https://www.cc-ti.ch/site/wp-content/uploads/2025/02/ART25-Mercato-lavoro.jpg8531280Giulia Scalzihttps://www.cc-ti.ch/site/wp-content/uploads/2020/05/LG-cc-ti-03.pngGiulia Scalzi2026-11-09 08:43:202026-11-09 08:44:13La situazione sul mercato del lavoro
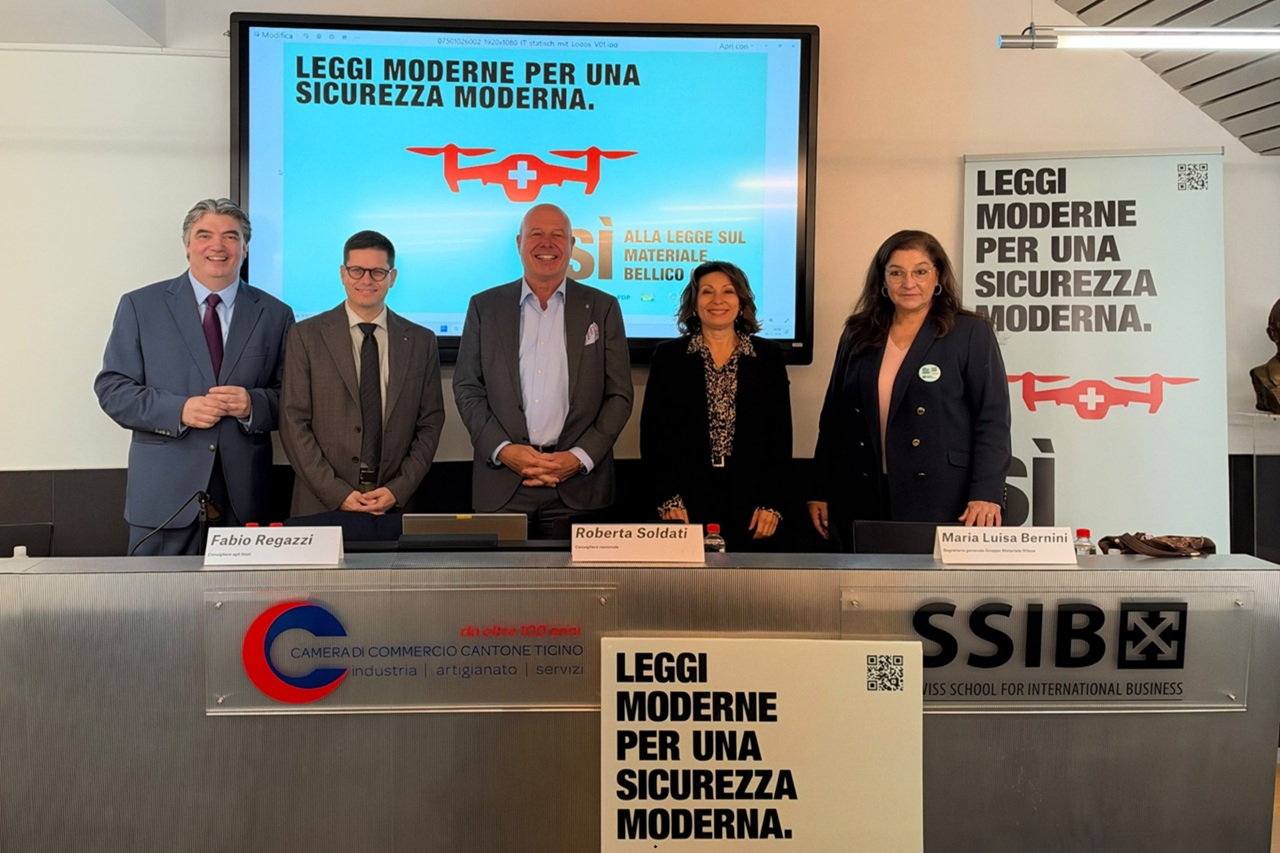
In vista della votazione federale del prossimo 29 novembre, il Comitato ticinese per il SÌ alla revisione della Legge sul materiale bellico (LMB) ha presentato a Lugano le ragioni a sostegno dell’adeguamento proposto da Consiglio federale e Parlamento. Rappresentanti del mondo politico ed economico hanno evidenziato come l’adeguamento della legge sia indispensabile per garantire l’autonomia difensiva del Paese, proteggere i posti di lavoro qualificati e sostenere la rete di PMI specializzate del Cantone Ticino.
Nel corso della conferenza stampa tenutasi presso la Camera di commercio e dell’industri a del Cantone Ticino (Cc-Ti) a Lugano, il Comitato ticinese ha ribadito che la revisione della LMB risponde al profondo mutamento del contesto geopolitico europeo, mantenendo al contempo severi controlli etici e il pieno rispetto della neutralità.
Un’industria forte per una difesa e una neutralità credibili
Come sottolineato dalla Consigliera nazionale Roberta Soldati (UDC), la neutralità svizzera non deve essere confusa con l’isolamento né con l’incapacità di difendersi: «Essere neutrali significa poter decidere autonomamente. E per far rispettare questa autonomia dobbiamo garantire al nostro Esercito le condizioni per assolvere il proprio compito. Una neutralità credibile deve poggiare su una difesa credibile, su approvvigionamenti affidabili e su competenze industriali nazionali che non possiamo permetterci di perdere». La Consigliera nazionale ha rimarcato che la revisione non concede alcun «assegno in bianco»: il rispetto dei diritti umani rimane vincolante, e le esportazioni verso Paesi che li violano sistematicamente o in guerra civile continueranno a essere vietate, sotto la costante vigilanza del Consiglio federale.
Autonomia strategica e stop alle delocalizzazioni
Il Consigliere nazionale Simone Gianini (PLR) ha focalizzato il proprio intervento sull’autonomia operativa e sulla capacità manutentiva del nostro Esercito: «Un Esercito moderno non può limitarsi ad acquistare equipaggiamenti: deve poterne garantire la manutenzione, la riparazione e i pezzi di ricambio anche in situazioni di crisi. Se le norme restrittive attuali spingono le aziende svizzere a delocalizzare la produzione all’estero – come accaduto per settori strategici quali i veicoli blindati o le munizioni – l’Esercito perde direttamente la propria indipendenza strategica». Gianini ha ricordato che chi contribuisce alle catene internazionali di approvvigionamento con competenze e prodotti si trova in una posizione migliore per ricevere a sua volta supporto nei momenti di crisi.
Proteggere le PMI, i posti di lavoro e l’indotto in Ticino
Il Consigliere agli Stati e Presidente dell’Unione svizzera delle arti e mestieri (USAM) Fabio Regazzi ha richiamato l’attenzione sull’impatto economico della normativa, evidenziando il ruolo fondamentale delle piccole e medie imprese: «L’industria della difesa non è fatta solo da grandi gruppi, ma da una fitta rete di PMI altamente specializzate nella meccanica di precisione, nell’elettronica, nel software e nella lavorazione dei metalli. Questo vale direttamente anche per il Ticino, dove diverse imprese operano come fornitrici di punta. Se le commesse internazionali crollano a causa di ostacoli burocratici, si rischia di distruggere competenze tecnologiche, posti di lavoro qualificati e posti di apprendistato per i nostri giovani».
Integrazione con i Paesi partner e controlli rigorosi
All’incontro sono intervenuti anche Luca Albertoni (Direttore Generale Cc-Ti) e Maria Luisa Bernini (Segretario generale del Gruppo Materiale Difesa e Sicurezza della Svizzera Italiana), confermando il valore strategico della filiera per l’economia regionale. La revisione della LMB si limita ad adeguare le regole per l’esportazione e la riesportazione verso un gruppo definito di 36 Paesi partner democratici (che condividono i medesimi standard di diritto della Svizzera), ripristinando le condizioni quadro per rimanere partner internazionali affidabili.
Il Comitato ticinese invita le cittadine e i cittadini a sostenere la revisione della LMB il prossimo 29 novembre per garantire un Paese sicuro, autonomo e dotato di un’economia altamente competitiva.
Nota: ulteriori informazioni e argomenti a favore della revisione della LMB sono disponibili sul sito si-lmb.ch
https://www.cc-ti.ch/site/wp-content/uploads/2026/11/ART26-revisione-legge-materiale-bellico.jpg8531280Monica Fogliahttps://www.cc-ti.ch/site/wp-content/uploads/2020/05/LG-cc-ti-03.pngMonica Foglia2026-11-07 16:06:222026-11-09 08:38:42Revisione della Legge sul materiale bellico: un SÌ per la sicurezza della Svizzera, la neutralità e il tessuto industriale ticinese
Corporate Transparency Act: esentate le società costituite negli USA. Obblighi ancora applicabili a determinate società estere.
Il quadro normativo statunitense relativo alla comunicazione dei titolari effettivi delle società ha subito importanti modifiche. Con una norma definitiva entrata in vigore il 14 agosto 2026, il Financial Crimes Enforcement Network (FinCEN), autorità del Dipartimento del Tesoro statunitense, ha confermato l’esenzione delle società costituite negli Stati Uniti dagli obblighi di comunicazione previsti dal Corporate Transparency Act (CTA). La modifica interessa anche le imprese svizzere che operano negli Stati Uniti attraverso società controllate, filiali o altre strutture societarie.
Dal Corporate Transparency Act alle nuove esenzioni
Il Corporate Transparency Act, entrato in vigore il 1° gennaio 2024, ha introdotto l’obbligo per numerose società di comunicare a FinCEN informazioni sui propri titolari effettivi (Beneficial Ownership Information, BOI). La misura era stata concepita per rafforzare la trasparenza societaria e contrastare il riciclaggio di denaro, il finanziamento del terrorismo e l’utilizzo abusivo di strutture societarie. Il quadro originario è stato successivamente modificato. Il 26 marzo 2025, FinCEN ha adottato una norma provvisoria che ha ristretto gli obblighi dichiarativi alle società costituite all’estero e registrate per operare negli Stati Uniti. La norma definitiva, pubblicata nel Federal Register il 14 agosto 2026, ha confermato questa impostazione, introducendo ulteriori semplificazioni per i soggetti statunitensi.
Quali società sono esenti? Tutte le entità costituite secondo il diritto statunitense sono esenti dagli obblighi federali di comunicazione BOI. L’esenzione comprende le corporation, le LLC e le altre entità costituite mediante registrazione secondo il diritto di uno Stato americano, indipendentemente dalla nazionalità o dalla residenza dei proprietari. Pertanto, anche una LLC costituita negli Stati Uniti e interamente controllata da una società svizzera beneficia dell’esenzione. Le società statunitensi che avevano già presentato una comunicazione BOI non sono più tenute ad aggiornarla o correggerla. FinCEN ha inoltre annunciato l’avvio di un processo di cancellazione delle informazioni precedentemente comunicate dalle società e dai soggetti statunitensi ora esenti.
Quali società devono ancora comunicare i titolari effettivi? Gli obblighi federali rimangono applicabili, salvo specifiche esenzioni, alle società che soddisfano entrambe le condizioni seguenti:
sono costituite secondo il diritto di un Paese estero;
sono registrate per svolgere attività negli Stati Uniti mediante deposito presso il Secretary of State o un’autorità equivalente.
La semplice vendita di prodotti o servizi a clienti statunitensi non determina, di per sé, l’obbligo BOI. Per le imprese svizzere è quindi importante distinguere tra una società controllata costituita negli USA e una società svizzera che si registra direttamente per operare in uno Stato americano.
Chi è considerato titolare effettivo?
Ai fini del Corporate Transparency Act, è generalmente considerata titolare effettivo la persona fisica che, direttamente o indirettamente:
possiede o controlla almeno il 25% delle partecipazioni della società; oppure
esercita un controllo sostanziale sulla società, ad esempio attraverso funzioni direttive o poteri decisionali rilevanti.
Per le società estere ancora soggette alla comunicazione, le informazioni relative ai titolari effettivi qualificati come U.S. persons non devono essere dichiarate. La norma definitiva ha esteso questa esclusione anche ai company applicants qualificati come U.S. persons. Una società estera soggetta all’obbligo rimane tuttavia tenuta a presentare la comunicazione anche quando tutti i suoi titolari effettivi sono U.S. persons, senza includere i loro dati personali.
Quali informazioni e termini di comunicazione si applicano?
Le società ancora soggette all’obbligo devono comunicare le informazioni identificative della società e dei titolari effettivi non esenti, secondo le modalità previste da FinCEN. Per le società estere registrate negli Stati Uniti a partire dal 26 marzo 2025, la comunicazione iniziale deve generalmente essere presentata entro 30 giorni dalla notifica effettiva della registrazione o dalla sua pubblicazione ufficiale, a seconda di quale evento si verifichi per primo. Per le società estere già soggette all’obbligo prima del 26 marzo 2025, il termine transitorio era fissato al 25 aprile 2025. Eventuali modifiche delle informazioni dichiarate devono generalmente essere comunicate entro 30 giorni. Lo stesso termine si applica alla correzione di informazioni inesatte, secondo le condizioni previste dalla normativa. La mancata osservanza intenzionale degli obblighi ancora applicabili può comportare sanzioni civili e penali.
Attenzione: l’esenzione BOI non elimina gli altri obblighi
L’esenzione dalla comunicazione dei titolari effettivi a FinCEN non equivale a un’esenzione generale dagli obblighi societari, fiscali o bancari statunitensi. Ad esempio, determinate LLC statunitensi interamente possedute da soggetti esteri e trattate fiscalmente come disregarded entities possono essere tenute a presentare all’Internal Revenue Service (IRS) il Form 5472, accompagnato da un Form 1120 pro forma, in presenza delle condizioni previste dalla normativa fiscale. Restano inoltre applicabili gli eventuali obblighi di registrazione, dichiarazione annuale e pagamento delle tasse previsti dai singoli Stati. Anche gli istituti finanziari possono continuare a richiedere informazioni sui titolari effettivi nell’ambito dei propri obblighi di identificazione e verifica della clientela.
Le disposizioni dei singoli Stati: il caso di New York
Accanto alla disciplina federale, occorre considerare le eventuali disposizioni sulla trasparenza societaria adottate dai singoli Stati. Un esempio è rappresentato dallo Stato di New York, dove il New York LLC Transparency Act, in vigore dal 1° gennaio 2026, introduce obblighi specifici per determinate LLC costituite secondo il diritto di un Paese estero e autorizzate a operare nello Stato. Le società interessate devono presentare una comunicazione dei titolari effettivi oppure, se ne ricorrono le condizioni, una dichiarazione di esenzione. Per le società già autorizzate prima del 1° gennaio 2026, il termine previsto è il 31 dicembre 2026. Si tratta di obblighi distinti da quelli federali, che richiedono pertanto una verifica separata.
Cosa significa per le imprese svizzere?
Le imprese svizzere con una presenza negli Stati Uniti dovrebbero verificare la struttura giuridica attraverso la quale operano e distinguere gli obblighi federali da quelli eventualmente previsti dai singoli Stati. In particolare:
Società svizzera che esporta verso gli USA: la semplice attività commerciale con clienti statunitensi non determina un obbligo BOI.
Società svizzera che controlla una LLC o corporation costituita negli USA: la società statunitense è esente dall’obbligo federale BOI, anche se i proprietari sono stranieri.
Società svizzera registrata per operare direttamente negli USA: può essere soggetta alla comunicazione BOI, salvo specifiche esenzioni.
Società con presenza nello Stato di New York: deve verificare anche l’eventuale applicabilità della normativa statale sulla trasparenza societaria.
La corretta individuazione degli obblighi dipende quindi dalla forma giuridica, dalla modalità di costituzione o registrazione e dalle attività effettivamente svolte negli Stati Uniti.
https://www.cc-ti.ch/site/wp-content/uploads/2024/01/ART26-USA-corporate-trasparency-art.jpeg8531280Giulia Scalzihttps://www.cc-ti.ch/site/wp-content/uploads/2020/05/LG-cc-ti-03.pngGiulia Scalzi2026-11-05 08:00:002026-10-28 09:59:02Stati Uniti: nuove regole sulla trasparenza dei titolari effettivi
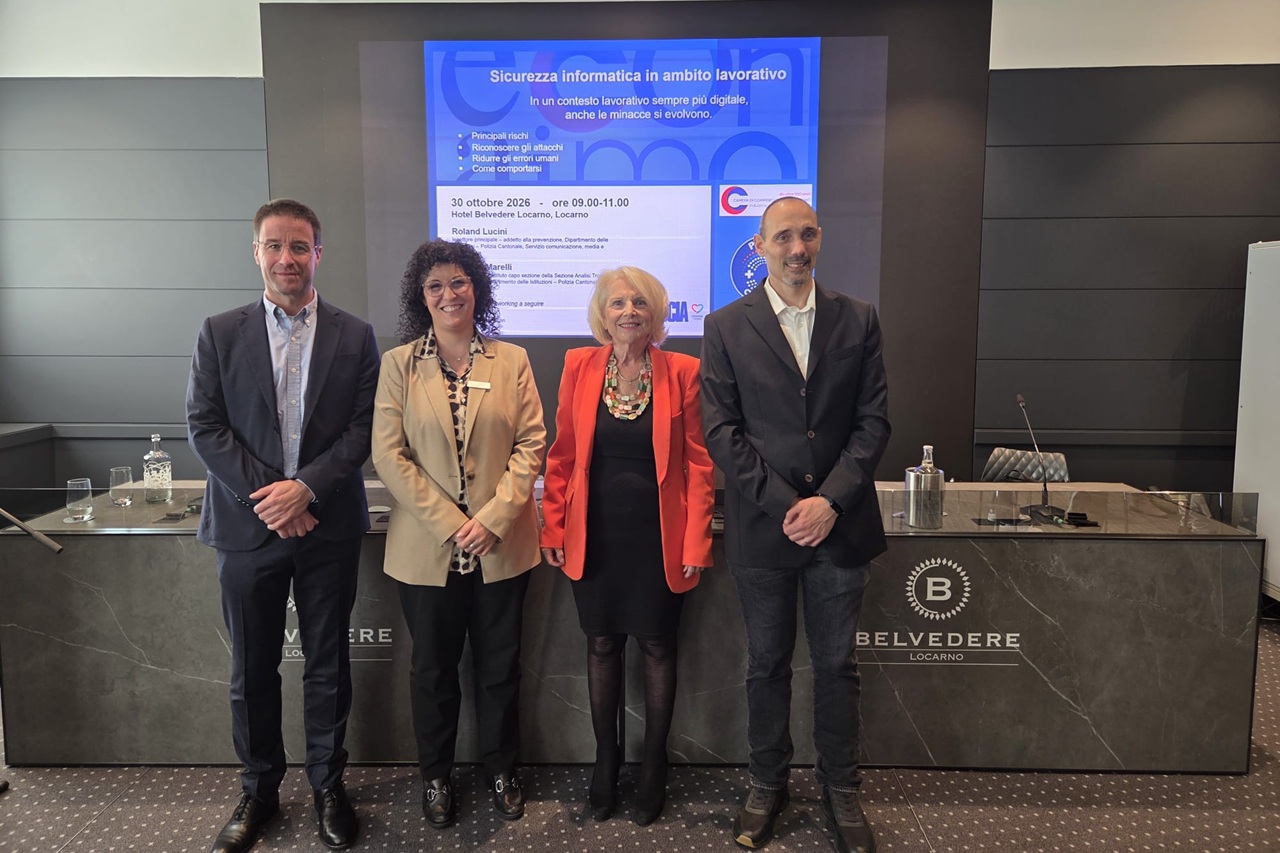
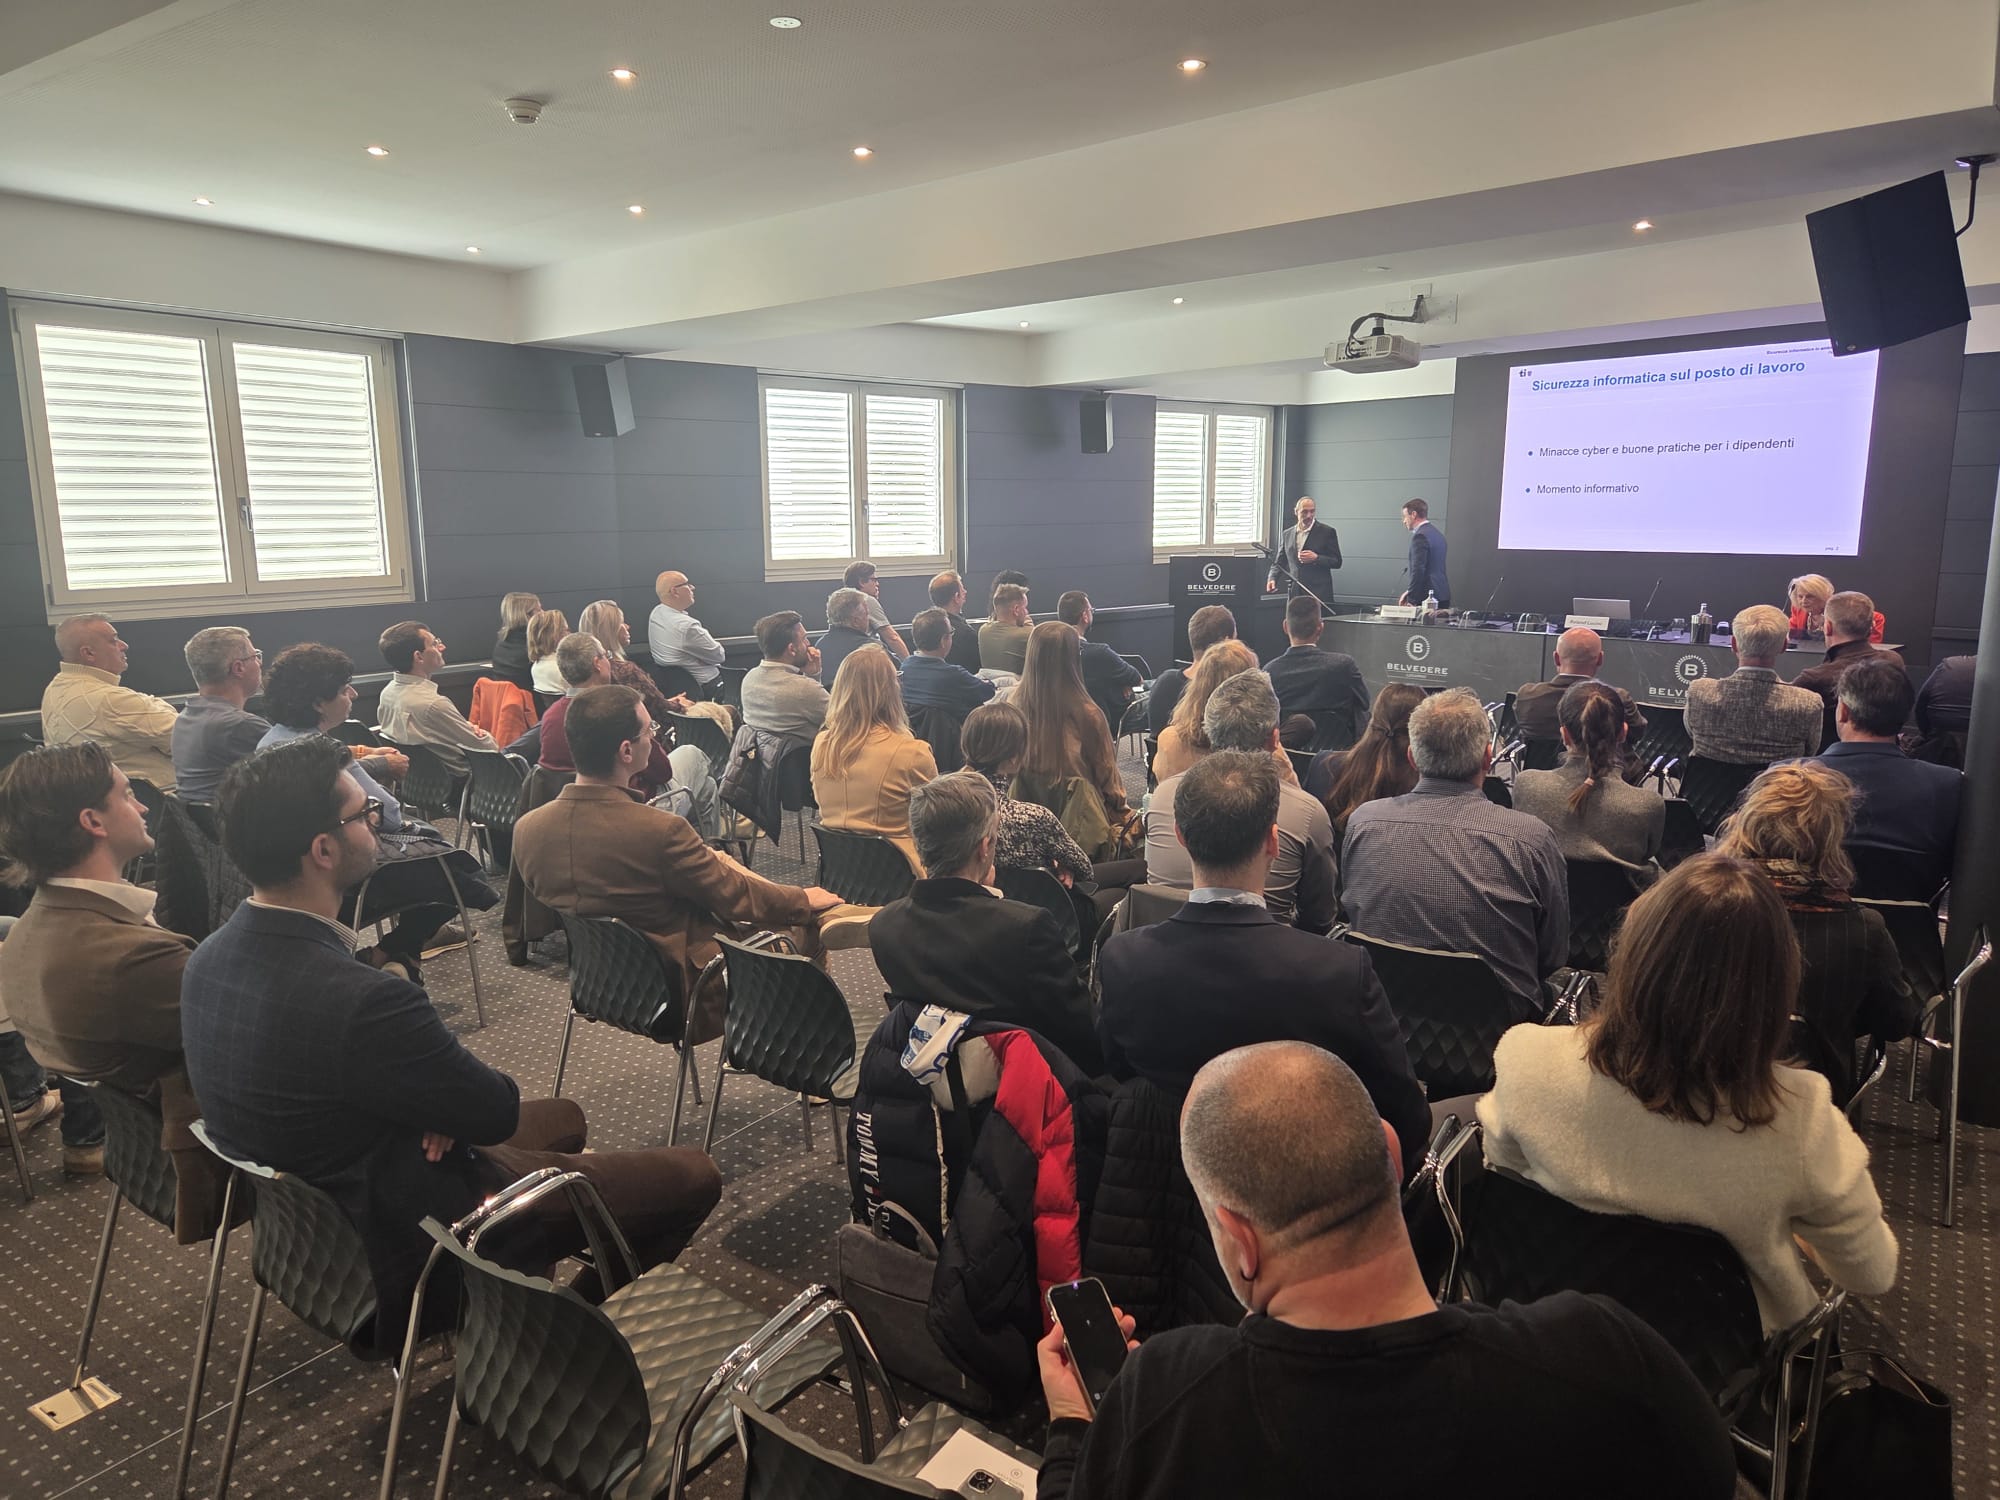
Non vengono attaccati i computer, ma la fiducia. Abbiamo tematizzato questi argomenti nell’evento dedicato, svoltosi il 30 ottobre 2026 a Locarno, organizzato dalla Cc-Ti, in collaborazione con la Polizia Cantonale, Hotel Belvedere Locarno e SCIA.
Da sinistra: Stefano Marelli, Commissario Polizia Cantonale; Nadya Pellegrini, Vice Presidente SCIA; Veronica Magnete, Vice Direttrice Hotel Belvedere Locarno e Roland Lucini, Ispettore principale Polizia Cantonale.
L’intelligenza artificiale ha rivoluzionando il mondo del lavoro e, purtroppo, sta rendendo anche le truffe più credibili, personalizzate e difficili da individuare. Oggi una richiesta fraudolenta può arrivare tramite un’e-mail perfettamente scritta, una telefonata con una voce clonata o un messaggio apparentemente inviato da un dirigente, un collega o un fornitore. I criminali informatici non cercano più soltanto di violare i sistemi: cercano di convincere le persone a fidarsi.
Anche aziende, enti ed organizzazioni sono direttamente confrontate con il fenomeno. Secondo il portale PMI della SECO, una PMI svizzera su tre è già stata vittima di un attacco informatico; realtà – purtroppo – confermata pure dall’Ufficio federale della cibersicurezza (UFCS), che segnala un forte aumento dei casi di phishing, delle frodi del CEO e dei tentativi di truffa che sfruttano l’intelligenza artificiale.
In questo contesto, la sicurezza informatica non può essere affidata esclusivamente alla tecnologia. Firewall, antivirus e sistemi di protezione restano essenziali, ma non bastano. Molte frodi centrano il bersaglio perché sfruttano meccanismi umani come l’urgenza, l’autorità e la fiducia. Abbiamo parlato di questo e di altri aspetti nell’evento “Sicurezza informatica in ambito lavorativo”, svoltosi a Locarno, presso l’Hotel Belvedere Locarno il 30 ottobre 2026.
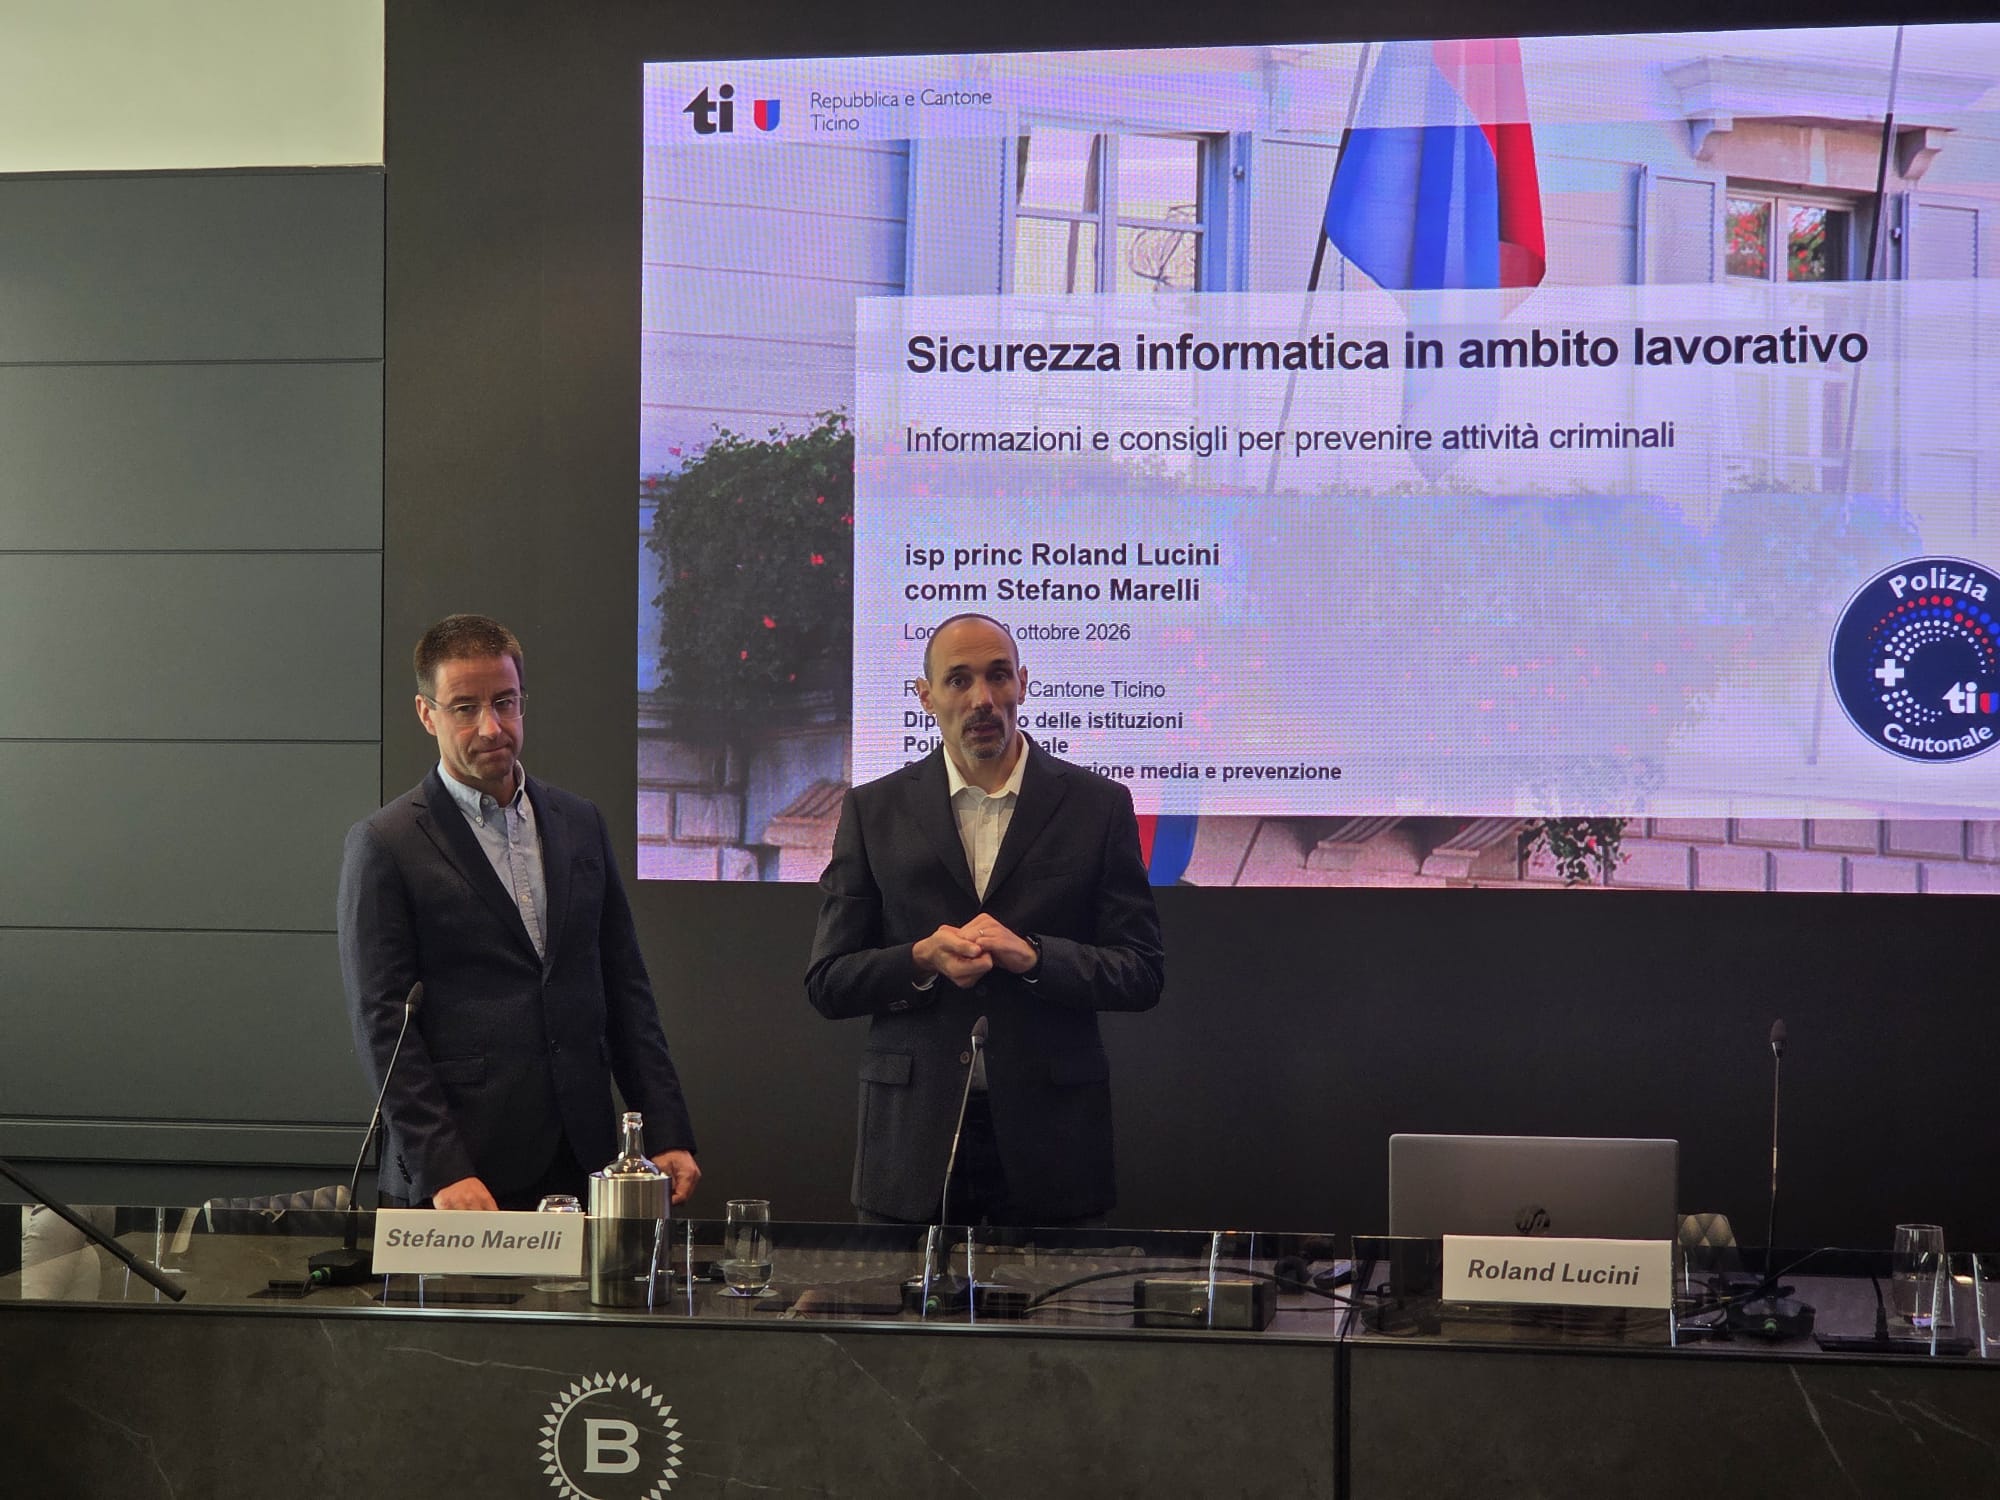
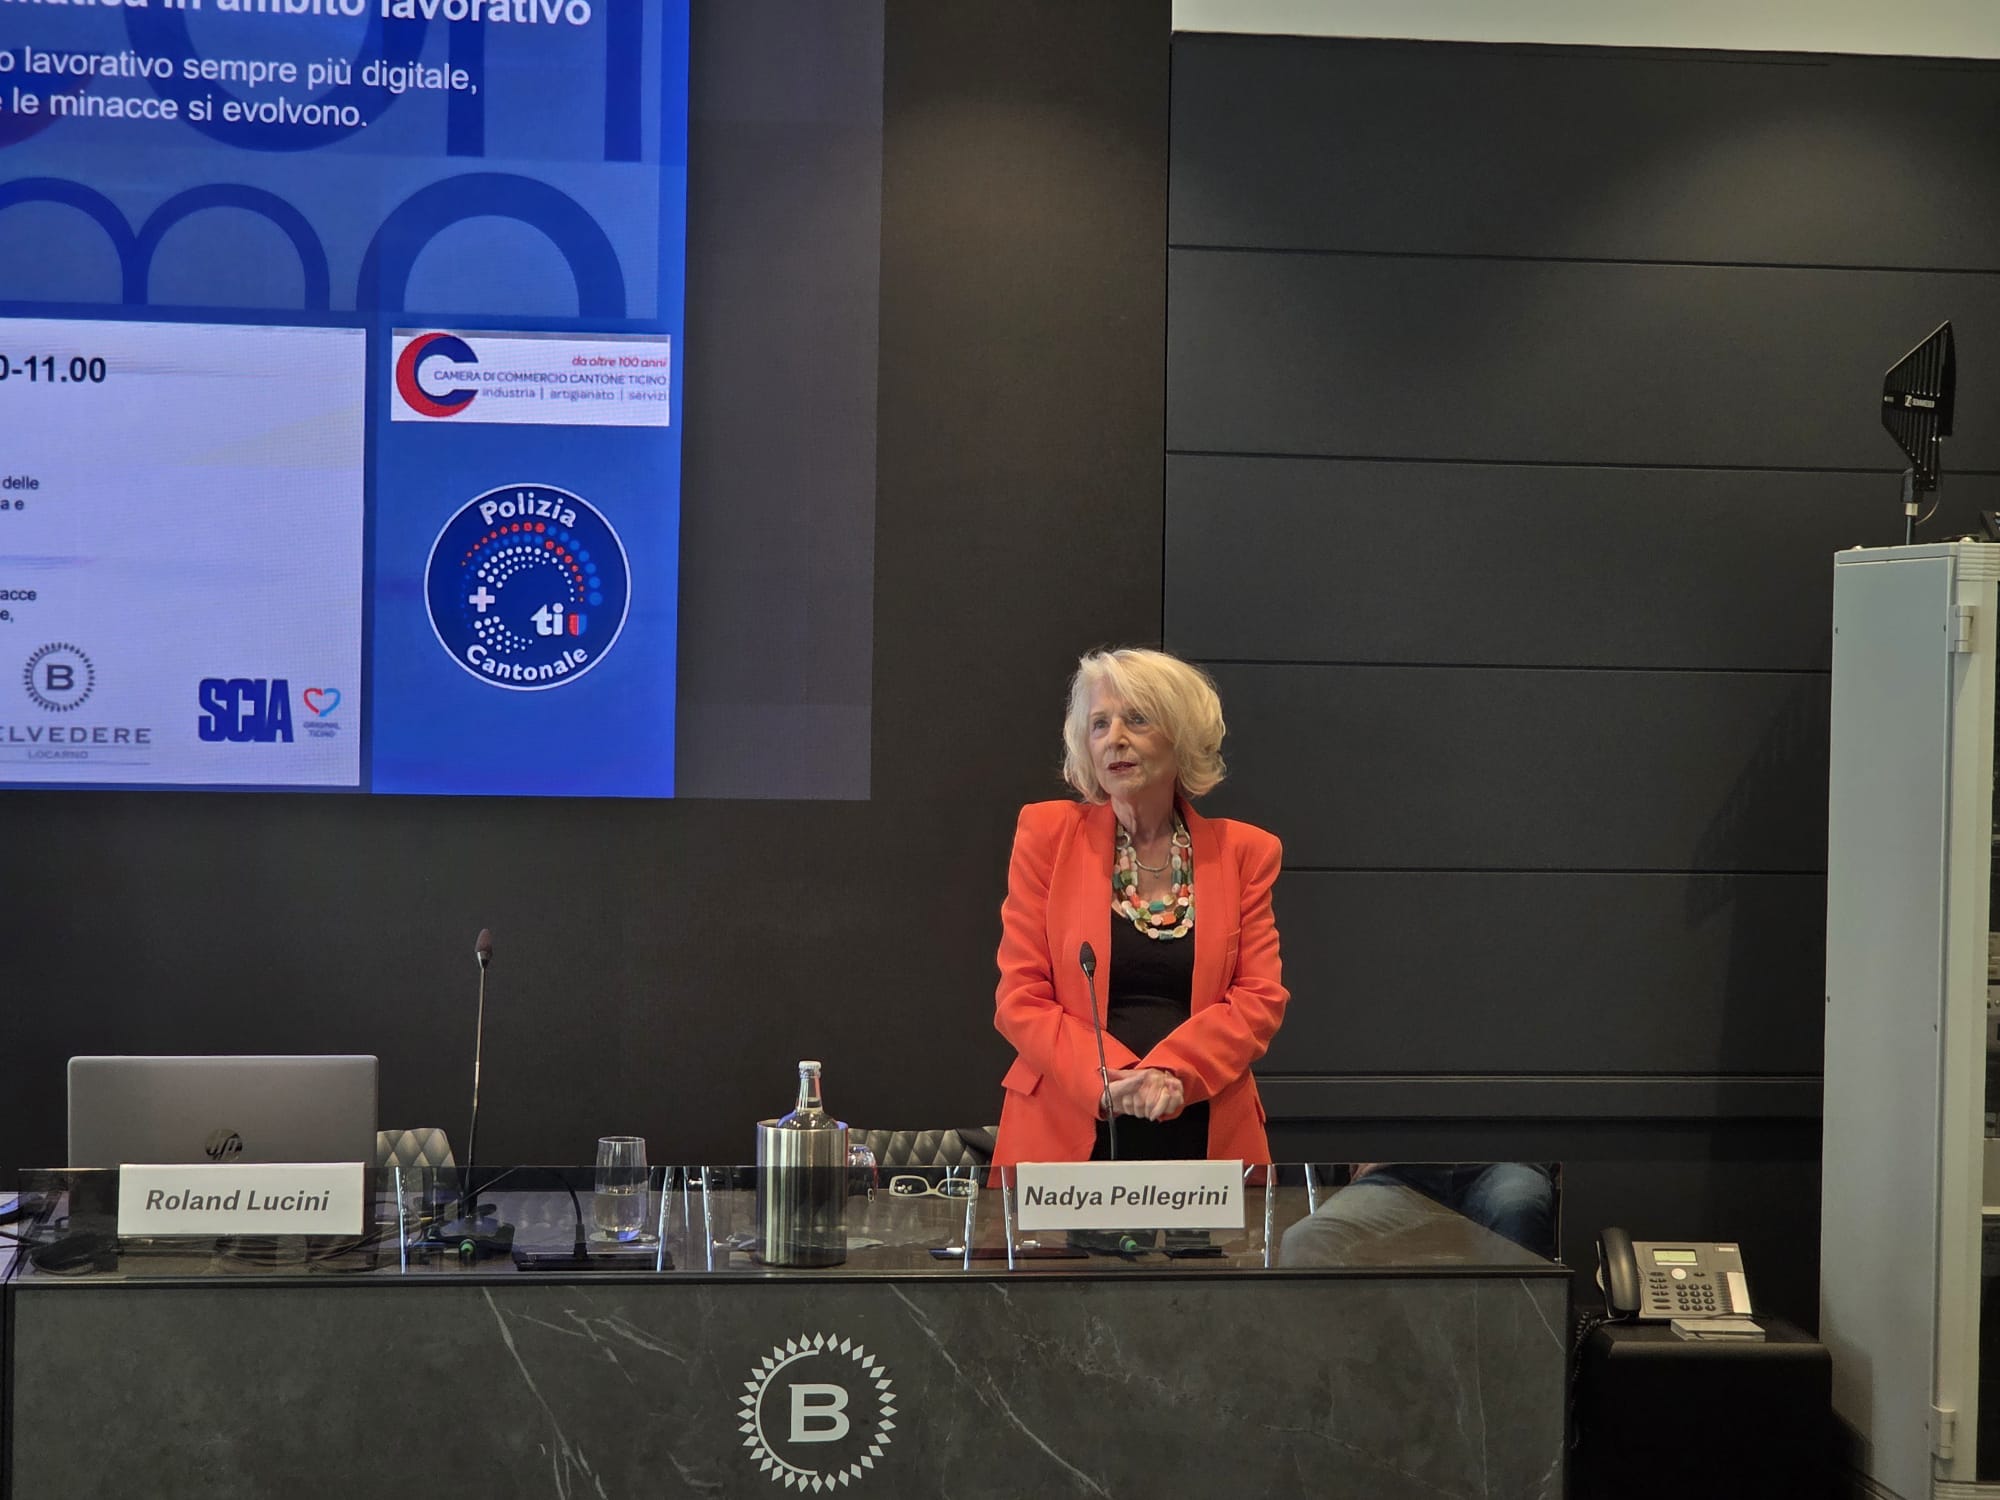
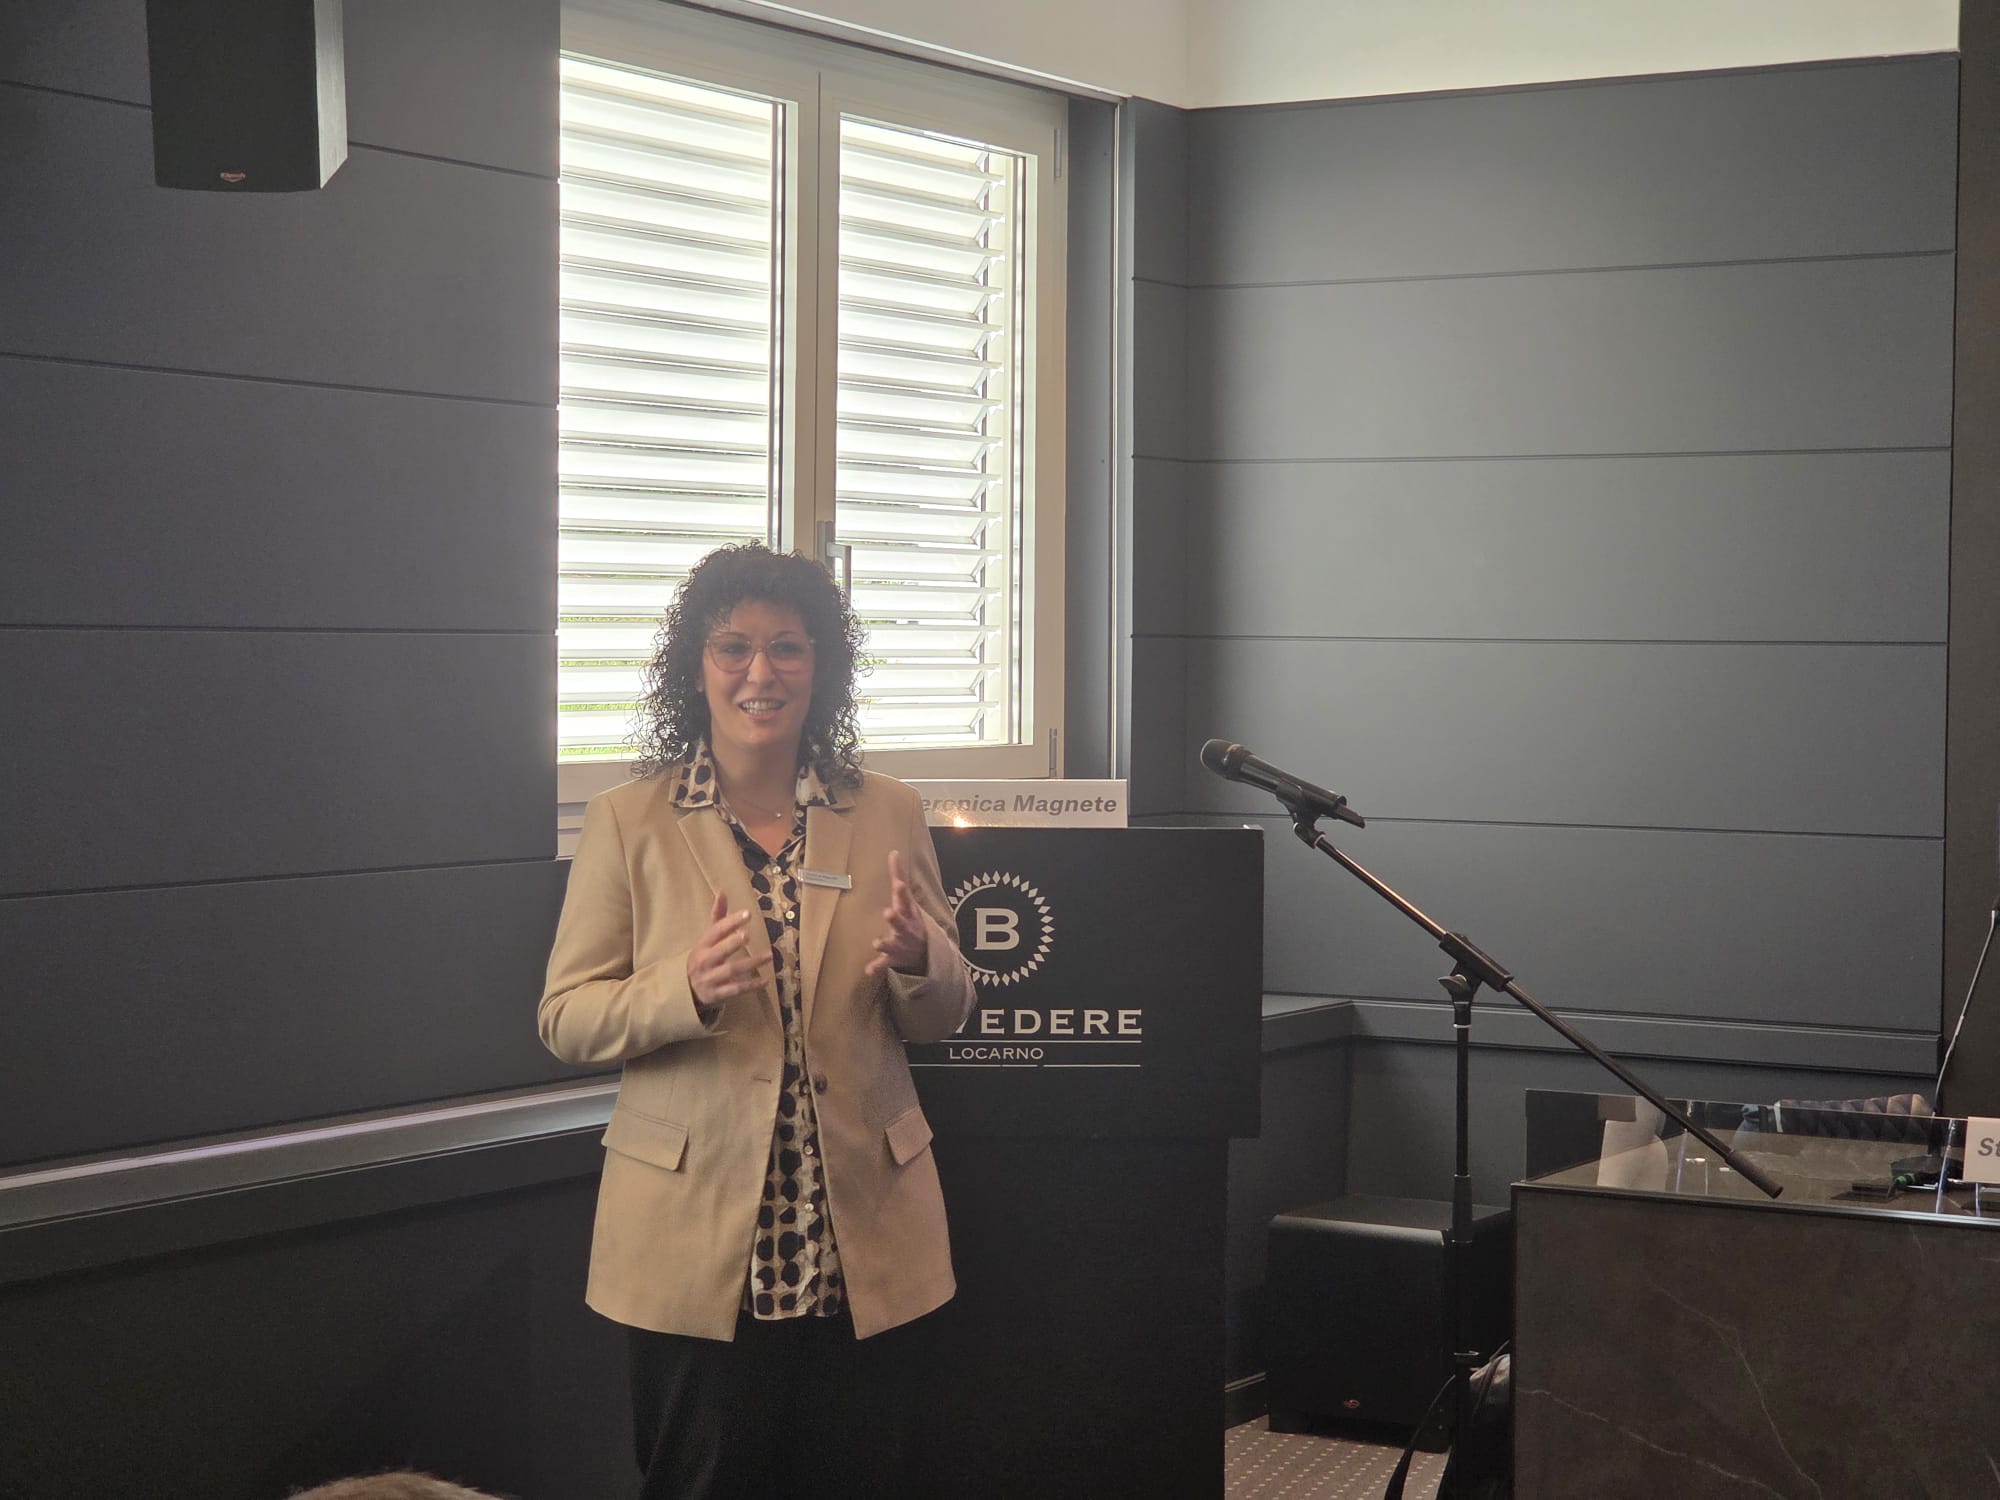
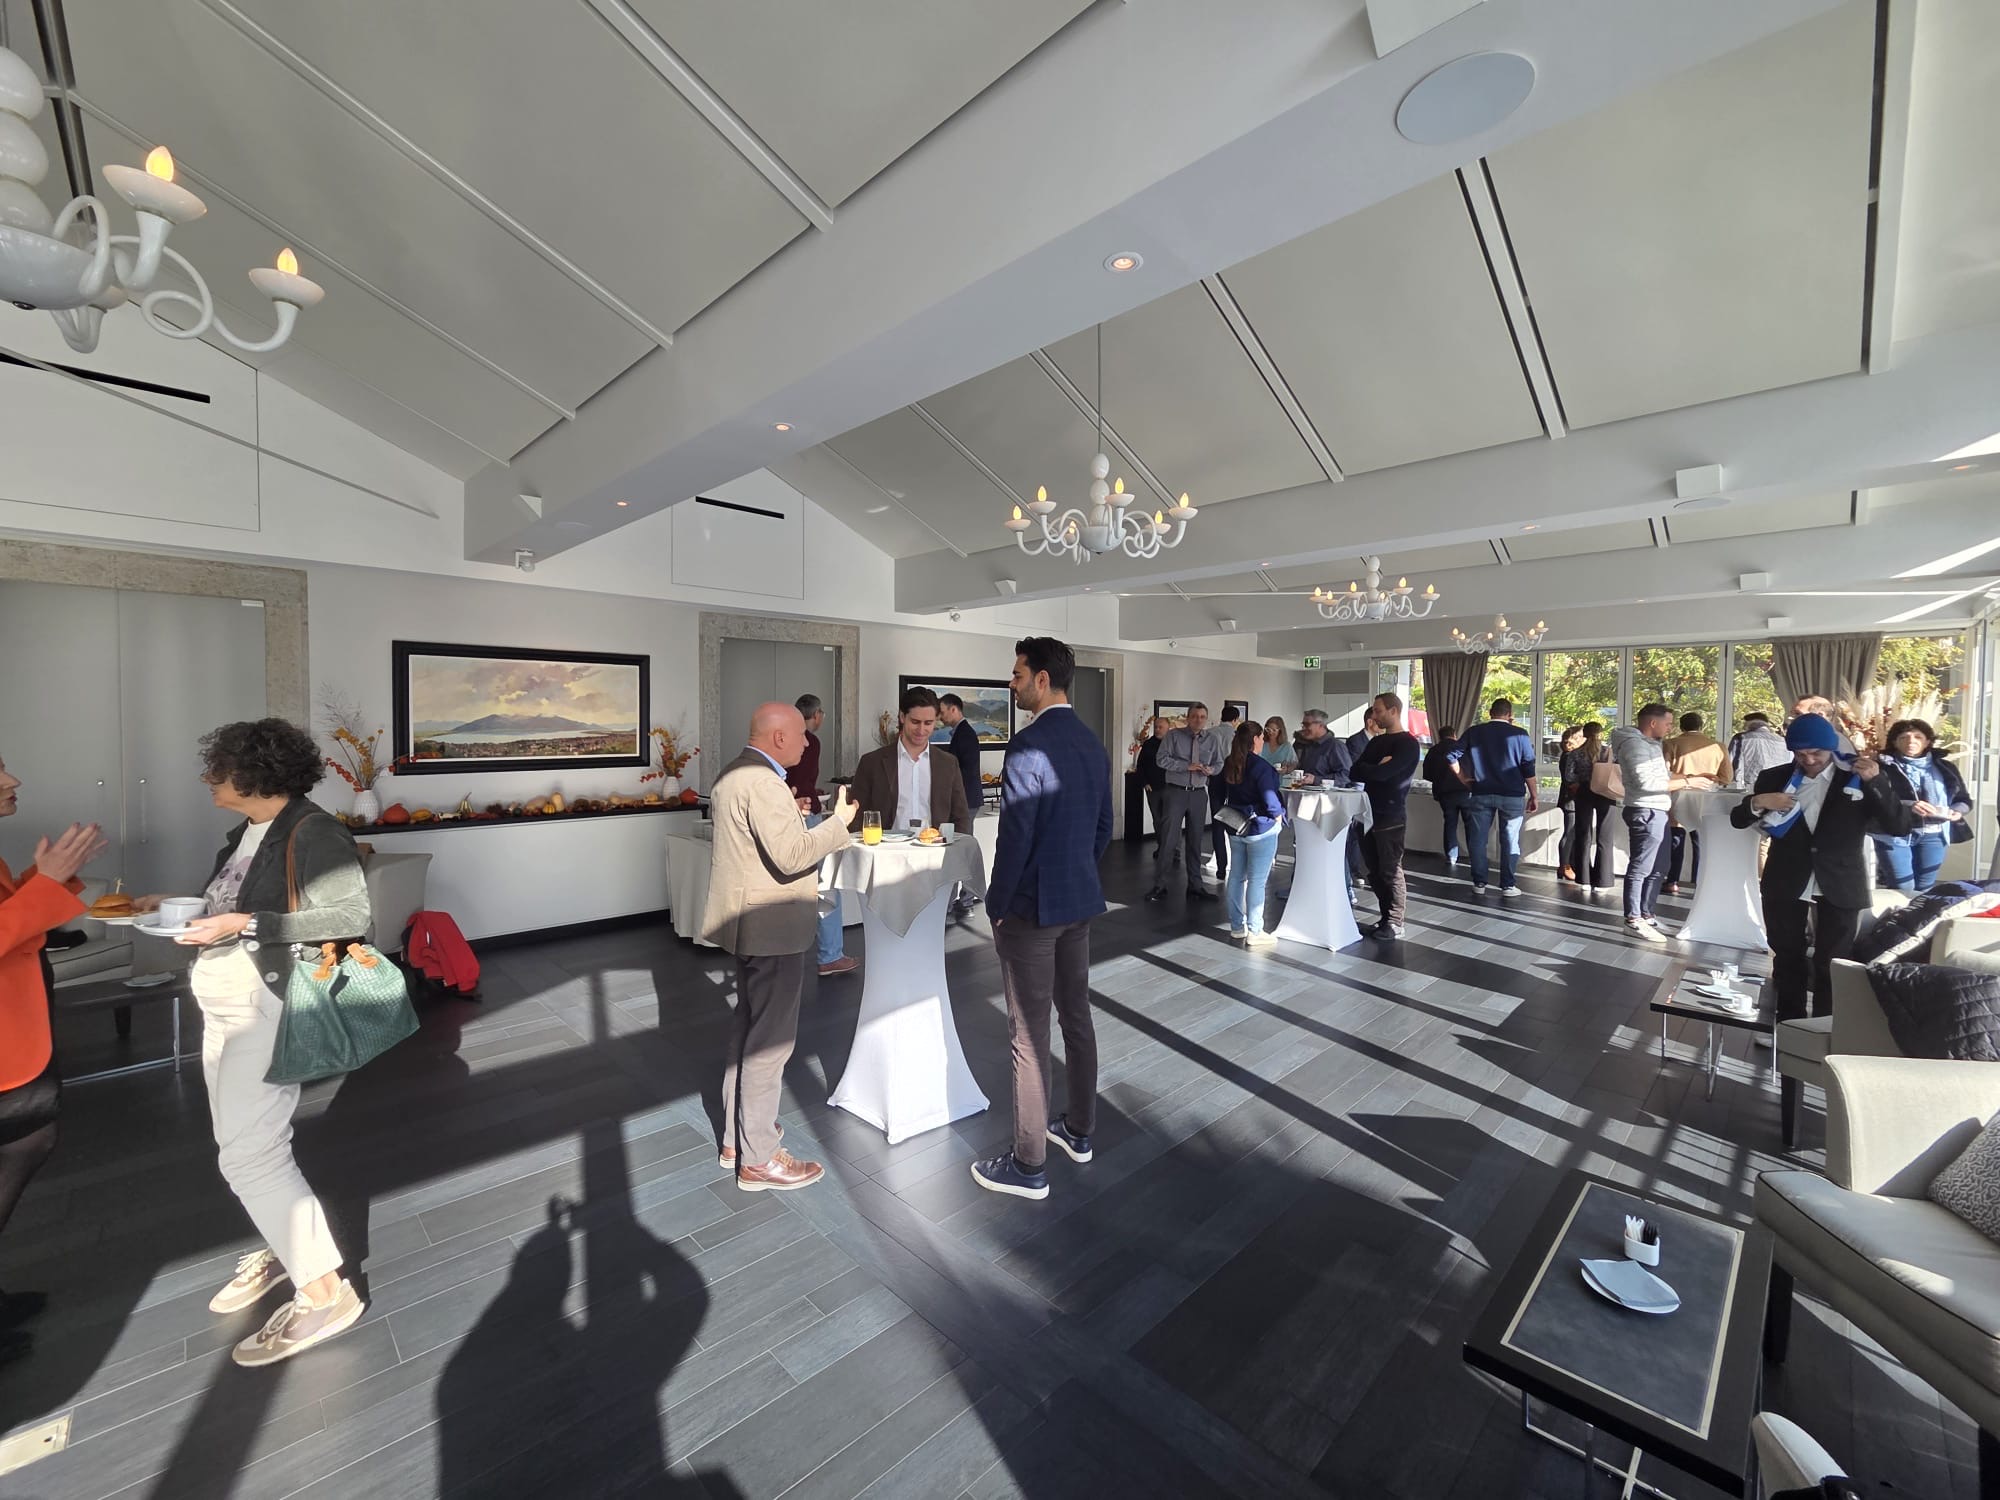
L’appuntamento, organizzato dalla Cc-Ti, in partnership con la Polizia Cantonale, e in collaborazione con Hotel Belvedere Locarno e SCIA, ha riunito una sessantina di partecipanti, che, dopo le diverse relazioni, hanno potuto proseguire il dialogo ed approfondire alcuni aspetti nella colazione di networking successiva alla conferenza. Sono intervenuti: Nadya Pellegrini, Vice Presidente SCIA; Veronica Magnete, Vice Direttrice Hotel Belvedere Locarno; Stefano Marelli, Commissario e Roland Lucini, Ispettore principale Polizia Cantonale.
Diventa allora fondamentale sviluppare una vera cultura della verifica. Prima di autorizzare un pagamento, modificare coordinate bancarie o condividere informazioni sensibili, è opportuno fermarsi e porsi una semplice domanda: questa richiesta è davvero normale, verificabile e coerente con le nostre procedure?
È un messaggio chiave che emerge dalle differenti attività di sensibilizzazione promosse dalla Cc-Ti in collaborazione con la Polizia Cantonale, con un ciclo di conferenze che ha toccato tutto il territorio cantonale (Balerna, la scorsa primavera, Lugano a fine settembre e Locarno a fine ottobre): la cybersicurezza è una responsabilità condivisa che coinvolge ogni collaboratore, indipendentemente dal ruolo ricoperto.
In un’epoca in cui l’intelligenza artificiale rende sempre più sottile il confine tra vero e falso, la competenza più importante potrebbe non essere tecnologica. Potrebbe essere la capacità di verificare, dubitare e riflettere prima di agire. Perché la prima linea di difesa contro le truffe digitali resta ancora una qualità profondamente umana: il senso critico.
È possibile rileggere quanto emerso nel ciclo di appuntamenti tematici svoltisi nel 2026, e negli articoli di approfondimento dedicati dalla Cc-Ti al tema:
https://www.cc-ti.ch/site/wp-content/uploads/2026/10/ART26-cibersicurezza-locarno.jpeg8531280Lisa Pantinihttps://www.cc-ti.ch/site/wp-content/uploads/2020/05/LG-cc-ti-03.pngLisa Pantini2026-10-30 14:01:042026-10-30 14:19:25Perché la vera difesa a favore della sicurezza informatica inizia dalle persone
In vista dell’entrata in vigore del CBAM britannico il 1° gennaio 2027, HM Revenue & Customs ha pubblicato le prime aliquote indicative e i valori standard delle emissioni per i prodotti interessati. Le nuove indicazioni consentono anche alle imprese svizzere di valutare più concretamente i potenziali costi e prepararsi agli obblighi previsti.
Dopo aver illustrato il funzionamento e gli obblighi del Carbon Border Adjustment Mechanism (CBAM) britannico in un precedente approfondimento, torniamo sull’argomento alla luce della documentazione pubblicata il 16 ottobre 2026 da HM Revenue & Customs (HMRC). Le nuove pubblicazioni introducono elementi concreti per il calcolo del tributo che, dal 1° gennaio 2027, interesserà le importazioni nel Regno Unito di determinati prodotti dei settori ferro e acciaio, alluminio, cemento, fertilizzanti e idrogeno. Il meccanismo britannico, strutturato come un tributo sulle emissioni incorporate nelle merci importate, si applicherà inizialmente alle emissioni dirette, comprese quelle associate ai materiali precursori rilevanti. L’eventuale inclusione delle emissioni indirette, legate all’elettricità impiegata nei processi produttivi, non è prevista prima del 2029.
Le prime aliquote indicative per il 2027
HMRC ha pubblicato una simulazione delle aliquote settoriali, calcolata sulla base del prezzo medio di aggiudicazione delle aste del sistema britannico di scambio delle quote di emissione (UK Emissions Trading Scheme, UK ETS) nel terzo trimestre 2026, pari a £58,15 per tonnellata di CO₂ equivalente (tCO₂e), e dei dati preliminari sulle quote gratuite assegnate ai produttori britannici.
Settori e rispettiva aliquota indicativa
Ferro e acciaio: £9,69/tCO₂e
Alluminio: £9,79/tCO₂e
Cemento: £8,78/tCO₂e
Fertilizzanti: £1,45/tCO₂e
Idrogeno: £9,24/tCO₂e
Questi importi non rappresentano le aliquote definitive né previsioni. Sono valori illustrativi, utili a comprendere il funzionamento del meccanismo e a stimare l’ordine di grandezza dei possibili oneri. Le aliquote effettivamente applicabili al primo trimestre 2027 saranno pubblicate entro la fine del 2026 e successivamente aggiornate con cadenza trimestrale, secondo le modalità previste da HMRC, in funzione del prezzo del carbonio nel sistema UK ETS e dei fattori di riduzione delle quote gratuite. Il tributo dipenderà dalla quantità di emissioni incorporate nei prodotti importati, alla quale sarà applicata l’aliquota settoriale pertinente, tenendo conto delle eventuali riduzioni ammesse. Le aliquote sono quindi espresse per tonnellata di CO₂ equivalente e non per tonnellata di merce.
Pubblicati anche i valori standard delle emissioni
La seconda novità riguarda la pubblicazione dei default values, ossia i valori standard delle emissioni incorporate nei prodotti soggetti al CBAM. Espressi in tonnellate di CO₂ equivalente per tonnellata di prodotto, sono differenziati per settore e codice doganale della nomenclatura combinata (CN) e possono essere utilizzati dagli importatori in alternativa ai dati effettivi verificati. Secondo la documentazione HMRC del 16 ottobre 2026:
i valori standard sono applicabili indipendentemente dal Paese di origine nel periodo 2027–2028; dal 2029 è previsto il passaggio a valori differenziati per Paese;
è prevista una maggiorazione del 10% rispetto ai valori di riferimento, con l’eccezione dei fertilizzanti, per incentivare l’utilizzo di dati effettivi sulle emissioni;
i valori standard possono essere utilizzati anche per determinati materiali precursori impiegati nella fabbricazione di un prodotto finale, combinandoli, secondo le regole HMRC, con dati effettivi verificati relativi alle successive lavorazioni.
Una dichiarazione CBAM presentata utilizzando valori standard non può essere successivamente modificata sostituendoli con dati effettivi. La disponibilità di dati verificati sulle emissioni effettive può quindi rappresentare un vantaggio commerciale, soprattutto quando tali emissioni risultano inferiori ai valori standard utilizzati per il calcolo del tributo. I valori pubblicati sono riportati nella documentazione tecnica HMRC, che comprende anche le cosiddette Force of Law Notices, disposizioni ancora in bozza, destinate a entrare in vigore il 1° gennaio 2027.
Quali implicazioni per le imprese svizzere?
Le nuove indicazioni sono rilevanti anche per le aziende svizzere che esportano nel Regno Unito prodotti rientranti nel campo di applicazione del CBAM. Gli obblighi fiscali e dichiarativi ricadono sul soggetto identificato come importatore ai fini della normativa britannica, che può essere stabilito nel Regno Unito oppure all’estero. I produttori e gli esportatori svizzeri potrebbero essere chiamati a fornire ai propri clienti informazioni dettagliate sulle emissioni incorporate nei prodotti. Particolare attenzione va prestata alle vendite con resa DDP (Delivered Duty Paid), nelle quali il venditore assume contrattualmente gli obblighi di sdoganamento all’importazione e i relativi costi. Come precisato da HMRC nella guida sull’identificazione dell’importatore, anche un’impresa svizzera può essere direttamente soggetta al CBAM se identificata come importatore secondo la normativa britannica. La resa Incoterms non determina tuttavia, da sola, il soggetto fiscalmente responsabile. È quindi opportuno verificare con il rappresentante doganale e con il cliente britannico chi risulta importatore e come vengono ripartiti gli obblighi e gli eventuali costi del tributo.
Il riconoscimento del sistema svizzero CH ETS
Un ulteriore elemento di interesse riguarda il trattamento del prezzo del carbonio già sostenuto nel Paese di produzione. Il Regno Unito prevede un meccanismo di riduzione del tributo (Carbon Price Relief) quando le emissioni incorporate nei prodotti importati sono già state assoggettate a un sistema di carbon pricing riconosciuto. Lo Swiss Emissions Trading System (CH ETS) figura espressamente nell’elenco deiQualifying Carbon Pricing Schemes(QCPS) riconosciuti da HMRC. Ciò può consentire agli importatori di beneficiare di una riduzione del CBAM britannico per le emissioni già assoggettate a un prezzo del carbonio nell’ambito del sistema svizzero. Il riconoscimento del CH ETS non comporta tuttavia un’esenzione automatica per le merci svizzere. L’eventuale riduzione dipende dall’effettivo assoggettamento delle emissioni a un prezzo del carbonio ammissibile, tenendo conto delle quote gratuite, delle eventuali compensazioni e degli altri elementi previsti dalla normativa. Per richiedere il Carbon Price Relief, l’importatore deve rispettare le condizioni stabilite da HMRC e disporre di un apposito modulo di verifica (carbon pricing verification form), compilato da un verificatore indipendente che soddisfi i requisiti HMRC. Il riconoscimento del CH ETS non significa quindi che tutti i prodotti fabbricati in Svizzera possano beneficiare dello sgravio: occorre verificare se e in quale misura le emissioni del processo produttivo siano effettivamente soggette al sistema riconosciuto.
Come prepararsi alle nuove disposizioni
Alla luce delle informazioni pubblicate da HMRC, le imprese svizzere interessate dovrebbero:
Valutare l’impatto economico, utilizzando i valori standard e le aliquote indicative, da aggiornare quando saranno disponibili quelle definitive.
Esaminare la disponibilità di dati effettivi verificati sulle emissioni, anche presso i propri fornitori.
Verificare l’eventuale applicabilità del Carbon Price Relief, in particolare per le produzioni assoggettate al CH ETS.
Chiarire le responsabilità contrattuali e doganali con i clienti britannici, soprattutto nelle operazioni DDP.
Rimangono confermate le principali scadenze già illustrate nel precedente approfondimento: il CBAM entrerà in vigore il 1° gennaio 2027, mentre la registrazione presso HMRC aprirà il 1° gennaio 2028. L’obbligo è collegato a una soglia di £50.000 di valore delle merci soggette al CBAM, valutata secondo criteri prospettici e retrospettivi. Il primo periodo contabile comprenderà il 2027, con dichiarazione e pagamento entro il 31 maggio 2028. Le pubblicazioni del 16 ottobre rappresentano dunque un ulteriore passo verso l’attuazione del CBAM britannico. Per le imprese svizzere, la priorità è ora verificare l’esposizione dei propri prodotti al tributo, la disponibilità dei dati sulle emissioni e l’eventuale possibilità di beneficiare delle riduzioni previste.
Anche la Svizzera valuta un proprio meccanismo di adeguamento del carbonio
Mentre l’Unione europea ha già introdotto il proprio CBAM e il Regno Unito si prepara ad applicarlo dal 2027, anche in Svizzera prosegue il dibattito sull’adozione di uno strumento analogo, seppure di portata più limitata. Il 21 ottobre 2026, il Consiglio federale ha espresso parere favorevole al progetto di legge che prevede l’introduzione di un meccanismo di adeguamento del carbonio alle frontiere per le importazioni di cemento. Il Governo propone tuttavia di subordinarne l’applicazione a un aumento significativo delle importazioni da Paesi terzi, al fine di contenere i possibili effetti sul commercio estero. La proposta, ancora all’esame del Parlamento, conferma la crescente attenzione verso gli effetti delle differenze internazionali nei costi delle emissioni di CO₂ sulla competitività delle imprese. Per maggiori informazioni si rimanda al comunicato del Consiglio federale del 21 ottobre 2026.
https://www.cc-ti.ch/site/wp-content/uploads/2026/10/ART26-UK-CBAM-2027.jpeg8531280Giulia Scalzihttps://www.cc-ti.ch/site/wp-content/uploads/2020/05/LG-cc-ti-03.pngGiulia Scalzi2026-10-29 08:00:002026-10-27 16:11:26Regno Unito: CBAM 2027, pubblicate le aliquote indicative e i valori delle emissioni
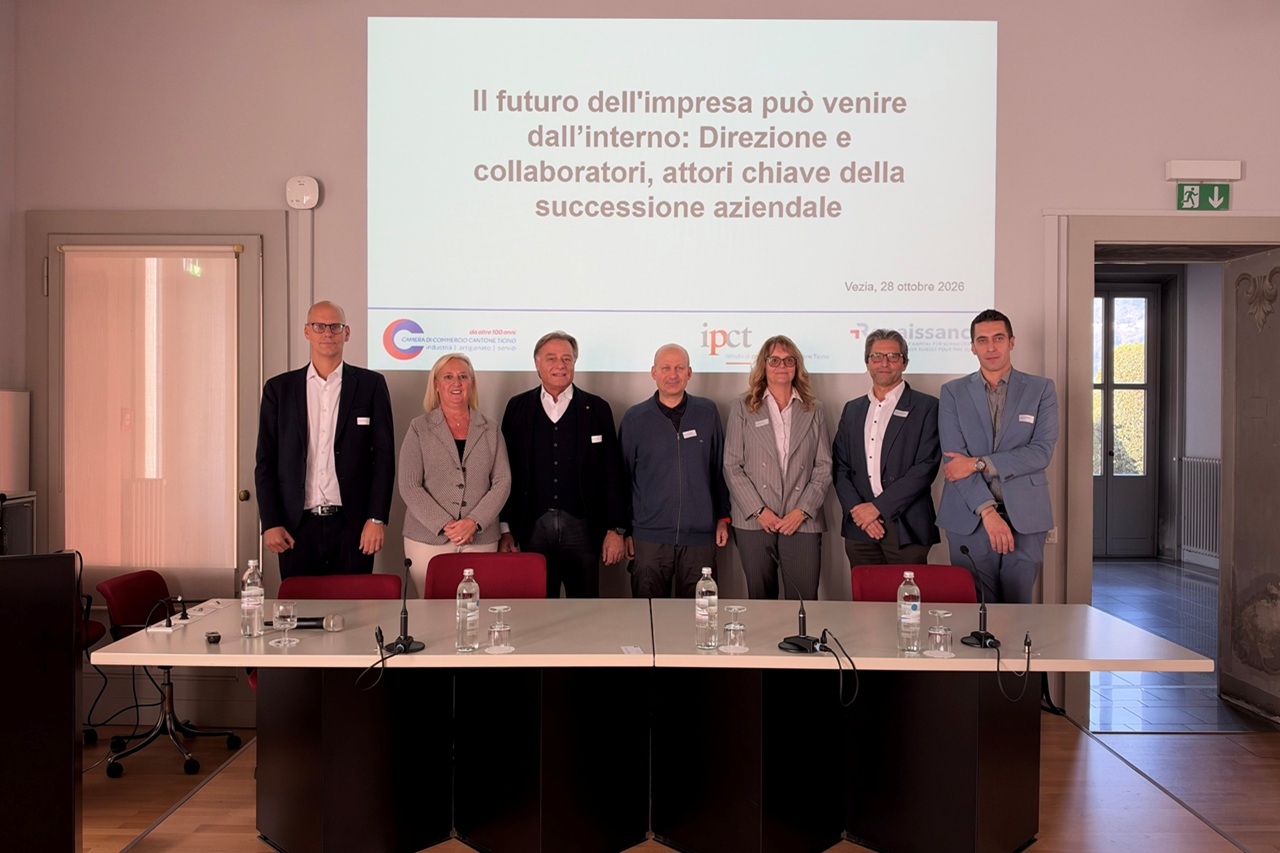
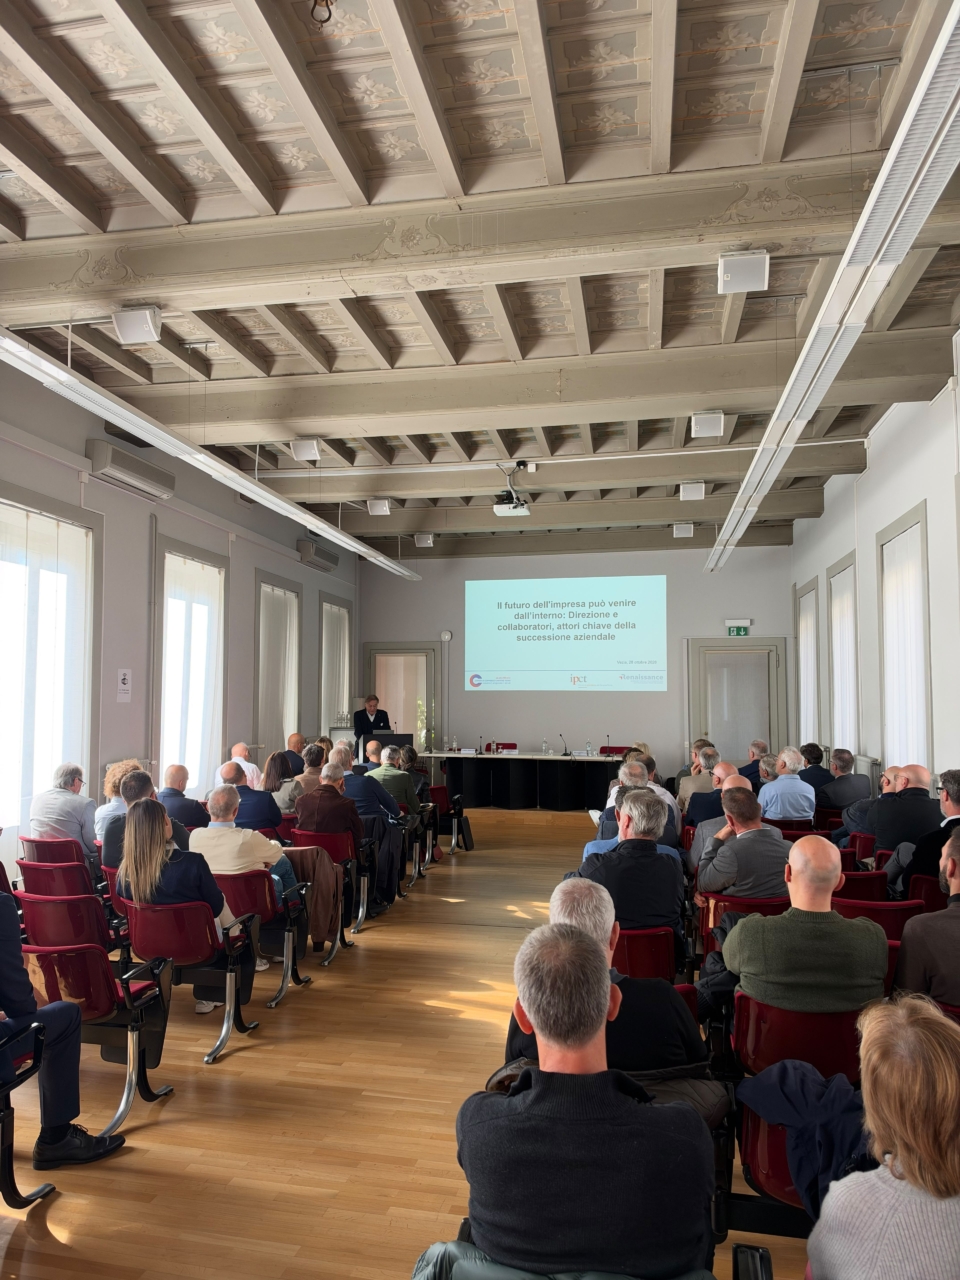
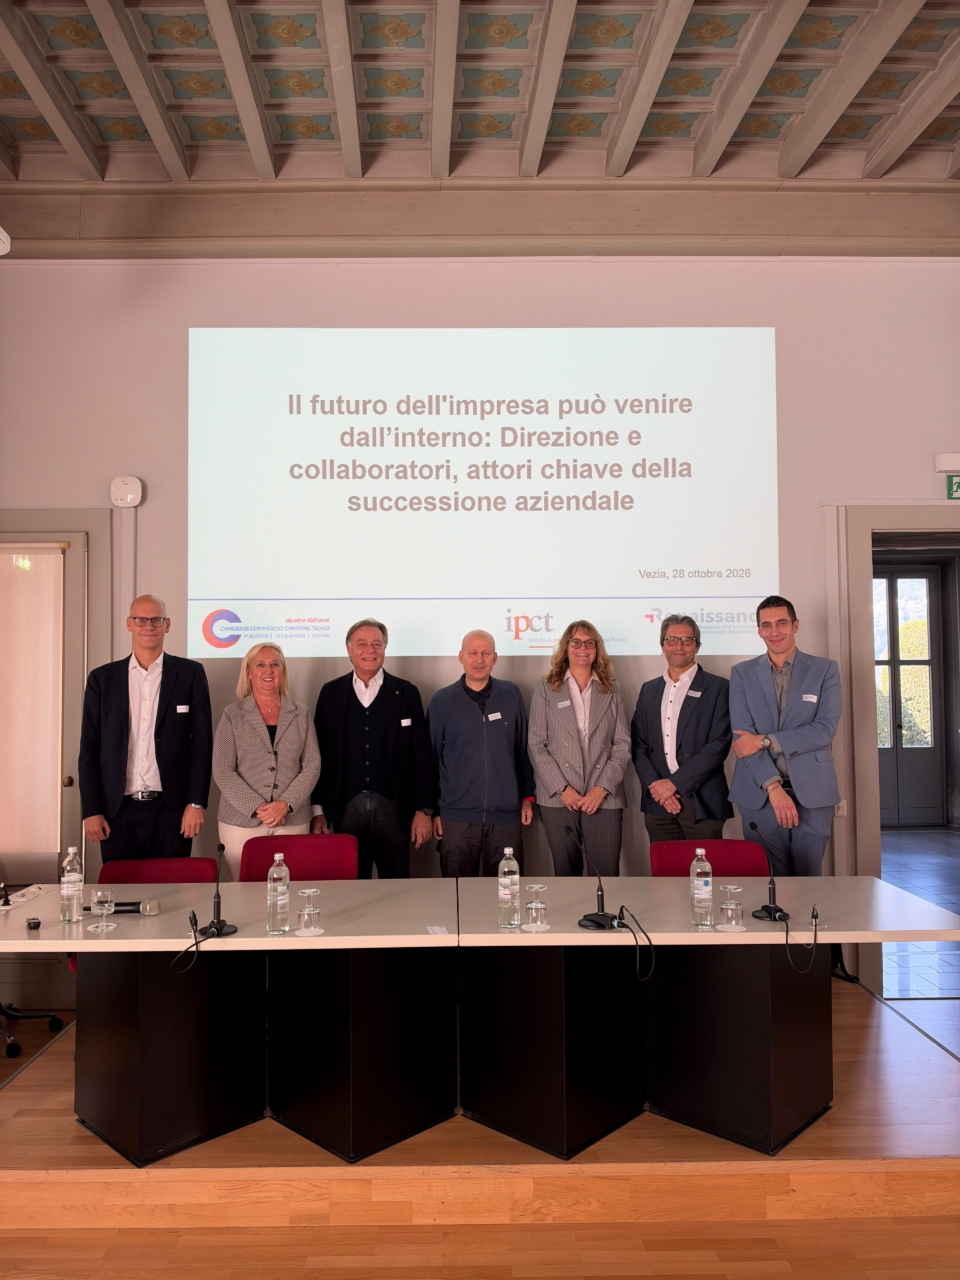
Nella prestigiosa cornice del Centro di Studi Bancari di Villa Negroni a Vezia si è tenuto oggi l’incontro organizzato dalla Cc-Ti in collaborazione con Renaissance e iPCT, dedicato alla successione aziendale e, in particolare, al ruolo che direzione e collaboratori possono assumere nel garantire il futuro dell’impresa.
La successione rappresenta infatti uno dei passaggi più delicati nella vita di un’azienda, ma anche una fase decisiva per garantirne la continuità, preservando competenze, posti di lavoro, know-how e spirito imprenditoriale sul territorio. Un tema particolarmente importante per le PMI e che la Cc-Ti segue da tempo con grande attenzione.
Nel suo saluto introduttivo, il Presidente della Cc-Ti Andrea Gehri ha sottolineato come affrontare la successione significhi guardare non soltanto al futuro della singola azienda, ma anche alla salvaguardia delle competenze, dell’occupazione e di quel patrimonio imprenditoriale che contribuisce alla solidità della nostra economia. In questo contesto, accanto alla tradizionale successione familiare, acquistano crescente rilevanza soluzioni che coinvolgono dirigenti e collaboratori già attivi all’interno dell’azienda.
Un primo approfondimento è stato dedicato agli aspetti fiscali della successione aziendale. Giordano Macchi (Direttore della Divisione delle contribuzioni) e Anna Maestrini (Vice-direttrice) hanno affrontato il tema partendo dalle riforme fiscali intervenute negli scorsi anni e dalle disposizioni relative all’imposta di successione e donazione, soffermandosi anche sulle questioni da considerare quando il passaggio dell’impresa avviene a favore di collaboratori.
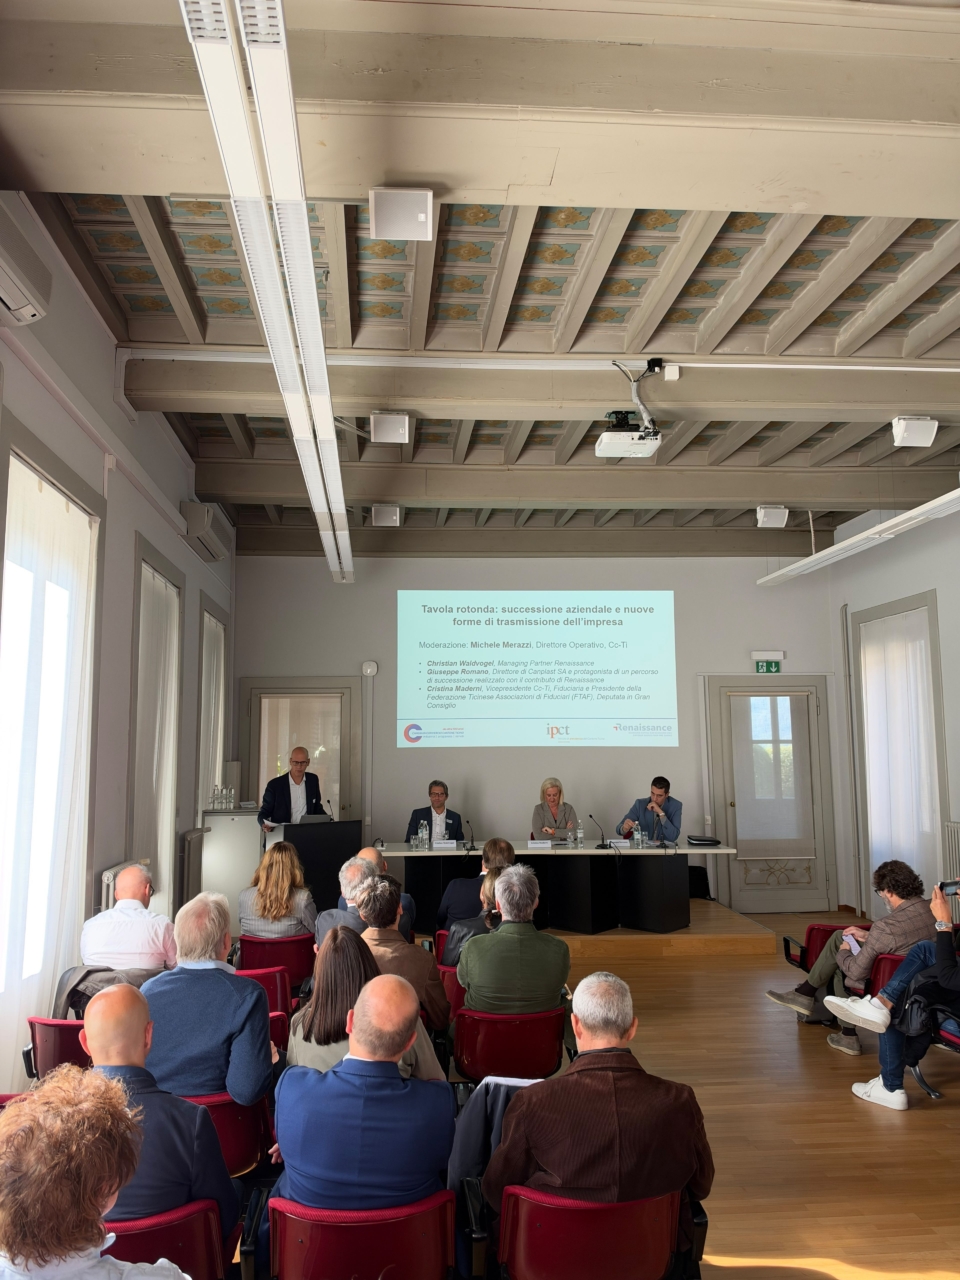
Il cuore dell’incontro è stato poi dedicato alle opportunità e alle sfide di una successione che nasce all’interno dell’impresa. Moderata dal Direttore operativo della Cc-Ti Michele Merazzi, la tavola rotonda ha riunito Cristina Maderni, Fiduciaria, Presidente FTAF e Vicepresidente Cc-Ti, Christian Waldvogel, Managing Partner di Renaissance, e Giuseppe Romano, Direttore di Canplast SA. Tre prospettive differenti e complementari per affrontare temi quali la preparazione dell’azienda alla successione, il finanziamento di un Management Buy-Out, il passaggio da manager a imprenditore, la valutazione dell’impresa e il ruolo di chi cede l’attività.
Dal confronto è emerso soprattutto come una successione non sia soltanto un’operazione finanziaria, fiscale o societaria. È un percorso imprenditoriale e umano, che richiede preparazione, visione e la capacità di creare le condizioni affinché nuove persone possano assumersi la responsabilità di portare avanti quanto costruito nel tempo.
L’esperienza di Renaissance ha inoltre permesso di approfondire il possibile ruolo del capitale esterno nel sostenere operazioni di successione e Management Buy-Out, favorendo la continuità delle PMI svizzere.
Verso la conclusione dell’incontro, spazio anche alla prospettiva del mondo previdenziale con l’intervento di Alessandro Butti, Responsabile del patrimonio mobiliare dell’Istituto di Previdenza del Cantone Ticino (iPCT), dedicato alle ragioni che hanno portato l’Istituto ad aderire a Renaissance.
Un incontro che ha quindi messo attorno allo stesso tavolo imprese, istituzioni, mondo finanziario e previdenziale e competenze professionali, creando un dialogo tra problemi concreti e possibili soluzioni. Perché assicurare la continuità di un’impresa significa anche preservare competenze, occupazione e valore per il territorio.
https://www.cc-ti.ch/site/wp-content/uploads/2026/10/ART26-evento-succ-aziendale.jpg8531280Giulia Scalzihttps://www.cc-ti.ch/site/wp-content/uploads/2020/05/LG-cc-ti-03.pngGiulia Scalzi2026-10-28 14:24:252026-10-28 14:55:04Il futuro dell’impresa può venire dall’interno
Un nuovo format video arricchisce i podcast della Cc-Ti, dando voce e volto a economia, imprese, persone e idee.
L’economia cambia prospettiva
La Cc-Ti amplia la propria proposta editoriale con Video Economy, un format che porta il linguaggio dei podcast nella dimensione video.
Un nuovo spazio dedicato all’economia, alle imprese e all’attualità, pensato per affrontare temi di interesse per il mondo economico attraverso conversazioni, approfondimenti, esperienze e punti di vista differenti.
A guidare il confronto è Angelo Chiello, caporedattore e speaker di Radio Ticino, che incontra di volta in volta ospiti, imprenditori ed esperti per discutere dei temi che interessano le aziende e il territorio.
Dalle parole alle persone
Video Economy nasce con un’idea semplice: alcuni temi non meritano soltanto di essere ascoltati, ma anche di essere guardati.
La dimensione video permette infatti di avvicinare ulteriormente il pubblico ai protagonisti delle conversazioni. Le parole acquistano un volto, il confronto diventa più immediato e le esperienze raccontate entrano ancora più direttamente nella discussione.
Al centro rimangono i contenuti: economia, impresa, lavoro, formazione, innovazione e attualità diventano occasioni per conoscere persone, esperienze e prospettive diverse.
Il risultato è un format dinamico e accessibile, che mantiene lo stile dei podcast Cc-Ti ma sperimenta un modo diverso di raccontare l’economia.
Un format aperto a voci e prospettive diverse
Non esiste una formula rigida. Ogni puntata parte da un tema e dalle persone più adatte ad affrontarlo.
Imprenditori, specialisti, rappresentanti del mondo economico e altri ospiti possono così portare nel confronto competenze, esperienze concrete e punti di vista differenti.
Video Economy vuole essere proprio questo: uno spazio in cui raccontare ciò che sta cambiando, approfondire questioni che interessano le imprese e guardare all’economia attraverso chi la vive quotidianamente.
Guarda Video Economy
Le puntate di Video Economy sono disponibili attraverso i canali della Cc-Ti e nella pagina dedicata al nuovo format.
Economia, imprese, persone e idee. Da ascoltare. Da guardare. Da condividere.
https://www.cc-ti.ch/site/wp-content/uploads/2026/10/ART26-Video-Economy.png8531280Giulia Scalzihttps://www.cc-ti.ch/site/wp-content/uploads/2020/05/LG-cc-ti-03.pngGiulia Scalzi2026-10-28 10:16:312026-10-28 10:16:32Nasce Video Economy: l’economia da ascoltare, ma anche da vedere
Il compromesso fra Francia e Germania sul futuro dell’automobile europea potrebbe segnare una svolta nella politica industriale dell’UE. Un’evoluzione che riguarda direttamente anche la Svizzera e ha una certa rilevanza nella discussione sugli Accordi bilaterali.
Per anni il dibattito europeo sull’automobile è stato sfortunatamente dominato solo dagli obiettivi climatici, dall’elettrificazione e dalle scadenze per l’abbandono dei motori tradizionali, con “soluzioni” calate dall’alto, senza alcuna considerazione per le esigenze delle cittadine e dei cittadini né tantomeno per quelle delle industrie. Oggi, di fronte alle difficoltà dell’industria continentale e alla crescente concorrenza internazionale, soprattutto quella cinese, sembra emergere finalmente una consapevolezza diversa: la transizione ecologica o energetica, che dir si voglia, non può prescindere dalla competitività delle imprese e dalla capacità di mantenere produzione, investimenti e occupazione in Europa. È drammatico che ci siano voluti ripetuti annunci di decine di migliaia di licenziamenti affinché la politica si rendesse conto dei disastri fatti. Ma, volendo essere ottimisti, si potrebbe dire “meglio tardi che mai”.
È in questo contesto che si inserisce il compromesso politico raggiunto da Francia e Germania, che intende rivalorizzare il concetto di «Made in Europe» nell’ambito delle politiche industriali europee. In sostanza, l’intesa prevede che un’automobile, per essere considerata europea, debba essere assemblata nel continente e incorporare almeno il 70% di valore dei componenti di origine europea, secondo criteri che contemplano alcune eccezioni, in particolare per le batterie. Non si tratta di un dettaglio tecnico. È il tentativo di rafforzare le filiere produttive continentali, evitando che l’Europa si trasformi progressivamente in un semplice mercato di consumo per prodotti realizzati altrove. Il compromesso riflette, com’è comprensibile, sensibilità differenti. La Francia sostiene tradizionalmente una politica industriale più interventista, mentre la Germania, fortemente integrata nelle catene globali del valore, privilegia un approccio maggiormente aperto agli scambi internazionali. L’intesa cerca quindi un equilibrio fra protezione della base industriale e competitività.
Un secondo elemento significativo riguarda il futuro dei motori termici. Dopo anni di discussioni concentrate sul divieto previsto per il 2035, emerge la possibilità di introdurre maggiore flessibilità, mantenendo obiettivi ambiziosi di riduzione delle emissioni senza escludere completamente determinate tecnologie. Anche in questo caso il cambiamento è rilevante: gli obiettivi ambientali restano, ma si riconosce che le modalità per raggiungerli devono confrontarsi con le realtà tecnologiche, industriali ed economiche. Il messaggio che ne emerge è importante: la competitività non è un ostacolo agli obiettivi ambientali e sociali, ma una condizione indispensabile per poterli realizzare.
Va precisato che il compromesso franco-tedesco non equivale ancora a una decisione definitiva dell’Unione europea (UE), perché restano da chiarire numerosi aspetti normativi e le posizioni degli altri Stati membri, ma si tratta di un segnale politico molto rilevante. L’Europa sembra finalmente rendersi conto che la sua autonomia strategica dipende anche dalla solidità della sua industria. Senza imprese competitive, capacità d’innovazione e investimenti produttivi, anche le ambizioni ambientali rischiano di diventare difficilmente sostenibili.
Per la Svizzera, e in particolare per il Ticino, questa evoluzione merita un attento esame. Numerose imprese svizzere sono infatti integrate nelle filiere industriali europee, attraverso componenti specializzati, tecnologie avanzate e produzioni di nicchia. Come evidenziamo da tempo, le difficoltà dell’industria tedesca si riflettono su molte realtà produttive elvetiche. Non a caso è noto il detto “Quando la Germania ha l’influenza, la Svizzera tossisce”. Nell’ambito dello specifico accordo franco-tedesco, dobbiamo prestare particolare attenzione all’introduzione di criteri rigidi sull’origine dei prodotti. Questi criteri potrebbero creare difficoltà alle imprese se l’origine svizzera dei beni non fosse considerata alla stessa stregua di quella europea.
Pur senza garantire automaticamente il riconoscimento dei prodotti svizzeri come «Made in Europe», il consolidamento della via bilaterale può contribuire a tutelare l’integrazione delle nostre imprese nelle catene produttive continentali. Il rischio di nuove barriere commerciali costituisce quindi un argomento economico da considerare nel dibattito sui futuri rapporti con l’UE. In un contesto nel quale l’accesso ai mercati rischia di essere sempre più condizionato da criteri di origine e preferenze industriali, la stabilità delle relazioni economiche e giuridiche assume un’importanza strategica.
Di fronte al rinnovato orientamento industriale europeo, per la Svizzera è essenziale preservare la propria integrazione nelle filiere continentali e promuovere condizioni favorevoli alla competitività delle sue imprese.
https://www.cc-ti.ch/site/wp-content/uploads/2021/08/ART21-foto-Albertoni-2021.jpg8531280Giulia Scalzihttps://www.cc-ti.ch/site/wp-content/uploads/2020/05/LG-cc-ti-03.pngGiulia Scalzi2026-10-27 14:03:152026-10-27 14:03:15L’Europa riscopre l’industria. E la Svizzera?
A cura di Michele Merazzi, Direttore operativo Cc-Ti
Michele Merazzi, Direttore operativo Cc-Ti
Gli annunci di Vontobel e Cembra Money Bank hanno riacceso il dibattito sull’attrattività della piazza zurighese. Vontobel prevede di aprire nel 2030 un nuovo campus a Baar, nel Canton Zugo, dove intende trasferire la sede di Vontobel Holding, mantenendo a Zurigo un centro dedicato alla clientela. Cembra ha invece annunciato il trasferimento della sede da Zurigo-Altstetten a Baden per l’autunno 2027.
Sono scelte che invitano a una riflessione: quali fattori incidono oggi sulla localizzazione di un’impresa?
Un’analisi pubblicata da zentralplus il 6 ottobre 2026 offre un ulteriore elemento di confronto: secondo la testata, che ha esaminato le registrazioni del Foglio ufficiale svizzero di commercio, dal gennaio 2025 sono 655 le imprese che hanno trasferito la sede dal Canton Zurigo al Canton Zugo. Il dato riguarda questo specifico flusso, non il saldo complessivo dei trasferimenti da e verso Zurigo. Inoltre, come precisa l’analisi, lo spostamento della sede giuridica non coincide necessariamente con quello delle attività operative.
Questi elementi non bastano a dimostrare un problema strutturale della piazza zurighese. Per il Ticino, il loro interesse sta piuttosto nell’invito a valutare la propria attrattività: nella competizione tra territori, nessuna posizione può essere considerata acquisita per sempre.
Le imprese scelgono
La decisione di un’azienda di rimanere, investire o trasferirsi dipende da una combinazione di fattori: fiscalità, personale qualificato, infrastrutture, collegamenti, costi, disponibilità di spazi e semplicità delle procedure. Il loro peso varia secondo il settore e le esigenze dell’impresa. Nei propri annunci, Vontobel e Cembra pongono l’accento sugli spazi di lavoro, sulla collaborazione e sull’accessibilità dei nuovi insediamenti: non sarebbe quindi corretto ricondurre queste scelte alla sola fiscalità.
Per il Ticino, preservare il tessuto economico, tutelare l’occupazione e permettere alle aziende già presenti di continuare a investire resta una priorità.
A questo impegno va affiancata la capacità di attrarre nuove imprese e nuovi investimenti. Sono obiettivi complementari, che richiedono entrambi attenzione alla qualità delle condizioni offerte dal territorio.
La domanda diventa allora concreta: su quali punti di forza può contare il Ticino e dove deve intervenire per essere scelto?
Abbiamo carte importanti da giocare
Il nostro Cantone dispone di risorse importanti: la posizione tra il nord e il sud dell’Europa, un tessuto imprenditoriale diversificato, competenze industriali e finanziarie, la formazione professionale, le istituzioni universitarie e i centri di ricerca, oltre alla qualità di vita.
Valorizzare queste risorse significa tradurle in opportunità concrete per chi vuole avviare o sviluppare un’attività.
Il lavoro sulle condizioni quadro deve quindi proseguire su più fronti: competitività fiscale, semplificazione delle procedure, infrastrutture e disponibilità di competenze. Altrettanto importante è che chi intende investire, innovare e creare posti di lavoro trovi interlocutori pronti a cercare soluzioni nel rispetto delle regole.
Favorire lo sviluppo del territorio attraverso condizioni adeguate per le imprese non significa concedere loro privilegi. Nuovi investimenti possono generare occupazione, posti di apprendistato, opportunità per le PMI e gli artigiani locali, collaborazioni con il mondo della formazione e della ricerca ed entrate per la collettività. Il valore dell’attrattività economica si misura anche nella capacità di produrre questi benefici per chi vive e lavora nel Cantone.
Dal confronto alle opportunità per il Ticino
Per il Ticino, il confronto con il dibattito zurighese acquista valore se aiuta a individuare dove migliorare le condizioni d’insediamento e come accogliere e accompagnare i progetti imprenditoriali. È su questo terreno che la riflessione sull’attrattività può tradursi in opportunità.
Accanto all’impegno per trattenere aziende, investimenti e competenze, dobbiamo quindi porci una domanda: cosa può convincere un’impresa che oggi opera altrove a scegliere domani il nostro Cantone?
Consolidare ciò che abbiamo costruito e aprire nuove prospettive di sviluppo per il Ticino richiede un impegno concreto: creare le condizioni perché le imprese scelgano di restare, crescere e investire nel nostro Cantone. L’attrattività si costruisce così.
https://www.cc-ti.ch/site/wp-content/uploads/2020/09/ART20-merazzi-business-ceo-1-1.jpg8531280Giulia Scalzihttps://www.cc-ti.ch/site/wp-content/uploads/2020/05/LG-cc-ti-03.pngGiulia Scalzi2026-10-26 09:36:002026-10-26 09:36:01Attrattività economica: il dibattito zurighese interpella anche il Ticino
Pechino propone di ampliare i controlli sull’esportazione di 40 tecnologie nei settori dell’intelligenza artificiale, della biomedicina e del fotovoltaico. La consultazione pubblica resterà aperta fino al 15 novembre 2026, ma dal 16 ottobre è già applicabile un obbligo temporaneo di registrazione preventiva per determinate operazioni di trasferimento tecnologico verso l’estero. Le novità interessano anche le imprese svizzere che collaborano con partner cinesi.
Il 16 ottobre 2026, il Ministero del Commercio cinese (MOFCOM) e il Ministero della Scienza e della Tecnologia hanno pubblicato l’Annuncio n. 48/2026, relativo alla proposta di revisione del Catalogue of Technologies Prohibited or Restricted from Export, il catalogo nazionale delle tecnologie la cui esportazione è vietata o soggetta a restrizioni. L’iniziativa si inserisce nel quadro della politica cinese di controllo delle esportazioni di tecnologie considerate strategiche e interessa tre settori caratterizzati da un’elevata intensità di ricerca, innovazione e cooperazione internazionale: intelligenza artificiale, biomedicina e fotovoltaico. Il provvedimento distingue due misure: una proposta di modifica del catalogo, ancora sottoposta a consultazione, e un regime temporaneo di registrazione delle esportazioni di tecnologie interessate, già applicabile dalla data di pubblicazione.
Quaranta tecnologie interessate dalla revisione
La proposta prevede l’inserimento nel catalogo di 40 tecnologie, suddivise in 14 tecnologie per le quali si prospetta il divieto di esportazione e 26 tecnologie che verrebbero assoggettate a restrizioni. Le tecnologie interessate sono ripartite in tre ambiti:
La distinzione tra tecnologie vietate e tecnologie soggette a restrizioni è particolarmente importante. Nel primo caso, l’esportazione non sarebbe consentita; nel secondo, potrebbe essere subordinata all’ottenimento delle autorizzazioni previste dalla normativa cinese. Le misure proposte non equivalgono quindi a un divieto generalizzato di trasferimento tecnologico dalla Cina, ma introducono un sistema di controlli differenziati in funzione della tecnologia e delle modalità di trasferimento.
Intelligenza artificiale: controlli su modelli avanzati e tecnologie sensibili
Il settore dell’intelligenza artificiale rappresenta la componente più ampia della revisione, con 23 tecnologie interessate. La proposta comprende tecnologie relative ai grandi modelli di intelligenza artificiale (large language models e altri modelli avanzati), agli agenti intelligenti, alle infrastrutture di calcolo e all’elaborazione delle informazioni. Tra gli esempi indicati dalle autorità figurano le tecnologie di generazione e modifica automatizzata di codici informatici malevoli, per le quali è previsto il divieto di esportazione, e le tecnologie di individuazione delle vulnerabilità informatiche assistita dall’intelligenza artificiale, per le quali sono prospettate restrizioni. Secondo i chiarimenti del MOFCOM, l’obiettivo è limitare i rischi di diffusione incontrollata di tecnologie che potrebbero essere impiegate per compromettere infrastrutture critiche o sistemi sensibili. Sono tuttavia previste importanti delimitazioni. Le tecnologie già entrate nel pubblico dominio attraverso iniziative open source, pubblicazioni scientifiche o altre forme di divulgazione non rientrerebbero nell’ambito dei nuovi controlli. Le autorità hanno inoltre chiarito che, per i modelli soggetti a restrizioni, l’installazione e l’utilizzo presso infrastrutture situate all’estero possono costituire un’esportazione di tecnologia. Diversamente, la semplice messa a disposizione di servizi attraverso API, applicazioni, interfacce web o soluzioni SaaS non è considerata, nelle fattispecie illustrate dal Ministero, un trasferimento del modello tecnologico soggetto ai controlli proposti.
Biomedicina: attenzione alle tecnologie avanzate e alla biosicurezza
Cinque tecnologie riguardano il settore biomedico, con particolare riferimento alle terapie cellulari e geniche, ai farmaci basati su piccoli acidi nucleici e alle tecnologie connesse ai microrganismi patogeni. Le misure mirano a controllare il trasferimento internazionale di competenze e processi tecnologici considerati sensibili sotto il profilo della biosicurezza e della tutela della salute pubblica. Tra le tecnologie proposte per il divieto di esportazione figurano determinate piattaforme tecnologiche proprietarie per le terapie cellulari e geniche. Sono invece previste restrizioni per specifiche tecnologie proprietarie di individuazione e validazione di nuovi bersagli terapeutici. Il MOFCOM ha precisato che alcune modalità di collaborazione internazionale potranno beneficiare di esclusioni o procedure agevolate. In particolare, per determinate piattaforme tecnologiche, le licenze d’uso che non comportano il trasferimento della proprietà e i servizi di ricerca o produzione conto terzi possono essere esclusi dal campo di applicazione. Per altre tecnologie soggette a restrizioni sono invece contemplate procedure di autorizzazione automatica. Queste distinzioni assumono particolare rilievo per le imprese farmaceutiche e biotecnologiche che collaborano con partner cinesi attraverso accordi di licenza, ricerca congiunta, sviluppo clinico o produzione.
Fotovoltaico: controlli sulle tecnologie produttive e sui macchinari strategici
Il terzo ambito riguarda 12 tecnologie impiegate nella filiera fotovoltaica, in particolare nella produzione di polisilicio, wafer e celle solari. Tra le tecnologie per le quali sono prospettate restrizioni figurano specifici processi di produzione del polisilicio, tra cui quelli relativi a linee con una capacità produttiva annua pari o superiore a 30’000 tonnellate. La proposta comprende inoltre determinate tecnologie per la produzione di celle fotovoltaiche avanzate, incluse tecnologie relative alle celle in perovskite e alle celle tandem. Un elemento di particolare interesse riguarda il fatto che il campo di applicazione può estendersi anche ad apparecchiature e macchinari che incorporano o consentono il trasferimento delle tecnologie controllate. Le autorità cinesi precisano infatti che l’esportazione di tecnologie fotovoltaiche può avvenire contestualmente alla fornitura di linee produttive, alla loro installazione, messa in servizio, modifica o aggiornamento. Per le tecnologie soggette a restrizioni, tali operazioni potrebbero richiedere un’autorizzazione all’esportazione, con conseguenze anche sulle procedure bancarie, doganali e amministrative. Il MOFCOM sottolinea tuttavia che i controlli non si estendono indistintamente a tutte le apparecchiature fotovoltaiche, ma riguardano specifiche tecnologie e determinati macchinari identificati dalla normativa.
Registrazione preventiva: obbligo già applicabile dal 16 ottobre 2026
Al di là delle modifiche proposte al catalogo, l’aspetto di maggiore rilevanza immediata è l’introduzione di un obbligo temporaneo di registrazione prima dell’esportazione. Dal 16 ottobre 2026 e fino all’entrata in vigore della revisione definitiva del catalogo, gli operatori che intendono esportare le tecnologie individuate nell’annuncio devono procedere alla registrazione attraverso la piattaforma elettronica del MOFCOM dedicata alla gestione del commercio tecnologico. L’obbligo riguarda anche le operazioni già avviate ma non ancora completate. Le fattispecie soggette a registrazione comprendono:
il trasferimento a soggetti esteri della proprietà di tecnologie, inclusa la cessione di diritti di proprietà intellettuale;
la concessione a soggetti esteri di diritti di utilizzo di tecnologie sviluppate o detenute in Cina;
il trasferimento della proprietà o del controllo effettivo di tecnologie cinesi a soggetti esteri;
ulteriori operazioni per le quali il MOFCOM richieda espressamente la registrazione.
Secondo i chiarimenti ufficiali, per le apparecchiature fotovoltaiche strategiche comprese nel campo di applicazione è ugualmente richiesta la registrazione. La registrazione deve essere effettuata tramite la piattaforma MOFCOM – Technical Trade Management. Le informazioni richieste comprendono, in particolare, l’identificazione dell’esportatore e del destinatario, il Paese o territorio di destinazione, la descrizione della tecnologia, il suo utilizzo previsto e il valore economico stimato dell’operazione. Per il trasferimento simultaneo di più tecnologie allo stesso destinatario è prevista la possibilità di presentare un’unica registrazione. Negli altri casi, le operazioni devono generalmente essere registrate separatamente. È importante distinguere la registrazione temporanea dall’eventuale autorizzazione all’esportazione: la prima costituisce un adempimento già introdotto dall’annuncio, mentre il regime definitivo di divieti e restrizioni dipenderà dall’esito della revisione del catalogo. Restano naturalmente applicabili gli eventuali obblighi autorizzativi già previsti dalla normativa vigente.
Quali conseguenze per le imprese svizzere?
Le nuove disposizioni non riguardano esclusivamente gli esportatori cinesi. Possono avere conseguenze anche per le imprese svizzere che acquistano tecnologie dalla Cina, partecipano a progetti industriali con partner locali o sviluppano attività di ricerca e produzione congiunte. L’impatto dipenderà dalla natura della tecnologia e dalla struttura dell’operazione. Per le imprese che acquistano impianti industriali o linee produttive dalla Cina, sarà importante verificare se la fornitura comprende tecnologie controllate, documentazione tecnica, software proprietari, assistenza all’installazione o trasferimenti di competenze soggetti a specifici adempimenti. Nel settore biomedico, gli accordi di licenza e collaborazione scientifica dovranno essere esaminati anche alla luce delle distinzioni tra trasferimento della proprietà, concessione di diritti d’uso e prestazione di servizi. Per le imprese attive nell’intelligenza artificiale, assumerà invece rilievo la distinzione tra accesso a servizi digitali e trasferimento effettivo di tecnologie, modelli o infrastrutture. Le operazioni di investimento e acquisizione meritano particolare attenzione, poiché il provvedimento include espressamente tra le fattispecie soggette a registrazione il passaggio della proprietà o del controllo effettivo di determinate tecnologie a soggetti esteri.
Cosa dovrebbero verificare le aziende?
Le imprese che intrattengono rapporti tecnologici o industriali con la Cina dovrebbero anzitutto identificare le tecnologie interessate e verificare, insieme ai propri partner cinesi, se le operazioni previste rientrino nel campo di applicazione del provvedimento. Particolare attenzione dovrebbe essere riservata ai contratti in corso di esecuzione, agli accordi di licenza, ai progetti di ricerca congiunta e alle forniture di macchinari accompagnate da trasferimenti di know-how. Per le operazioni potenzialmente interessate, è opportuno chiarire preventivamente le responsabilità relative alla registrazione e agli eventuali procedimenti autorizzativi, tenendo conto delle possibili conseguenze sui tempi di esecuzione e sugli obblighi contrattuali. La verifica dovrebbe basarsi sulle specifiche tecniche e sulle caratteristiche effettive dell’operazione, non soltanto sulla denominazione commerciale dei prodotti o sulla loro classificazione doganale.
Consultazione pubblica fino al 15 novembre 2026
La proposta di revisione rimane aperta alla consultazione pubblica dal 16 ottobre al 15 novembre 2026. Le osservazioni possono riguardare l’elenco delle tecnologie, i parametri tecnici utilizzati per definirne il campo di applicazione, le misure di controllo previste e le eventuali procedure agevolate. Non è ancora stata comunicata una data definitiva per l’entrata in vigore del catalogo revisionato. Per le imprese svizzere, l’evoluzione della normativa merita quindi attenzione, soprattutto in presenza di trasferimenti tecnologici in corso o di nuovi progetti di collaborazione con partner cinesi.
Le informazioni riportate si basano sull’annuncio ufficiale e sui chiarimenti pubblicati dalle autorità cinesi il 16 ottobre 2026, tradotti con il supporto dell’intelligenza artificiale. Le traduzioni non hanno carattere ufficiale e, in caso di divergenze interpretative, fa fede il testo originale in lingua cinese. Le disposizioni definitive potranno differire dalla proposta attualmente in consultazione. Per le singole operazioni è necessaria una verifica della normativa applicabile e delle specifiche tecniche interessate.
Cliccando il pulsante «Accetta», acconsentite all’utilizzo di tutti i nostri cookie così come quelli dei nostri partner. Utilizziamo i cookie per raccogliere informazioni sulle visite al nostro sito web, con lo scopo di fornirvi un'esperienza ottimale e per migliorare continuamente le prestazioni del nostro sito web. Per maggiori informazioni potete consultare la nostra informativa sulla privacy.
Quando visitate un sito web, questo può memorizzare o recuperare informazioni attraverso il vostro browser, di solito sotto forma di cookie. Poiché rispettiamo il vostro diritto alla privacy, potete scegliere di non consentire la raccolta di dati da alcuni tipi di servizi. Tuttavia, il mancato consenso a tali servizi potrebbe influire sull'esperienza dell'utente.
Questi cookie sono strettamente necessari per fornirti i servizi disponibili attraverso il nostro sito web e per utilizzare alcune delle sue funzionalità.
Cookie di Google Analytics
Utilizziamo Analytics con lo scopo di monitorare il funzionamento del sito e analizzare il comportamento utente.
Altri servizi
Utilizziamo cookies di YouTube e Vimeo per l'iterazione di video esterni nel nostro sito.