La Commissione europea ha definito le modalità per tenere conto dei costi del carbonio già sostenuti nei Paesi di produzione, consentendo una riduzione degli obblighi CBAM. Le disposizioni interessano anche le imprese svizzere che commerciano prodotti di Paesi terzi soggetti al meccanismo.
Con la pubblicazione, il 16 novembre 2026, del regolamento di esecuzione (UE) 2026/2498, la Commissione europea ha definito le modalità di riconoscimento dei prezzi del carbonio effettivamente pagati nei Paesi terzi nell’ambito del Carbon Border Adjustment Mechanism (CBAM). Le nuove disposizioni precisano le condizioni e le procedure attraverso cui gli importatori europei possono ottenere una riduzione del numero di certificati CBAM da restituire, qualora le emissioni incorporate nei prodotti importati siano già state assoggettate a un prezzo del carbonio nel Paese di produzione. Il principio, già previsto dalla normativa CBAM, mira a evitare che le medesime emissioni siano assoggettate a una doppia imposizione, tenendo conto dei costi del carbonio effettivamente sostenuti al di fuori dell’Unione europea.
Quali prezzi del carbonio possono essere riconosciuti?
Il regolamento disciplina il riconoscimento dei costi derivanti da sistemi di scambio delle quote di emissione (ETS), compresi i sistemi baseline-and-credit, nonché da imposte, prelievi o altri oneri sul carbonio che soddisfano le condizioni previste dalla normativa CBAM. Contiene inoltre un elenco, non esaustivo, dei meccanismi di carbon pricing considerati conformi a tali criteri; l’assenza dall’elenco non comporta tuttavia automaticamente l’esclusione di un determinato meccanismo. Ai fini della deduzione rileva esclusivamente il prezzo effettivamente pagato, tenendo conto di eventuali quote assegnate gratuitamente, esenzioni, rimborsi o altre forme di compensazione che ne riducono l’onere economico. Il riconoscimento non è automatico. Gli importatori devono poter documentare i costi sostenuti e la loro attribuzione alle emissioni incorporate nelle merci dichiarate. Il regolamento definisce a tale scopo specifici requisiti documentali e procedure di certificazione indipendente. Per i periodi di riferimento 2026 e 2027 è previsto un regime transitorio che consente ai verificatori CBAM già accreditati, alle condizioni previste dal regolamento, di certificare anche il prezzo del carbonio effettivamente pagato senza disporre ancora dello specifico accreditamento. Tale regime transitorio cesserà entro il 30 settembre 2028; successivamente sarà necessario lo specifico accreditamento previsto dal regolamento. In alternativa alla documentazione certificata del prezzo del carbonio effettivamente pagato, i dichiaranti CBAM potranno ricorrere, ove disponibili, ai default carbon prices messi a disposizione dalla Commissione europea. Questa possibilità mira a ridurre gli oneri amministrativi e i costi di conformità. Quando le emissioni incorporate sono determinate sulla base di valori standard, la deduzione può invece essere richiesta unicamente sulla base del pertinente default carbon price.
Quali conseguenze per le imprese svizzere?
È opportuno ricordare che le merci originarie della Svizzera sono esentate dall’applicazione del CBAM europeo, in ragione del collegamento tra il sistema svizzero di scambio di quote di emissione (CH ETS) e quello dell’Unione europea (EU ETS), come precisa anche la Segreteria di Stato dell’economia (SECO). Ai fini del CBAM l’origine delle merci è determinata sulla base delle regole di origine non preferenziale dell’UE. Le nuove disposizioni sul riconoscimento del prezzo del carbonio pagato nei Paesi terzi non modificano tale esenzione. Il regolamento può tuttavia assumere rilevanza per le imprese svizzere che commerciano prodotti soggetti al CBAM aventi origine doganale in Paesi terzi, diversi dalla Svizzera e dagli Stati membri dell’UE. È il caso, ad esempio, di una società commerciale svizzera che acquista acciaio di origine indiana e lo rivende a un cliente nell’Unione europea. Qualora nel Paese di produzione sia già stato effettivamente sostenuto un costo del carbonio riconoscibile ai fini CBAM, l’importatore europeo potrà richiederne la deduzione, nel rispetto delle condizioni previste dalla normativa. Per gli operatori coinvolti in queste catene commerciali diventa quindi importante verificare quali meccanismi di carbon pricing siano applicabili nei Paesi di produzione e assicurarsi che i fornitori siano in grado di mettere a disposizione le informazioni e la documentazione necessarie.
I prossimi sviluppi
Le disposizioni si applicano dal 1° gennaio 2026 e assumono pertanto rilevanza già per le prime dichiarazioni annuali CBAM, relative alle importazioni del 2026, da presentare entro il 30 settembre 2027. Nei prossimi mesi la Commissione europea pubblicherà ulteriori orientamenti operativi e modelli documentali destinati a produttori, importatori e organismi di certificazione. Saranno inoltre resi disponibili i default carbon prices utilizzabili per il calcolo delle deduzioni. Per le imprese interessate, il nuovo quadro normativo rende particolarmente importante la disponibilità di informazioni attendibili sui costi del carbonio sostenuti lungo la catena di approvvigionamento, anche in relazione agli eventuali precursori utilizzati nella produzione, affinché gli importatori europei possano beneficiare delle riduzioni previste.
Il Numero 03 di GeoRisk Ticino, l’osservatorio della Cc-Ti realizzato in collaborazione con Energytide, registra un ulteriore aumento del rischio geopolitico e geoeconomico sulle filiere ticinesi e svizzere. L’indice complessivo sale da 47 a 51 per il Canton Ticino e da 52 a 55 per la Svizzera, restando in entrambi i casi nella fascia di rischio medio. Ma dietro il dato complessivo il quadro cambia: le pressioni non riguardano più soltanto gli approvvigionamenti e iniziano a farsi sentire con maggiore intensità anche sui mercati di sbocco.
Un equilibrio sempre più complesso
Energia, logistica, materie prime, valute, domanda e politica commerciale continuano a muoversi contemporaneamente, ma non sempre nella stessa direzione. La crisi del Golfo resta uno dei principali fattori di instabilità, mentre in Europa si intensificano le tensioni economiche e commerciali e il franco torna a incidere sulla competitività delle imprese esportatrici. Il risultato è un quadro nel quale rischi già presenti si combinano con nuove variabili, modificando ancora una volta l’esposizione delle singole filiere. Alcuni sviluppi possono aggravare costi e condizioni di accesso ai mercati, altri attenuare pressioni precedenti o aprire nuove opportunità. Ed è proprio l’interazione fra questi fattori – più che il singolo evento – a diventare sempre più importante per capire dove si sta spostando il rischio.
Cosa monitorare a novembre?
Quali filiere stanno entrando nella fascia di rischio alto? Perché questa volta le vendite all’estero assumono un peso diverso? Quanto possono incidere il franco e il deterioramento di alcuni mercati europei? E quali sviluppi sul fronte energetico e commerciale potrebbero modificare nuovamente il quadro nelle prossime settimane? Dal Golfo all’Europa, dagli Stati Uniti alla Cina, l’analisi amplia inoltre lo sguardo su alcuni dossier destinati ad accompagnare le imprese anche nei prossimi mesi: dalle rotte energetiche e dalla disponibilità di materie prime alle nuove misure di politica commerciale, fino all’evoluzione dei cambi e dei principali mercati di sbocco. Le risposte sono nel Numero 03 di GeoRisk Ticino, che approfondisce rischi e opportunità, scenari evolutivi e segnali da monitorare a novembre, mettendoli in relazione con le diverse filiere del Canton Ticino e della Svizzera.
L’analisi completa nell’Area Soci
L’Executive Summary e il report completo di GeoRisk Ticino sono riservati agli associati Cc-Ti e disponibili nell’Area Soci, alla voce Internazionale. Chi non disponesse ancora dei dati di accesso può rivolgersi a Lisa Pantini, Responsabile delle relazioni con i soci.
Per domande o approfondimenti sui contenuti di GeoRisk Ticino è possibile contattare Monica Zurfluh, Responsabile Servizio Commercio internazionale, all’indirizzo georisk@cc-ti.ch.
https://www.cc-ti.ch/site/wp-content/uploads/2026/07/ART26-Georisk-Ticino.png8531280Giulia Scalzihttps://www.cc-ti.ch/site/wp-content/uploads/2020/05/LG-cc-ti-03.pngGiulia Scalzi2026-11-12 08:10:002026-11-12 09:26:55GeoRisk Ticino: come cambiano gli equilibri? Numero 3
Investimenti, innovazione, agroalimentare e turismo: l’incontro organizzato dalla Cc-Ti il 21 ottobre ha offerto una panoramica delle trasformazioni economiche di El Salvador e delle possibili complementarità con il tessuto imprenditoriale ticinese.
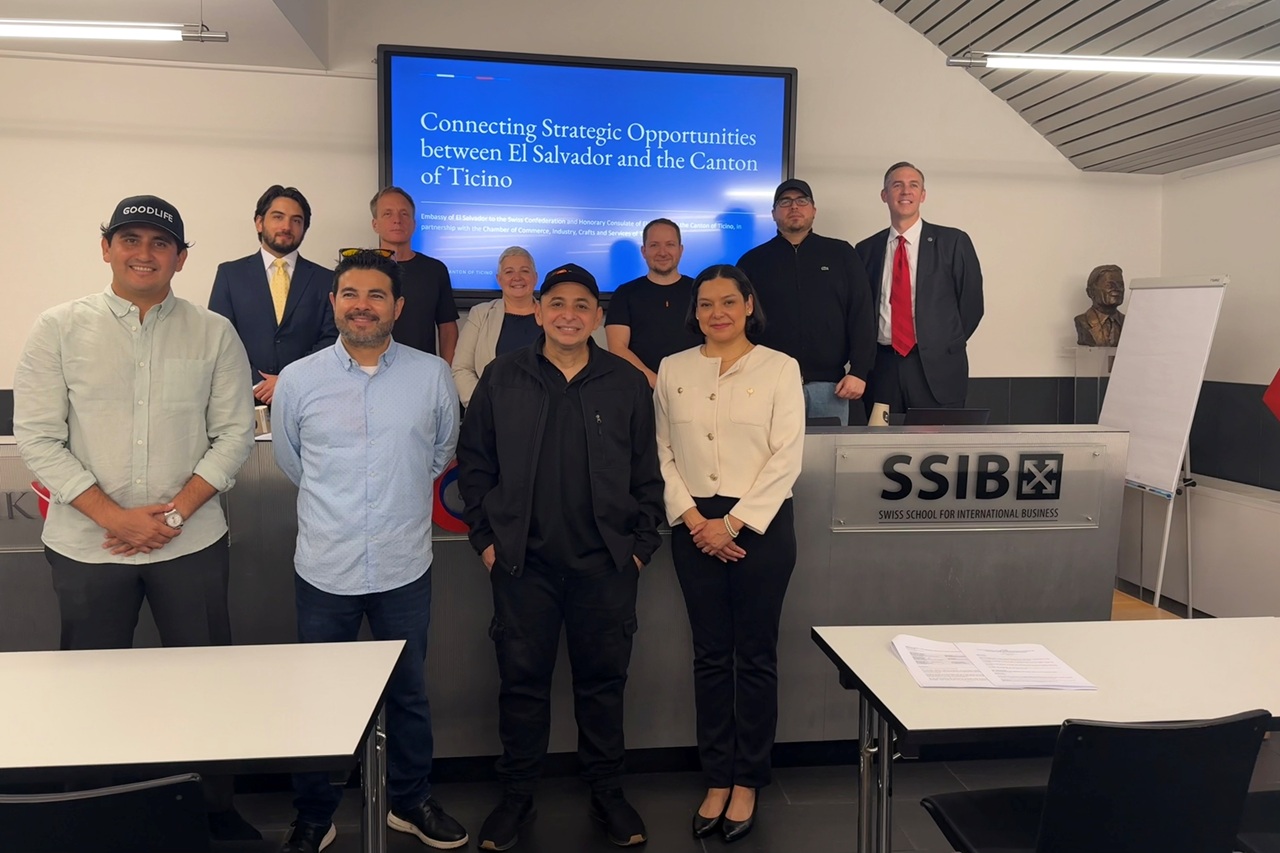
Il 21 ottobre 2026, la Camera di commercio, dell’industria, dell’artigianato e dei servizi del Cantone Ticino (Cc-Ti) ha ospitato a Lugano l’incontro Connecting Strategic Opportunities between El Salvador and the Canton of Ticino, organizzato in collaborazione con l’Ambasciata di El Salvador in Svizzera e il Consolato onorario di El Salvador a Lugano. L’evento, moderato da Flor Rodríguez, ministra consigliera presso l’Ambasciata di El Salvador in Svizzera, si è aperto con un videomessaggio di Adriana Mira, viceministra degli Affari esteri di El Salvador. Mira ha richiamato le trasformazioni attraversate dal Paese negli ultimi anni, sottolineando come il miglioramento delle condizioni di sicurezza abbia creato le basi per una nuova fase di sviluppo economico, fondata su investimenti, capacità produttiva e occupazione. In questo contesto, ha individuato possibili complementarità con il Ticino nei settori delle tecnologie medicali, della moda, dei servizi finanziari, dell’agroalimentare, del turismo, dell’ospitalità e della formazione, evidenziando l’importanza di costruire relazioni durature tra imprese e istituzioni.
Relazioni economiche e condizioni per gli investimenti
Monica Zurfluh, responsabile del commercio internazionale della Cc-Ti, ha presentato un quadro delle relazioni bilaterali, evidenziando come i rapporti economici tra Svizzera ed El Salvador siano più articolati di quanto suggeriscano le statistiche commerciali. Le relazioni diplomatiche risalgono al 1883, mentre il 2026 ha segnato un rinnovato dialogo istituzionale: in giugno si è svolto il secondo ciclo di consultazioni politiche bilaterali e in luglio è stato inaugurato a Lugano il Consolato onorario di El Salvador, affidato a Giacomo Zucco. Gli scambi di merci restano relativamente contenuti: secondo i dati doganali svizzeri nel 2025 le esportazioni svizzere verso El Salvador hanno raggiunto circa 15,6 milioni di franchi, a fronte di importazioni per 12 milioni. Più significativa è la presenza delle imprese svizzere nel Paese: lo stock di investimenti diretti svizzeri ha infatti raggiunto circa 92 milioni di dollari alla fine del 2025, in crescita del 16% rispetto all’anno precedente. La presenza imprenditoriale svizzera in El Salvador assume forme diverse. Tra gli esempi Holcim, che dispone di un’importante struttura produttiva nel settore dei materiali da costruzione, con oltre 600 collaboratori; Sika, attiva attraverso una filiale locale nella commercializzazione e nel supporto tecnico di soluzioni per l’edilizia e l’industria; e Nestlé, che nel 2024 ha inaugurato un nuovo centro distributivo a Nejapa, con un investimento di circa 10 milioni di dollari. Sul piano degli accordi, El Salvador non è parte dell’accordo di libero scambio concluso dall’AELS con alcuni Paesi dell’America centrale. I due Paesi dispongono tuttavia di un accordo bilaterale sulla promozione e protezione reciproca degli investimenti, in vigore dal 1996. Le condizioni per operare nel mercato salvadoregno sono state approfondite da Carlos Rivas, di Nodeman, società specializzata nella consulenza legale e societaria. Rivas ha illustrato le misure di semplificazione amministrativa, tra cui la possibilità di costituire società con un unico azionista attraverso procedure accelerate, e i regimi di incentivazione fiscale previsti per determinate attività nei settori tecnologico, turistico, energetico e manifatturiero. Tali regimi possono comprendere esenzioni dalle imposte societarie, municipali e sui dividendi, secondo condizioni e durate differenti. Per le imprese straniere resta fondamentale verificare i requisiti normativi e l’effettiva applicabilità delle agevolazioni.
Settori di possibile collaborazione tra Ticino ed El Salvador
Le prospettive di collaborazione tra i due territori sono state approfondite da Monica Zurfluh e Giacomo Zucco, che hanno individuato diversi ambiti di possibili complementarità. Tra questi figurano l’industria avanzata e le tecnologie industriali, con particolare riferimento alla meccanica di precisione, ai macchinari specializzati, all’automazione e alla componentistica ad alto valore aggiunto, nonché il settore delle life sciences (farmaceutico, medtech, biotech), nel quale il Ticino dispone di un ecosistema industriale consolidato. Altre prospettive di collaborazione riguardano l’agroalimentare, le infrastrutture, la logistica, l’energia, il turismo e l’ospitalità, lo sviluppo immobiliare e le tecnologie digitali, in particolare fintech, intelligenza artificiale e cybersicurezza, oltre a settori emergenti quali la robotica.
Innovazione finanziaria e Bitcoin: un ponte tra Lugano ed El Salvador
Il Bitcoin ha rappresentato un elemento importante nell’avvicinamento tra Lugano ed El Salvador, favorendo lo sviluppo di relazioni che oggi si estendono anche ad altri settori. Durante una conversazione (fireside chat) moderata da Daniel Starr, consigliere presso l’Ambasciata di El Salvador in Svizzera, Giacomo Zucco ha ripercorso le iniziative di formazione e collaborazione sviluppate nel Paese a partire dal 2021. Tra queste figura CUBO+, programma educativo dedicato allo sviluppo di competenze specialistiche nel settore Bitcoin, che ha coinvolto esperti internazionali e contribuito a rafforzare i legami tra le comunità tecnologiche. La rilevanza del contesto normativo è stata sottolineata da Ian Northon, responsabile legale di OCEAN, società attiva nei servizi per il mining di Bitcoin, che ha sviluppato una presenza societaria negli Stati Uniti, in Svizzera e in El Salvador. La scelta di operare in queste giurisdizioni è stata motivata dalla ricerca di chiarezza regolamentare, dalla diversificazione delle attività e dalla possibilità di pianificare nuovi sviluppi imprenditoriali.Román Martínez e Mike Peterson, di Bitcoin Beach, hanno illustrato l’esperienza dell’iniziativa comunitaria avviata nel 2019 per promuovere l’utilizzo del Bitcoin nelle transazioni quotidiane e favorire l’inclusione finanziaria. Bitcoin Beach ha contribuito ad attirare l’attenzione internazionale su El Salvador, favorendo nuovi contatti con imprenditori, investitori e operatori economici esteri. Il progetto mostra come un’iniziativa inizialmente legata all’innovazione finanziaria possa aprire la strada a collaborazioni più ampie, anche nella formazione, nei servizi tecnologici e nello sviluppo imprenditoriale.
Agroalimentare: dal commercio alla collaborazione industriale
Un esempio concreto di collaborazione imprenditoriale è stato presentato da Jorge Rubio, di Tierra Bendita, produttore ed esportatore di caffè di specialità, che ha illustrato un modello basato sulla qualità, sulla tracciabilità e sull’integrazione delle diverse fasi della filiera. L’impresa esporta già verso diversi mercati europei e ha sviluppato relazioni commerciali anche con torrefattori svizzeri, in particolare nella Svizzera romanda. La collaborazione si estende inoltre all’industria di precisione: Rubio ha illustrato un progetto con aziende svizzere produttrici di macinacaffè professionali, volto a sviluppare nuovi mercati in America centrale ed esplorare possibili attività di valorizzazione produttiva in El Salvador. Un’ulteriore iniziativa riguarda l’utilizzo delle tecnologie digitali per migliorare la tracciabilità dei microlotti di caffè e sviluppare meccanismi di remunerazione a beneficio dei produttori locali. L’esperienza dimostra come le relazioni commerciali possano evolvere verso collaborazioni tecnologiche e industriali. Per il Ticino, le competenze presenti nell’industria alimentare, nella lavorazione del caffè, nella meccanica di precisione e nell’automazione potrebbero trovare ulteriori ambiti di applicazione. Analoghe prospettive potrebbero emergere nelle tecnologie medicali, nella farmaceutica e nei servizi industriali specializzati.
Turismo e servizi: nuove prospettive di crescita
Il turismo rappresenta un altro comparto sul quale El Salvador sta puntando per sostenere la crescita economica. Secondo i dati dell’Organizzazione mondiale del turismo richiamati durante l’incontro, nel novembre 2025 gli arrivi turistici internazionali risultavano superiori del 94% rispetto ai livelli precedenti la pandemia. Lo sviluppo di progetti come Surf City, gli investimenti nelle infrastrutture e il miglioramento delle condizioni di sicurezza percepite dagli operatori hanno contribuito a rafforzare l’interesse verso il Paese, generando nuove esigenze nei servizi di trasporto, nell’ospitalità, nella ristorazione e nello sviluppo immobiliare. Napoléon Osorio, fondatore di BitDriver, ha raccontato come un’iniziativa nata nel 2021 per offrire servizi di trasporto con pagamento in Bitcoin si sia progressivamente trasformata in un’attività rivolta anche a turisti, investitori e visitatori internazionali. L’impresa intende ora espandersi verso altri mercati latinoamericani e ha manifestato interesse per un possibile futuro sviluppo in Ticino. Anche i rappresentanti di Bitcoin Beach hanno evidenziato le opportunità legate alla crescente domanda di strutture ricettive, abitazioni, servizi turistici e prodotti di fascia alta. In questo ambito, l’esperienza svizzera nella gestione alberghiera, nella qualità dei servizi, nelle costruzioni e nelle produzioni industriali specializzate potrebbe offrire competenze complementari alle esigenze del mercato salvadoregno.
Dalle relazioni istituzionali alle opportunità per le imprese
L’incontro ha evidenziato come le relazioni tra Ticino ed El Salvador possano svilupparsi ben oltre l’innovazione finanziaria, attraverso partenariati commerciali, collaborazioni industriali, investimenti e scambi di competenze. La presenza del Consolato onorario di El Salvador a Lugano costituisce un ulteriore punto di riferimento per facilitare i contatti tra operatori economici. Trasformare queste prospettive in iniziative concrete richiederà tuttavia una conoscenza approfondita dei rispettivi mercati, l’individuazione di partner affidabili e un’attenta valutazione delle condizioni operative: un percorso nel quale la Cc-Ti potrà continuare a svolgere il proprio ruolo di collegamento e supporto alle imprese interessate a esplorare nuove opportunità di collaborazione internazionale.
https://www.cc-ti.ch/site/wp-content/uploads/2026/10/ART26-Retrospettiva-evento-Elsalvador.jpg8531280Giulia Scalzihttps://www.cc-ti.ch/site/wp-content/uploads/2020/05/LG-cc-ti-03.pngGiulia Scalzi2026-11-12 08:00:002026-10-28 10:08:20El Salvador e Ticino: nuove prospettive di collaborazione economica
Corporate Transparency Act: esentate le società costituite negli USA. Obblighi ancora applicabili a determinate società estere.
Il quadro normativo statunitense relativo alla comunicazione dei titolari effettivi delle società ha subito importanti modifiche. Con una norma definitiva entrata in vigore il 14 agosto 2026, il Financial Crimes Enforcement Network (FinCEN), autorità del Dipartimento del Tesoro statunitense, ha confermato l’esenzione delle società costituite negli Stati Uniti dagli obblighi di comunicazione previsti dal Corporate Transparency Act (CTA). La modifica interessa anche le imprese svizzere che operano negli Stati Uniti attraverso società controllate, filiali o altre strutture societarie.
Dal Corporate Transparency Act alle nuove esenzioni
Il Corporate Transparency Act, entrato in vigore il 1° gennaio 2024, ha introdotto l’obbligo per numerose società di comunicare a FinCEN informazioni sui propri titolari effettivi (Beneficial Ownership Information, BOI). La misura era stata concepita per rafforzare la trasparenza societaria e contrastare il riciclaggio di denaro, il finanziamento del terrorismo e l’utilizzo abusivo di strutture societarie. Il quadro originario è stato successivamente modificato. Il 26 marzo 2025, FinCEN ha adottato una norma provvisoria che ha ristretto gli obblighi dichiarativi alle società costituite all’estero e registrate per operare negli Stati Uniti. La norma definitiva, pubblicata nel Federal Register il 14 agosto 2026, ha confermato questa impostazione, introducendo ulteriori semplificazioni per i soggetti statunitensi.
Quali società sono esenti? Tutte le entità costituite secondo il diritto statunitense sono esenti dagli obblighi federali di comunicazione BOI. L’esenzione comprende le corporation, le LLC e le altre entità costituite mediante registrazione secondo il diritto di uno Stato americano, indipendentemente dalla nazionalità o dalla residenza dei proprietari. Pertanto, anche una LLC costituita negli Stati Uniti e interamente controllata da una società svizzera beneficia dell’esenzione. Le società statunitensi che avevano già presentato una comunicazione BOI non sono più tenute ad aggiornarla o correggerla. FinCEN ha inoltre annunciato l’avvio di un processo di cancellazione delle informazioni precedentemente comunicate dalle società e dai soggetti statunitensi ora esenti.
Quali società devono ancora comunicare i titolari effettivi? Gli obblighi federali rimangono applicabili, salvo specifiche esenzioni, alle società che soddisfano entrambe le condizioni seguenti:
sono costituite secondo il diritto di un Paese estero;
sono registrate per svolgere attività negli Stati Uniti mediante deposito presso il Secretary of State o un’autorità equivalente.
La semplice vendita di prodotti o servizi a clienti statunitensi non determina, di per sé, l’obbligo BOI. Per le imprese svizzere è quindi importante distinguere tra una società controllata costituita negli USA e una società svizzera che si registra direttamente per operare in uno Stato americano.
Chi è considerato titolare effettivo?
Ai fini del Corporate Transparency Act, è generalmente considerata titolare effettivo la persona fisica che, direttamente o indirettamente:
possiede o controlla almeno il 25% delle partecipazioni della società; oppure
esercita un controllo sostanziale sulla società, ad esempio attraverso funzioni direttive o poteri decisionali rilevanti.
Per le società estere ancora soggette alla comunicazione, le informazioni relative ai titolari effettivi qualificati come U.S. persons non devono essere dichiarate. La norma definitiva ha esteso questa esclusione anche ai company applicants qualificati come U.S. persons. Una società estera soggetta all’obbligo rimane tuttavia tenuta a presentare la comunicazione anche quando tutti i suoi titolari effettivi sono U.S. persons, senza includere i loro dati personali.
Quali informazioni e termini di comunicazione si applicano?
Le società ancora soggette all’obbligo devono comunicare le informazioni identificative della società e dei titolari effettivi non esenti, secondo le modalità previste da FinCEN. Per le società estere registrate negli Stati Uniti a partire dal 26 marzo 2025, la comunicazione iniziale deve generalmente essere presentata entro 30 giorni dalla notifica effettiva della registrazione o dalla sua pubblicazione ufficiale, a seconda di quale evento si verifichi per primo. Per le società estere già soggette all’obbligo prima del 26 marzo 2025, il termine transitorio era fissato al 25 aprile 2025. Eventuali modifiche delle informazioni dichiarate devono generalmente essere comunicate entro 30 giorni. Lo stesso termine si applica alla correzione di informazioni inesatte, secondo le condizioni previste dalla normativa. La mancata osservanza intenzionale degli obblighi ancora applicabili può comportare sanzioni civili e penali.
Attenzione: l’esenzione BOI non elimina gli altri obblighi
L’esenzione dalla comunicazione dei titolari effettivi a FinCEN non equivale a un’esenzione generale dagli obblighi societari, fiscali o bancari statunitensi. Ad esempio, determinate LLC statunitensi interamente possedute da soggetti esteri e trattate fiscalmente come disregarded entities possono essere tenute a presentare all’Internal Revenue Service (IRS) il Form 5472, accompagnato da un Form 1120 pro forma, in presenza delle condizioni previste dalla normativa fiscale. Restano inoltre applicabili gli eventuali obblighi di registrazione, dichiarazione annuale e pagamento delle tasse previsti dai singoli Stati. Anche gli istituti finanziari possono continuare a richiedere informazioni sui titolari effettivi nell’ambito dei propri obblighi di identificazione e verifica della clientela.
Le disposizioni dei singoli Stati: il caso di New York
Accanto alla disciplina federale, occorre considerare le eventuali disposizioni sulla trasparenza societaria adottate dai singoli Stati. Un esempio è rappresentato dallo Stato di New York, dove il New York LLC Transparency Act, in vigore dal 1° gennaio 2026, introduce obblighi specifici per determinate LLC costituite secondo il diritto di un Paese estero e autorizzate a operare nello Stato. Le società interessate devono presentare una comunicazione dei titolari effettivi oppure, se ne ricorrono le condizioni, una dichiarazione di esenzione. Per le società già autorizzate prima del 1° gennaio 2026, il termine previsto è il 31 dicembre 2026. Si tratta di obblighi distinti da quelli federali, che richiedono pertanto una verifica separata.
Cosa significa per le imprese svizzere?
Le imprese svizzere con una presenza negli Stati Uniti dovrebbero verificare la struttura giuridica attraverso la quale operano e distinguere gli obblighi federali da quelli eventualmente previsti dai singoli Stati. In particolare:
Società svizzera che esporta verso gli USA: la semplice attività commerciale con clienti statunitensi non determina un obbligo BOI.
Società svizzera che controlla una LLC o corporation costituita negli USA: la società statunitense è esente dall’obbligo federale BOI, anche se i proprietari sono stranieri.
Società svizzera registrata per operare direttamente negli USA: può essere soggetta alla comunicazione BOI, salvo specifiche esenzioni.
Società con presenza nello Stato di New York: deve verificare anche l’eventuale applicabilità della normativa statale sulla trasparenza societaria.
La corretta individuazione degli obblighi dipende quindi dalla forma giuridica, dalla modalità di costituzione o registrazione e dalle attività effettivamente svolte negli Stati Uniti.
https://www.cc-ti.ch/site/wp-content/uploads/2024/01/ART26-USA-corporate-trasparency-art.jpeg8531280Giulia Scalzihttps://www.cc-ti.ch/site/wp-content/uploads/2020/05/LG-cc-ti-03.pngGiulia Scalzi2026-11-05 08:00:002026-10-28 09:59:02Stati Uniti: nuove regole sulla trasparenza dei titolari effettivi
In vista dell’entrata in vigore del CBAM britannico il 1° gennaio 2027, HM Revenue & Customs ha pubblicato le prime aliquote indicative e i valori standard delle emissioni per i prodotti interessati. Le nuove indicazioni consentono anche alle imprese svizzere di valutare più concretamente i potenziali costi e prepararsi agli obblighi previsti.
Dopo aver illustrato il funzionamento e gli obblighi del Carbon Border Adjustment Mechanism (CBAM) britannico in un precedente approfondimento, torniamo sull’argomento alla luce della documentazione pubblicata il 16 ottobre 2026 da HM Revenue & Customs (HMRC). Le nuove pubblicazioni introducono elementi concreti per il calcolo del tributo che, dal 1° gennaio 2027, interesserà le importazioni nel Regno Unito di determinati prodotti dei settori ferro e acciaio, alluminio, cemento, fertilizzanti e idrogeno. Il meccanismo britannico, strutturato come un tributo sulle emissioni incorporate nelle merci importate, si applicherà inizialmente alle emissioni dirette, comprese quelle associate ai materiali precursori rilevanti. L’eventuale inclusione delle emissioni indirette, legate all’elettricità impiegata nei processi produttivi, non è prevista prima del 2029.
Le prime aliquote indicative per il 2027
HMRC ha pubblicato una simulazione delle aliquote settoriali, calcolata sulla base del prezzo medio di aggiudicazione delle aste del sistema britannico di scambio delle quote di emissione (UK Emissions Trading Scheme, UK ETS) nel terzo trimestre 2026, pari a £58,15 per tonnellata di CO₂ equivalente (tCO₂e), e dei dati preliminari sulle quote gratuite assegnate ai produttori britannici.
Settori e rispettiva aliquota indicativa
Ferro e acciaio: £9,69/tCO₂e
Alluminio: £9,79/tCO₂e
Cemento: £8,78/tCO₂e
Fertilizzanti: £1,45/tCO₂e
Idrogeno: £9,24/tCO₂e
Questi importi non rappresentano le aliquote definitive né previsioni. Sono valori illustrativi, utili a comprendere il funzionamento del meccanismo e a stimare l’ordine di grandezza dei possibili oneri. Le aliquote effettivamente applicabili al primo trimestre 2027 saranno pubblicate entro la fine del 2026 e successivamente aggiornate con cadenza trimestrale, secondo le modalità previste da HMRC, in funzione del prezzo del carbonio nel sistema UK ETS e dei fattori di riduzione delle quote gratuite. Il tributo dipenderà dalla quantità di emissioni incorporate nei prodotti importati, alla quale sarà applicata l’aliquota settoriale pertinente, tenendo conto delle eventuali riduzioni ammesse. Le aliquote sono quindi espresse per tonnellata di CO₂ equivalente e non per tonnellata di merce.
Pubblicati anche i valori standard delle emissioni
La seconda novità riguarda la pubblicazione dei default values, ossia i valori standard delle emissioni incorporate nei prodotti soggetti al CBAM. Espressi in tonnellate di CO₂ equivalente per tonnellata di prodotto, sono differenziati per settore e codice doganale della nomenclatura combinata (CN) e possono essere utilizzati dagli importatori in alternativa ai dati effettivi verificati. Secondo la documentazione HMRC del 16 ottobre 2026:
i valori standard sono applicabili indipendentemente dal Paese di origine nel periodo 2027–2028; dal 2029 è previsto il passaggio a valori differenziati per Paese;
è prevista una maggiorazione del 10% rispetto ai valori di riferimento, con l’eccezione dei fertilizzanti, per incentivare l’utilizzo di dati effettivi sulle emissioni;
i valori standard possono essere utilizzati anche per determinati materiali precursori impiegati nella fabbricazione di un prodotto finale, combinandoli, secondo le regole HMRC, con dati effettivi verificati relativi alle successive lavorazioni.
Una dichiarazione CBAM presentata utilizzando valori standard non può essere successivamente modificata sostituendoli con dati effettivi. La disponibilità di dati verificati sulle emissioni effettive può quindi rappresentare un vantaggio commerciale, soprattutto quando tali emissioni risultano inferiori ai valori standard utilizzati per il calcolo del tributo. I valori pubblicati sono riportati nella documentazione tecnica HMRC, che comprende anche le cosiddette Force of Law Notices, disposizioni ancora in bozza, destinate a entrare in vigore il 1° gennaio 2027.
Quali implicazioni per le imprese svizzere?
Le nuove indicazioni sono rilevanti anche per le aziende svizzere che esportano nel Regno Unito prodotti rientranti nel campo di applicazione del CBAM. Gli obblighi fiscali e dichiarativi ricadono sul soggetto identificato come importatore ai fini della normativa britannica, che può essere stabilito nel Regno Unito oppure all’estero. I produttori e gli esportatori svizzeri potrebbero essere chiamati a fornire ai propri clienti informazioni dettagliate sulle emissioni incorporate nei prodotti. Particolare attenzione va prestata alle vendite con resa DDP (Delivered Duty Paid), nelle quali il venditore assume contrattualmente gli obblighi di sdoganamento all’importazione e i relativi costi. Come precisato da HMRC nella guida sull’identificazione dell’importatore, anche un’impresa svizzera può essere direttamente soggetta al CBAM se identificata come importatore secondo la normativa britannica. La resa Incoterms non determina tuttavia, da sola, il soggetto fiscalmente responsabile. È quindi opportuno verificare con il rappresentante doganale e con il cliente britannico chi risulta importatore e come vengono ripartiti gli obblighi e gli eventuali costi del tributo.
Il riconoscimento del sistema svizzero CH ETS
Un ulteriore elemento di interesse riguarda il trattamento del prezzo del carbonio già sostenuto nel Paese di produzione. Il Regno Unito prevede un meccanismo di riduzione del tributo (Carbon Price Relief) quando le emissioni incorporate nei prodotti importati sono già state assoggettate a un sistema di carbon pricing riconosciuto. Lo Swiss Emissions Trading System (CH ETS) figura espressamente nell’elenco deiQualifying Carbon Pricing Schemes(QCPS) riconosciuti da HMRC. Ciò può consentire agli importatori di beneficiare di una riduzione del CBAM britannico per le emissioni già assoggettate a un prezzo del carbonio nell’ambito del sistema svizzero. Il riconoscimento del CH ETS non comporta tuttavia un’esenzione automatica per le merci svizzere. L’eventuale riduzione dipende dall’effettivo assoggettamento delle emissioni a un prezzo del carbonio ammissibile, tenendo conto delle quote gratuite, delle eventuali compensazioni e degli altri elementi previsti dalla normativa. Per richiedere il Carbon Price Relief, l’importatore deve rispettare le condizioni stabilite da HMRC e disporre di un apposito modulo di verifica (carbon pricing verification form), compilato da un verificatore indipendente che soddisfi i requisiti HMRC. Il riconoscimento del CH ETS non significa quindi che tutti i prodotti fabbricati in Svizzera possano beneficiare dello sgravio: occorre verificare se e in quale misura le emissioni del processo produttivo siano effettivamente soggette al sistema riconosciuto.
Come prepararsi alle nuove disposizioni
Alla luce delle informazioni pubblicate da HMRC, le imprese svizzere interessate dovrebbero:
Valutare l’impatto economico, utilizzando i valori standard e le aliquote indicative, da aggiornare quando saranno disponibili quelle definitive.
Esaminare la disponibilità di dati effettivi verificati sulle emissioni, anche presso i propri fornitori.
Verificare l’eventuale applicabilità del Carbon Price Relief, in particolare per le produzioni assoggettate al CH ETS.
Chiarire le responsabilità contrattuali e doganali con i clienti britannici, soprattutto nelle operazioni DDP.
Rimangono confermate le principali scadenze già illustrate nel precedente approfondimento: il CBAM entrerà in vigore il 1° gennaio 2027, mentre la registrazione presso HMRC aprirà il 1° gennaio 2028. L’obbligo è collegato a una soglia di £50.000 di valore delle merci soggette al CBAM, valutata secondo criteri prospettici e retrospettivi. Il primo periodo contabile comprenderà il 2027, con dichiarazione e pagamento entro il 31 maggio 2028. Le pubblicazioni del 16 ottobre rappresentano dunque un ulteriore passo verso l’attuazione del CBAM britannico. Per le imprese svizzere, la priorità è ora verificare l’esposizione dei propri prodotti al tributo, la disponibilità dei dati sulle emissioni e l’eventuale possibilità di beneficiare delle riduzioni previste.
Anche la Svizzera valuta un proprio meccanismo di adeguamento del carbonio
Mentre l’Unione europea ha già introdotto il proprio CBAM e il Regno Unito si prepara ad applicarlo dal 2027, anche in Svizzera prosegue il dibattito sull’adozione di uno strumento analogo, seppure di portata più limitata. Il 21 ottobre 2026, il Consiglio federale ha espresso parere favorevole al progetto di legge che prevede l’introduzione di un meccanismo di adeguamento del carbonio alle frontiere per le importazioni di cemento. Il Governo propone tuttavia di subordinarne l’applicazione a un aumento significativo delle importazioni da Paesi terzi, al fine di contenere i possibili effetti sul commercio estero. La proposta, ancora all’esame del Parlamento, conferma la crescente attenzione verso gli effetti delle differenze internazionali nei costi delle emissioni di CO₂ sulla competitività delle imprese. Per maggiori informazioni si rimanda al comunicato del Consiglio federale del 21 ottobre 2026.
https://www.cc-ti.ch/site/wp-content/uploads/2026/10/ART26-UK-CBAM-2027.jpeg8531280Giulia Scalzihttps://www.cc-ti.ch/site/wp-content/uploads/2020/05/LG-cc-ti-03.pngGiulia Scalzi2026-10-29 08:00:002026-10-27 16:11:26Regno Unito: CBAM 2027, pubblicate le aliquote indicative e i valori delle emissioni
Con la pubblicazione del Regolamento (UE) 2026/2108 si apre una nuova fase per le dogane europee. Al centro della riforma figurano il nuovo EU Customs Data Hub, una gestione dei rischi maggiormente coordinata, il nuovo status “Trust and Check” e regole profondamente riviste per l’e-commerce. Una trasformazione destinata ad avere conseguenze anche per le imprese svizzere che commerciano con l’UE.
Il 19 settembre 2026 è stato pubblicato nella Gazzetta ufficiale dell’Unione europea il Regolamento (UE) 2026/2108, che istituisce il nuovo Codice doganale dell’Unione e l’Autorità doganale dell’Unione europea e abroga il Regolamento (UE) n. 952/2013. La riforma modifica progressivamente il modo in cui le informazioni vengono fornite, condivise e utilizzate dalle autorità doganali e avrà ripercussioni anche sulle imprese svizzere che commerciano con l’UE.
Entrata in vigore e applicazione: una transizione per tappe
Il Regolamento è entrato in vigore il 20 settembre 2026, ossia il giorno successivo alla pubblicazione nella Gazzetta ufficiale. La maggior parte delle nuove disposizioni si applicherà tuttavia dal 21 settembre 2027, mentre numerose altre norme seguiranno scadenze differenziate, dando luogo a una transizione articolata su più anni. Alcune disposizioni, in particolare quelle necessarie alla costruzione della nuova architettura istituzionale e digitale e all’adozione degli atti delegati e di esecuzione, sono applicabili già dall’entrata in vigore.
Per le vendite a distanza e una parte importante del nuovo sistema e-commerce, una delle date chiave sarà il 1° luglio 2028. La riforma deve quindi essere letta come un percorso graduale, con disposizioni e nuovi strumenti che entreranno progressivamente in applicazione nei prossimi anni.
EU Customs Data Hub: il cuore della nuova dogana europea
Elemento centrale del nuovo sistema è l’EU Customs Data Hub, un ambiente digitale centralizzato destinato a diventare il principale punto di accesso e scambio dei dati tra operatori e autorità doganali. Permetterà di gestire elettronicamente le formalità e i controlli doganali, il calcolo del debito doganale e della nuova tassa di gestione, le garanzie, la sorveglianza delle merci e l’analisi dei rischi. I dati potranno inoltre essere utilizzati a fini di analisi economica, anche mediante sistemi di intelligenza artificiale.
L’obiettivo è superare progressivamente l’attuale frammentazione dei sistemi nazionali e permettere agli operatori di fornire i dati attraverso un ambiente comune, rendendoli disponibili per successivi utilizzi.
Il calendario varia a seconda degli operatori:
Dal 1° luglio 2028, gli importatori per le vendite a distanza e gli operatori che utilizzano il regime IOSS dovranno utilizzare il Data Hub per fornire o mettere a disposizione i dati necessari.
Dal 1° marzo 2031, gli altri importatori, esportatori e titolari del regime di transito potranno scegliere tra la dichiarazione doganale tradizionale e la messa a disposizione delle informazioni attraverso il Data Hub.
Dal 1° marzo 2034, il Data Hub diventerà obbligatorio anche per questi operatori.
Dalla dichiarazione doganale ai dati
È probabilmente questo il cambiamento concettuale più importante della riforma. Il sistema europeo si orienta progressivamente da un modello imperniato sulla presentazione di singole dichiarazioni doganali verso un sistema nel quale le diverse parti della supply chain forniscono o mettono a disposizione i dati necessari alle autorità doganali. Importatori, esportatori, vettori, rappresentanti doganali e altri soggetti della catena logistica assumono quindi un ruolo crescente nella qualità, disponibilità e tracciabilità delle informazioni. Nel nuovo sistema, i dati forniti dai diversi soggetti coinvolti nella stessa operazione – ad esempio importatori, esportatori e vettori – saranno inoltre collegati tra loro. Eventuali lacune o incoerenze tra le informazioni trasmesse lungo la supply chain potranno quindi emergere più facilmente.
Per le imprese svizzere questo significa che, anche quando gli obblighi doganali formali ricadono sul cliente o sull’importatore europeo, diventerà sempre più importante poter fornire informazioni corrette, complete e strutturate relative alle merci. Classificazione tariffaria, origine, valore doganale, caratteristiche dei prodotti e informazioni sulla supply chain diventano quindi elementi sempre più centrali della compliance doganale.
E-commerce: i primi cambiamenti sono già in vigore
L’e-commerce costituisce uno dei principali ambiti di intervento della riforma. Un primo importante cambiamento è già intervenuto il 1° luglio 2026, con l’eliminazione dell’esenzione dai dazi doganali precedentemente prevista per le spedizioni di valore non superiore a EUR 150. In attesa del regime definitivo, è stato introdotto un dazio doganale forfettario temporaneo di EUR 3 sulle piccole spedizioni.
L’importo non viene necessariamente applicato una sola volta per pacco: i EUR 3 sono riscossi per ciascuna diversa categoria di articoli, individuata in base alla relativa sottovoce tariffaria, contenuta nella spedizione. Il regime è transitorio: con l’entrata a regime del nuovo sistema per l’e-commerce, prevista dal 1° luglio 2028, torneranno ad applicarsi i normali dazi della tariffa doganale alle merci interessate.
Una nuova responsabilità per venditori e piattaforme
La riforma interviene anche sulla responsabilità degli obblighi doganali nelle vendite online provenienti da Paesi terzi. Il nuovo Codice introduce la figura dell’“importatore per le vendite a distanza”: in linea generale, sarà considerata importatore la persona che fornisce le merci mediante vendita a distanza oppure quella che facilita la vendita, a seconda della struttura dell’operazione. La responsabilità doganale viene così spostata maggiormente verso il venditore o la piattaforma, anziché sul consumatore finale europeo. L’importatore per le vendite a distanza sarà responsabile della comunicazione alle autorità doganali delle informazioni richieste prima dello svincolo delle merci e dell’obbligazione doganale.
Per gli operatori extra-UE, compresi potenzialmente quelli svizzeri, il nuovo assetto merita particolare attenzione. Se l’importatore per le vendite a distanza non è stabilito nel territorio doganale dell’Unione, dovrà ricorrere a un rappresentante doganale indiretto stabilito nell’UE. Per l’immissione in libera pratica delle merci vendute a distanza, tale rappresentante dovrà disporre dello status di AEO per le semplificazioni doganali (AEOC) o di Trust and Check.
Arriva anche una nuova tassa di gestione UE
Al dazio forfettario temporaneo di EUR 3 si aggiunge la nuova Union handling fee, prevista dal nuovo Codice doganale per le merci vendute a distanza e importate nell’UE. Il Regolamento delegato (UE) 2026/2152, pubblicato nella Gazzetta ufficiale dell’UE il 22 ottobre 2026 e applicabile dal 1° novembre 2026, ne fissa l’importo a EUR 2 per articolo, indipendentemente dal valore della merce. La tassa è destinata a coprire i costi sostenuti dalle autorità doganali per la gestione e il controllo di queste importazioni, inclusi la verifica dei dati, l’analisi dei rischi, i controlli e le relative infrastrutture.
AEO rimane, ma arriva Trust and Check
Lo status di Authorised Economic Operator (AEO) viene mantenuto. Il Codice distingue, in particolare, lo status di AEO per le semplificazioni doganali (Authorised Economic Operator – Customs Simplifications, AEOC), che assume particolare rilevanza anche nel nuovo assetto delle vendite a distanza. Accanto ad esso viene introdotto il nuovo status di Trust and Check trader, nella terminologia italiana del Regolamento “operatore economico di fiducia e certificato”.
I criteri partono da quelli previsti per l’AEO, ma richiedono un livello superiore di trasparenza e cooperazione con le autorità doganali, compreso un maggiore accesso ai sistemi elettronici dell’impresa. In cambio, gli operatori Trust and Check potranno beneficiare, al ricorrere delle condizioni previste, di semplificazioni più avanzate, tra cui controlli meno frequenti, maggiore flessibilità nel pagamento del debito doganale e possibilità di svincolare le merci senza un intervento doganale attivo.
Cambia anche il ruolo dei rappresentanti doganali
Un aspetto particolarmente interessante per gli operatori svizzeri riguarda la rappresentanza doganale. Il nuovo Codice stabilisce che un rappresentante doganale indiretto che opera per conto di un importatore o esportatore stabilito nell’UE è responsabile in solido con quest’ultimo per determinati obblighi. La situazione assume particolare rilevanza quando l’operatore rappresentato non è stabilito nell’UE: il rappresentante indiretto che agisce in nome proprio per conto dell’operatore extra-UE viene considerato esso stesso importatore o esportatore ai fini di specifiche disposizioni del Codice.
Per le imprese svizzere sarà quindi opportuno riesaminare non soltanto le procedure doganali interne, ma anche contratti, responsabilità e rapporti con spedizionieri e rappresentanti doganali nell’UE.
Nasce l’Autorità doganale dell’Unione europea
La riforma istituisce inoltre la nuova European Union Customs Authority (EUCA), con sede a Lille, che sosterrà le amministrazioni nazionali, la gestione comune dei rischi e il funzionamento del Data Hub, contribuendo a un’applicazione più uniforme delle regole doganali nell’UE.
Cosa significa concretamente per le imprese svizzere?
Il nuovo Codice non modifica naturalmente il fatto che la Svizzera si trovi al di fuori dell’Unione doganale europea. Tuttavia, proprio per questo motivo alcune delle nuove disposizioni assumono particolare rilevanza per le aziende svizzere. L’impatto concreto dipenderà dal ruolo assunto dall’impresa nella singola operazione: semplice fornitore di un importatore UE, venditore diretto a consumatori europei, utilizzatore dell’IOSS o operatore che ricorre a un rappresentante doganale nell’Unione.
Le imprese che esportano verso l’UE dovrebbero progressivamente prestare maggiore attenzione a:
qualità dei dati doganali e di prodotto trasmessi ai clienti e agli intermediari europei;
coerenza dei dati scambiati tra impresa, importatore, spedizioniere, vettore e rappresentante doganale;
corretta classificazione tariffaria;
disponibilità e correttezza delle informazioni sull’origine preferenziale e non preferenziale;
determinazione del valore doganale;
gestione dei rapporti e delle responsabilità con rappresentanti doganali e spedizionieri;
capacità dei propri sistemi informatici di produrre e trasmettere dati strutturati;
per chi vende online B2C nell’UE, verifica del proprio modello IOSS, marketplace, rappresentanza e importazione.
Particolare attenzione dovranno quindi prestare le imprese svizzere che vendono direttamente online a consumatori europei: per loro la riforma dell’e-commerce non rappresenta un cambiamento lontano nel tempo, poiché una prima parte delle nuove regole è già applicabile dal luglio 2026 e ulteriori modifiche seguiranno dal luglio 2028.
Un cambiamento che va oltre la dogana
La riforma deve infine essere letta in un contesto europeo più ampio. Le autorità doganali non controllano più soltanto classificazione, origine, valore e pagamento dei dazi: la frontiera è diventata uno dei principali punti di verifica anche per numerose normative europee relative alla sicurezza dei prodotti, alla sostenibilità, alle sanzioni e ad altri requisiti non fiscali. Nel Data Hub potranno confluire anche documenti e informazioni relativi alla conformità dei prodotti, quali certificati e autorizzazioni, mentre l’interoperabilità con altri sistemi europei consentirà di incrociare e analizzare una quantità molto maggiore di informazioni.
Anche il profilo di compliance dell’operatore assumerà maggiore rilevanza a livello europeo: le sanzioni doganali non penali registrate nel Data Hub potranno contribuire alla valutazione del rischio dell’operatore da parte delle autorità dei diversi Stati membri.
Un’ulteriore conseguenza della riforma riguarda la crescente necessità di assicurare coerenza fra le informazioni utilizzate per finalità doganali, fiscali e di conformità dei prodotti. La progressiva integrazione dei sistemi informativi europei renderà infatti più agevole individuare eventuali discrepanze fra valore doganale, documentazione IVA, prezzi di trasferimento nelle operazioni infragruppo, origine delle merci e dati relativi ai prodotti.
Per le imprese svizzere, soprattutto quelle che operano attraverso filiali, distributori o centri logistici nell’UE, diventerà quindi importante riesaminare non soltanto i flussi documentali, ma anche l’organizzazione delle operazioni di importazione, la ripartizione delle responsabilità e i controlli interni. La disponibilità di informazioni coerenti, verificabili e tracciabili lungo l’intera catena commerciale assumerà un ruolo sempre più centrale nella gestione del rischio doganale.
La compliance doganale diventa pertanto sempre più una questione di governance dei dati e della supply chain, che coinvolge non soltanto gli specialisti doganali, ma anche IT, logistica, compliance, acquisti e gestione dei dati di prodotto.
Le prossime tappe
Molti elementi operativi devono ancora essere definiti attraverso gli atti delegati e di esecuzione della Commissione europea. Un primo tassello è già arrivato con il Regolamento delegato C(2026) 6694, che fissa l’importo della nuova tassa di gestione per l’e-commerce. Nei prossimi mesi sarà importante seguirne il completamento dell’iter, così come le specifiche tecniche e gli ulteriori atti necessari all’implementazione del Data Hub e delle nuove procedure.
Per le imprese, la preparazione al nuovo quadro non deve tuttavia attendere il completamento del Data Hub nel 2034. Già oggi può essere opportuno verificare quali dati doganali e di prodotto vengono gestiti, chi ne è responsabile, dove sono conservati e con quale facilità possono essere trasmessi ai partner commerciali e alle autorità. Il nuovo Codice doganale segna il passaggio verso una dogana europea sempre più digitale, integrata e basata sui dati, nella quale affidabilità dell’operatore e qualità delle informazioni diventano elementi centrali della facilitazione degli scambi.
VUOI APPROFONDIRE LE NUOVE REGOLE PER L’E-COMMERCE? Per le imprese che vendono online verso l’Unione europea, comprendere il nuovo quadro doganale e le responsabilità dei diversi operatori diventa sempre più importante. Il 25 gennaio 2027, la Cc-Ti propone il corso online“E-commerce e dogane nell’Unione Europea: nuove regole, obblighi e responsabilità degli operatori”, condotto dal Prof. Fabrizio Vismara, esperto di diritto doganale UE, per approfondire in chiave pratica le novità del Codice doganale dell’Unione, le spedizioni di modico valore, il ruolo delle piattaforme e degli altri operatori della filiera, nonché i nuovi controlli delle autorità doganali. Scopri il programma e iscriviti.
https://www.cc-ti.ch/site/wp-content/uploads/2026/09/ART26-nuovo-codice-doganale-UE.jpeg8531280Giulia Scalzihttps://www.cc-ti.ch/site/wp-content/uploads/2020/05/LG-cc-ti-03.pngGiulia Scalzi2026-10-22 08:00:002026-11-18 08:18:25Nuovo Codice doganale dell’Unione: cosa cambia per le imprese
Pechino propone di ampliare i controlli sull’esportazione di 40 tecnologie nei settori dell’intelligenza artificiale, della biomedicina e del fotovoltaico. La consultazione pubblica resterà aperta fino al 15 novembre 2026, ma dal 16 ottobre è già applicabile un obbligo temporaneo di registrazione preventiva per determinate operazioni di trasferimento tecnologico verso l’estero. Le novità interessano anche le imprese svizzere che collaborano con partner cinesi.
Il 16 ottobre 2026, il Ministero del Commercio cinese (MOFCOM) e il Ministero della Scienza e della Tecnologia hanno pubblicato l’Annuncio n. 48/2026, relativo alla proposta di revisione del Catalogue of Technologies Prohibited or Restricted from Export, il catalogo nazionale delle tecnologie la cui esportazione è vietata o soggetta a restrizioni. L’iniziativa si inserisce nel quadro della politica cinese di controllo delle esportazioni di tecnologie considerate strategiche e interessa tre settori caratterizzati da un’elevata intensità di ricerca, innovazione e cooperazione internazionale: intelligenza artificiale, biomedicina e fotovoltaico. Il provvedimento distingue due misure: una proposta di modifica del catalogo, ancora sottoposta a consultazione, e un regime temporaneo di registrazione delle esportazioni di tecnologie interessate, già applicabile dalla data di pubblicazione.
Quaranta tecnologie interessate dalla revisione
La proposta prevede l’inserimento nel catalogo di 40 tecnologie, suddivise in 14 tecnologie per le quali si prospetta il divieto di esportazione e 26 tecnologie che verrebbero assoggettate a restrizioni. Le tecnologie interessate sono ripartite in tre ambiti:
La distinzione tra tecnologie vietate e tecnologie soggette a restrizioni è particolarmente importante. Nel primo caso, l’esportazione non sarebbe consentita; nel secondo, potrebbe essere subordinata all’ottenimento delle autorizzazioni previste dalla normativa cinese. Le misure proposte non equivalgono quindi a un divieto generalizzato di trasferimento tecnologico dalla Cina, ma introducono un sistema di controlli differenziati in funzione della tecnologia e delle modalità di trasferimento.
Intelligenza artificiale: controlli su modelli avanzati e tecnologie sensibili
Il settore dell’intelligenza artificiale rappresenta la componente più ampia della revisione, con 23 tecnologie interessate. La proposta comprende tecnologie relative ai grandi modelli di intelligenza artificiale (large language models e altri modelli avanzati), agli agenti intelligenti, alle infrastrutture di calcolo e all’elaborazione delle informazioni. Tra gli esempi indicati dalle autorità figurano le tecnologie di generazione e modifica automatizzata di codici informatici malevoli, per le quali è previsto il divieto di esportazione, e le tecnologie di individuazione delle vulnerabilità informatiche assistita dall’intelligenza artificiale, per le quali sono prospettate restrizioni. Secondo i chiarimenti del MOFCOM, l’obiettivo è limitare i rischi di diffusione incontrollata di tecnologie che potrebbero essere impiegate per compromettere infrastrutture critiche o sistemi sensibili. Sono tuttavia previste importanti delimitazioni. Le tecnologie già entrate nel pubblico dominio attraverso iniziative open source, pubblicazioni scientifiche o altre forme di divulgazione non rientrerebbero nell’ambito dei nuovi controlli. Le autorità hanno inoltre chiarito che, per i modelli soggetti a restrizioni, l’installazione e l’utilizzo presso infrastrutture situate all’estero possono costituire un’esportazione di tecnologia. Diversamente, la semplice messa a disposizione di servizi attraverso API, applicazioni, interfacce web o soluzioni SaaS non è considerata, nelle fattispecie illustrate dal Ministero, un trasferimento del modello tecnologico soggetto ai controlli proposti.
Biomedicina: attenzione alle tecnologie avanzate e alla biosicurezza
Cinque tecnologie riguardano il settore biomedico, con particolare riferimento alle terapie cellulari e geniche, ai farmaci basati su piccoli acidi nucleici e alle tecnologie connesse ai microrganismi patogeni. Le misure mirano a controllare il trasferimento internazionale di competenze e processi tecnologici considerati sensibili sotto il profilo della biosicurezza e della tutela della salute pubblica. Tra le tecnologie proposte per il divieto di esportazione figurano determinate piattaforme tecnologiche proprietarie per le terapie cellulari e geniche. Sono invece previste restrizioni per specifiche tecnologie proprietarie di individuazione e validazione di nuovi bersagli terapeutici. Il MOFCOM ha precisato che alcune modalità di collaborazione internazionale potranno beneficiare di esclusioni o procedure agevolate. In particolare, per determinate piattaforme tecnologiche, le licenze d’uso che non comportano il trasferimento della proprietà e i servizi di ricerca o produzione conto terzi possono essere esclusi dal campo di applicazione. Per altre tecnologie soggette a restrizioni sono invece contemplate procedure di autorizzazione automatica. Queste distinzioni assumono particolare rilievo per le imprese farmaceutiche e biotecnologiche che collaborano con partner cinesi attraverso accordi di licenza, ricerca congiunta, sviluppo clinico o produzione.
Fotovoltaico: controlli sulle tecnologie produttive e sui macchinari strategici
Il terzo ambito riguarda 12 tecnologie impiegate nella filiera fotovoltaica, in particolare nella produzione di polisilicio, wafer e celle solari. Tra le tecnologie per le quali sono prospettate restrizioni figurano specifici processi di produzione del polisilicio, tra cui quelli relativi a linee con una capacità produttiva annua pari o superiore a 30’000 tonnellate. La proposta comprende inoltre determinate tecnologie per la produzione di celle fotovoltaiche avanzate, incluse tecnologie relative alle celle in perovskite e alle celle tandem. Un elemento di particolare interesse riguarda il fatto che il campo di applicazione può estendersi anche ad apparecchiature e macchinari che incorporano o consentono il trasferimento delle tecnologie controllate. Le autorità cinesi precisano infatti che l’esportazione di tecnologie fotovoltaiche può avvenire contestualmente alla fornitura di linee produttive, alla loro installazione, messa in servizio, modifica o aggiornamento. Per le tecnologie soggette a restrizioni, tali operazioni potrebbero richiedere un’autorizzazione all’esportazione, con conseguenze anche sulle procedure bancarie, doganali e amministrative. Il MOFCOM sottolinea tuttavia che i controlli non si estendono indistintamente a tutte le apparecchiature fotovoltaiche, ma riguardano specifiche tecnologie e determinati macchinari identificati dalla normativa.
Registrazione preventiva: obbligo già applicabile dal 16 ottobre 2026
Al di là delle modifiche proposte al catalogo, l’aspetto di maggiore rilevanza immediata è l’introduzione di un obbligo temporaneo di registrazione prima dell’esportazione. Dal 16 ottobre 2026 e fino all’entrata in vigore della revisione definitiva del catalogo, gli operatori che intendono esportare le tecnologie individuate nell’annuncio devono procedere alla registrazione attraverso la piattaforma elettronica del MOFCOM dedicata alla gestione del commercio tecnologico. L’obbligo riguarda anche le operazioni già avviate ma non ancora completate. Le fattispecie soggette a registrazione comprendono:
il trasferimento a soggetti esteri della proprietà di tecnologie, inclusa la cessione di diritti di proprietà intellettuale;
la concessione a soggetti esteri di diritti di utilizzo di tecnologie sviluppate o detenute in Cina;
il trasferimento della proprietà o del controllo effettivo di tecnologie cinesi a soggetti esteri;
ulteriori operazioni per le quali il MOFCOM richieda espressamente la registrazione.
Secondo i chiarimenti ufficiali, per le apparecchiature fotovoltaiche strategiche comprese nel campo di applicazione è ugualmente richiesta la registrazione. La registrazione deve essere effettuata tramite la piattaforma MOFCOM – Technical Trade Management. Le informazioni richieste comprendono, in particolare, l’identificazione dell’esportatore e del destinatario, il Paese o territorio di destinazione, la descrizione della tecnologia, il suo utilizzo previsto e il valore economico stimato dell’operazione. Per il trasferimento simultaneo di più tecnologie allo stesso destinatario è prevista la possibilità di presentare un’unica registrazione. Negli altri casi, le operazioni devono generalmente essere registrate separatamente. È importante distinguere la registrazione temporanea dall’eventuale autorizzazione all’esportazione: la prima costituisce un adempimento già introdotto dall’annuncio, mentre il regime definitivo di divieti e restrizioni dipenderà dall’esito della revisione del catalogo. Restano naturalmente applicabili gli eventuali obblighi autorizzativi già previsti dalla normativa vigente.
Quali conseguenze per le imprese svizzere?
Le nuove disposizioni non riguardano esclusivamente gli esportatori cinesi. Possono avere conseguenze anche per le imprese svizzere che acquistano tecnologie dalla Cina, partecipano a progetti industriali con partner locali o sviluppano attività di ricerca e produzione congiunte. L’impatto dipenderà dalla natura della tecnologia e dalla struttura dell’operazione. Per le imprese che acquistano impianti industriali o linee produttive dalla Cina, sarà importante verificare se la fornitura comprende tecnologie controllate, documentazione tecnica, software proprietari, assistenza all’installazione o trasferimenti di competenze soggetti a specifici adempimenti. Nel settore biomedico, gli accordi di licenza e collaborazione scientifica dovranno essere esaminati anche alla luce delle distinzioni tra trasferimento della proprietà, concessione di diritti d’uso e prestazione di servizi. Per le imprese attive nell’intelligenza artificiale, assumerà invece rilievo la distinzione tra accesso a servizi digitali e trasferimento effettivo di tecnologie, modelli o infrastrutture. Le operazioni di investimento e acquisizione meritano particolare attenzione, poiché il provvedimento include espressamente tra le fattispecie soggette a registrazione il passaggio della proprietà o del controllo effettivo di determinate tecnologie a soggetti esteri.
Cosa dovrebbero verificare le aziende?
Le imprese che intrattengono rapporti tecnologici o industriali con la Cina dovrebbero anzitutto identificare le tecnologie interessate e verificare, insieme ai propri partner cinesi, se le operazioni previste rientrino nel campo di applicazione del provvedimento. Particolare attenzione dovrebbe essere riservata ai contratti in corso di esecuzione, agli accordi di licenza, ai progetti di ricerca congiunta e alle forniture di macchinari accompagnate da trasferimenti di know-how. Per le operazioni potenzialmente interessate, è opportuno chiarire preventivamente le responsabilità relative alla registrazione e agli eventuali procedimenti autorizzativi, tenendo conto delle possibili conseguenze sui tempi di esecuzione e sugli obblighi contrattuali. La verifica dovrebbe basarsi sulle specifiche tecniche e sulle caratteristiche effettive dell’operazione, non soltanto sulla denominazione commerciale dei prodotti o sulla loro classificazione doganale.
Consultazione pubblica fino al 15 novembre 2026
La proposta di revisione rimane aperta alla consultazione pubblica dal 16 ottobre al 15 novembre 2026. Le osservazioni possono riguardare l’elenco delle tecnologie, i parametri tecnici utilizzati per definirne il campo di applicazione, le misure di controllo previste e le eventuali procedure agevolate. Non è ancora stata comunicata una data definitiva per l’entrata in vigore del catalogo revisionato. Per le imprese svizzere, l’evoluzione della normativa merita quindi attenzione, soprattutto in presenza di trasferimenti tecnologici in corso o di nuovi progetti di collaborazione con partner cinesi.
Le informazioni riportate si basano sull’annuncio ufficiale e sui chiarimenti pubblicati dalle autorità cinesi il 16 ottobre 2026, tradotti con il supporto dell’intelligenza artificiale. Le traduzioni non hanno carattere ufficiale e, in caso di divergenze interpretative, fa fede il testo originale in lingua cinese. Le disposizioni definitive potranno differire dalla proposta attualmente in consultazione. Per le singole operazioni è necessaria una verifica della normativa applicabile e delle specifiche tecniche interessate.
Un incontro tra la Cc-Ti, la Lugano Commodity Trading Association (LCTA) e una delegazione di Hong Kong ha permesso di approfondire le opportunità di collaborazione economica, con particolare attenzione al commodity trading, ma anche alle prospettive offerte dalla regione asiatica in altri settori di interesse per le imprese ticinesi.
Lo scorso 23 settembre, a Lugano, si è tenuto un incontro con una delegazione dell’Office for Attracting Strategic Enterprises (OASES) di Hong Kong, rappresentata da Bryan Peng, Executive Director, e Frenda Cheung, Chief Manager (Fintech). L’incontro ha offerto l’occasione per approfondire le prospettive di collaborazione economica e tecnologica tra Hong Kong e il Ticino, nonché gli strumenti messi a disposizione delle imprese internazionali interessate a sviluppare attività nella regione. Istituito dal Governo di Hong Kong per attrarre imprese strategiche e favorire lo sviluppo di settori ad alto valore aggiunto, OASES sostiene l’insediamento e l’espansione di aziende innovative, facilitandone l’accesso all’ecosistema economico, scientifico e finanziario locale. Grazie alla sua posizione strategica, alla consolidata vocazione internazionale e alla vicinanza ai mercati della Cina continentale, Hong Kong rappresenta un potenziale punto di accesso privilegiato alla Greater Bay Area, una delle regioni economicamente più dinamiche dell’Asia, che comprende Hong Kong, Macao e nove città della provincia del Guangdong. Accanto alle opportunità nel settore del commodity trading, approfondite in una pubblicazione dedicata della LCTA, la delegazione ha illustrato le iniziative promosse da Hong Kong in altri ambiti di particolare interesse per il tessuto economico ticinese, tra cui le scienze della vita, l’industria avanzata e le tecnologie finanziarie.
Scienze della vita e tecnologie medicali
Hong Kong sta rafforzando il proprio ruolo di polo internazionale per le biotecnologie, la ricerca clinica e lo sviluppo di dispositivi medici, grazie alla presenza di università e istituzioni sanitarie di primo piano, infrastrutture di ricerca e strumenti di sostegno alle imprese innovative. Tra i principali punti di forza figura la possibilità di accedere a finanziamenti attraverso il mercato dei capitali locale, che offre canali dedicati anche alle imprese biotecnologiche nelle fasi precedenti alla commercializzazione dei prodotti. Un’attenzione particolare è riservata alla ricerca clinica e all’evoluzione del quadro regolamentare. Le iniziative di collaborazione con la Greater Bay Area consentono infatti di ampliare le opportunità di sperimentazione clinica e di facilitare, a determinate condizioni, l’accesso di farmaci e dispositivi medici innovativi alle strutture sanitarie della Cina continentale. Per le aziende ticinesi attive nei settori farmaceutico, biotecnologico, medtech e delle tecnologie per la salute, queste iniziative aprono prospettive di collaborazione scientifica, sviluppo di nuovi prodotti e accesso ai mercati asiatici.
Industria avanzata, microelettronica e nuove tecnologie
Un secondo ambito prioritario riguarda lo sviluppo dell’industria avanzata, in particolare nei settori della microelettronica, dei semiconduttori, dei nuovi materiali e delle tecnologie energetiche. Attraverso la strategia New Industrialisation, Hong Kong punta a rafforzare le capacità produttive ad alto contenuto tecnologico, favorendo il trasferimento dei risultati della ricerca verso applicazioni industriali e processi produttivi innovativi. A sostegno di questa trasformazione sono stati introdotti programmi di finanziamento, tra cui il New Industrialisation Acceleration Scheme e il New Industrialisation Funding Scheme, che prevedono forme di cofinanziamento per investimenti in impianti produttivi intelligenti, automazione e tecnologie avanzate. L’ecosistema locale comprende inoltre centri di ricerca specializzati, infrastrutture per la sperimentazione e la produzione pilota, nonché parchi tecnologici che favoriscono la collaborazione tra università e industria. Si tratta di un contesto di potenziale interesse anche per le imprese ticinesi attive nella meccanica di precisione, nella microtecnica, nell’elettronica e nella produzione di componenti ad alto valore aggiunto, in particolare sul fronte della collaborazione tecnologica, della ricerca applicata e dello sviluppo industriale.
Fintech e innovazione nei servizi finanziari
Il terzo settore di interesse è quello delle tecnologie finanziarie. Hong Kong dispone di un sistema finanziario internazionale consolidato e sta investendo nello sviluppo di soluzioni innovative per i pagamenti, l’intelligenza artificiale, la gestione dei dati e la digitalizzazione delle attività finanziarie. La strategia Fintech 2030, promossa dalla Hong Kong Monetary Authority, individua quattro ambiti prioritari: dati e pagamenti, intelligenza artificiale, resilienza e tokenizzazione. Tra le iniziative figurano piattaforme per la condivisione sicura dei dati tra imprese e istituti bancari, sistemi di pagamento transfrontalieri e lo sviluppo di un quadro regolamentare per le stablecoin e le attività finanziarie digitali. Un ulteriore ambito di sviluppo riguarda la tokenizzazione degli strumenti finanziari, già sperimentata attraverso l’emissione di obbligazioni verdi digitali. Per le imprese ticinesi attive nei servizi finanziari, nel software, nella cybersecurity e nelle tecnologie applicate alla finanza, l’evoluzione dell’ecosistema fintech di Hong Kong offre nuove prospettive di collaborazione con operatori finanziari e centri di innovazione asiatici.
Un ecosistema per l’internazionalizzazione delle imprese
Un elemento trasversale alle iniziative illustrate è la volontà di Hong Kong di attrarre imprese internazionali non soltanto attraverso incentivi finanziari, ma anche mettendo a disposizione un ecosistema integrato di ricerca, infrastrutture, competenze e servizi. Strutture quali Hong Kong Science and Technology Parks, Cyberport e i parchi tecnologici e industriali della regione contribuiscono a facilitare l’insediamento delle imprese e a favorire la collaborazione tra il mondo accademico e quello economico. Accanto ai settori tecnologici e industriali, Hong Kong punta inoltre a consolidare il proprio ruolo nel commercio internazionale, anche attraverso lo sviluppo delle attività legate alle materie prime, un ambito che presenta elementi di interesse e possibili sinergie con il settore del commodity trading presente in Ticino.
Rafforzare il dialogo economico tra Ticino e Hong Kong
L’incontro con OASES si inserisce nell’attività della Cc-Ti volta a favorire il dialogo con interlocutori economici e istituzionali internazionali e a individuare nuove opportunità per le imprese del territorio. In un contesto caratterizzato dalla crescente importanza dell’innovazione tecnologica, dalla trasformazione delle catene del valore e dalla diversificazione dei mercati, il confronto con realtà economiche come Hong Kong contribuisce ad ampliare le prospettive di collaborazione e a rafforzare i collegamenti tra i rispettivi ecosistemi imprenditoriali. Grazie alle infrastrutture tecnologiche e finanziarie e agli strumenti di sostegno all’innovazione, Hong Kong si propone come piattaforma per le imprese interessate a sviluppare attività di ricerca, collaborazioni industriali e iniziative commerciali nella regione asiatica.
[English Summary]
Hong Kong and Ticino: Exploring Opportunities for Business, Innovation and International Cooperation
On 23 September 2026, the Lugano Chamber of Commerce (Cc-Ti) and the Lugano Commodity Trading Association (LCTA) welcomed a delegation from Hong Kong’s Office for Attracting Strategic Enterprises (OASES), represented by Bryan Peng, Executive Director, and Frenda Cheung, Chief Manager (Fintech). The meeting provided an opportunity to exchange views on economic and technological cooperation between Hong Kong and Ticino, highlighting potential synergies between the two business ecosystems and Hong Kong’s role as an international gateway to the Greater Bay Area and Mainland China. While commodity trading was a central topic of the meeting and is covered in a separate LCTA publication, the discussions also highlighted opportunities in three additional sectors of particular relevance to Ticino’s business community: life and health technology, advanced manufacturing, and fintech.
Life and Health Technology: Hong Kong is strengthening its position as an international hub for biotechnology, clinical research and medical innovation. Its leading universities, research infrastructure, access to capital and evolving regulatory framework provide opportunities for pharmaceutical, biotech and medtech companies seeking research partnerships, product development and expansion into Asian markets.
Advanced Manufacturing: Through its New Industrialization strategy, Hong Kong is promoting high-value manufacturing, microelectronics, advanced materials and new energy technologies. Dedicated funding schemes, research centers and specialized industrial infrastructure support technological innovation and smart manufacturing. These initiatives may be particularly relevant to Ticino’s precision engineering, microtechnology and advanced manufacturing industries.
Fintech and Financial Innovation: As a major international financial center, Hong Kong continues to invest in digital finance, artificial intelligence, cross-border payments and tokenization. Its Fintech 2030 strategy and evolving regulatory environment offer opportunities for collaboration in financial technology, digital solutions and related services.
The exchange highlighted Hong Kong’s combination of international connectivity, research capabilities, financial resources and government-backed initiatives designed to attract and support innovative enterprises. For Ticino-based companies, Hong Kong may serve not only as an entry point to Asian markets but also as a platform for technological cooperation, research and international business development. The meeting also underscored the value of continued dialogue between Hong Kong and Ticino, with a view to identifying areas of mutual interest and fostering closer economic ties.
https://www.cc-ti.ch/site/wp-content/uploads/2026/10/ART26-Hong-Kong-oppurtunita-sviluppo-innovazione.jpeg8531280Giulia Scalzihttps://www.cc-ti.ch/site/wp-content/uploads/2020/05/LG-cc-ti-03.pngGiulia Scalzi2026-10-19 10:35:332026-10-19 10:56:34Hong Kong: opportunità di sviluppo e innovazione per le imprese ticinesi
Dal 1° marzo 2027 l’origine non preferenziale dovrà essere indicata sistematicamente nelle dichiarazioni di importazione nell’Unione europea, anche quando viene richiesto un trattamento tariffario preferenziale e l’origine non preferenziale coincide con quella preferenziale. Non cambiano le regole per determinare l’origine: viene meno una semplificazione che oggi consente, in questi casi, di non indicare separatamente il dato. Per le imprese svizzere diventa quindi importante verificare quale sia l’origine non preferenziale dei propri prodotti secondo le regole UE e assicurarsi che le informazioni necessarie possano essere messe a disposizione dell’importatore.
Cosa cambia esattamente il 1° marzo 2027?
Per comprendere la modifica occorre distinguere tra le regole che determinano l’origine non preferenziale di una merce e le regole che stabiliscono quali dati devono essere indicati nella dichiarazione doganale. Il cambiamento del 1° marzo 2027 riguarda il secondo aspetto: non cambiano i criteri per determinare l’origine non preferenziale, ma cambia l’obbligo di indicarla nella dichiarazione doganale di importazione nell’UE.
Il quadro normativo è basato sul Codice doganale dell’Unione (CDU, regolamento (UE) n. 952/2013). Gli articoli 59-61 disciplinano l’origine non preferenziale, mentre le relative modalità di applicazione sono precisate, in particolare, dagli articoli 31-36 del regolamento delegato (UE) 2015/2446. Lo stesso regolamento delegato disciplina, nel suo Allegato B, i requisiti comuni in materia di dati per le dichiarazioni doganali. L’Allegato B, sostituito dal regolamento delegato (UE) 2024/249, identifica con l’elemento 16 08 000 000 – “Paese di origine” il dato relativo all’origine non preferenziale.
Per le dichiarazioni di immissione in libera pratica, questo dato è attualmente soggetto a una specifica condizione: deve essere indicato quando non viene applicato un trattamento preferenziale oppure quando il Paese di origine non preferenziale è diverso dal Paese di origine preferenziale. Ne consegue che, quando viene richiesto un trattamento tariffario preferenziale e i due Paesi di origine coincidono, il dato relativo all’origine non preferenziale può oggi essere omesso. Il regolamento delegato (UE) 2024/249 prevede tuttavia la soppressione di questa condizione a decorrere dal 1° marzo 2027. Da tale data, il Paese di origine non preferenziale dovrà quindi essere indicato anche quando viene richiesto un trattamento preferenziale e coincide con il Paese di origine preferenziale.
In concreto, se oggi una merce presenta:
origine preferenziale: Svizzera
origine non preferenziale UE: Svizzera
e viene richiesto il trattamento tariffario preferenziale, il dato relativo all’origine non preferenziale può non essere indicato separatamente. Se invece l’origine preferenziale è Svizzera, ma l’origine non preferenziale UE è un Paese terzo, le due origini sono diverse e quest’ultima deve già essere indicata.
Dal 1° marzo 2027, anche quando le due origini coincidono, dovranno essere indicati separatamente i relativi dati. Nell’esempio:
origine preferenziale: Svizzera
origine non preferenziale UE: Svizzera
La modifica riguarda quindi l’obbligo di indicazione del dato nella dichiarazione doganale, non le regole utilizzate per determinare l’origine non preferenziale. Queste ultime non cambiano, ma dal momento che il dato dovrà essere indicato sistematicamente diventa ancora più importante determinarlo correttamente secondo le regole applicabili nell’UE.
Quale origine non preferenziale va indicata nell’UE?
Per una merce importata nell’UE, il dato da indicare nella dichiarazione doganale deve riflettere l’origine non preferenziale determinata secondo le regole dell’Unione europea. Tale origine, utilizzata nell’UE anche ai fini dell’applicazione di misure di politica commerciale quali dazi antidumping, misure compensative e di salvaguardia, è infatti determinata secondo regole autonome dell’Unione. Per le imprese svizzere questo aspetto è particolarmente importante, poiché Svizzera e UE applicano proprie regole per determinarla e il risultato non è necessariamente identico.
In Svizzera, l’origine non preferenziale delle merci esportate è determinata sulla base dell’Ordinanza sull’attestazione dell’origine non preferenziale delle merci(OAO; RS 946.31) e dell’Ordinanza del DEFR sull’attestazione dell’origine non preferenziale delle merci (OAO-DEFR; RS 946.311). Su richiesta dell’esportatore o del fornitore nazionale, gli uffici emittenti delle Camere di commercio e dell’industria competenti rilasciano le relative prove documentali dell’origine. Per una merce importata nell’UE deve invece essere determinata l’origine non preferenziale secondo le regole dell’Unione europea, che possono differire da quelle applicate nei Paesi terzi.
Un certificato d’origine non preferenziale rilasciato da una Camera di commercio svizzera attesta l’origine secondo le regole svizzere, ma non determina automaticamente quale sia l’origine non preferenziale della stessa merce ai fini dell’importazione nell’UE. Anche le autorità svizzere evidenziano questa distinzione: nei Paesi che, come l’Unione europea, determinano l’origine non preferenziale secondo le proprie regole, le prove documentali prodotte dal Paese esportatore non sono determinanti per stabilire l’applicazione delle misure di politica commerciale all’importazione.
In cosa differiscono concretamente le regole svizzere da quelle UE?
I due sistemi condividono alcuni principi, ma i criteri concretamente applicabili per attribuire l’origine non sono identici. Nel sistema svizzero, per le merci alla cui fabbricazione partecipano più Paesi, la normativa prevede, salvo regole specifiche applicabili al prodotto, criteri quali il valore dei materiali di origine estera, che non deve superare il 50% del prezzo franco fabbrica, oppure il cambiamento di voce SA. Per determinati prodotti sono inoltre previste specifiche regole di lista, mentre le disposizioni svizzere disciplinano anche le tolleranze e le lavorazioni considerate insufficienti.
Nell’UE non esiste invece una regola generale secondo cui una merce acquisisce l’origine del Paese di fabbricazione quando i materiali esteri non superano il 50% del prezzo franco fabbrica. Il principio fondamentale, previsto dall’articolo 60, paragrafo 2, del CDU, è quello dell’ultima trasformazione o lavorazione sostanziale ed economicamente giustificata, effettuata presso un’impresa attrezzata a tale scopo e che abbia portato alla fabbricazione di un prodotto nuovo o rappresentato una fase importante del processo di fabbricazione. Per determinati prodotti questo principio è concretizzato attraverso specifiche regole previste dalla normativa UE.
Ne consegue che un prodotto considerato di origine non preferenziale svizzera secondo le regole svizzere non è automaticamente di origine non preferenziale svizzera anche secondo le regole UE. Il risultato può coincidere, ma deve essere verificato applicando separatamente le regole pertinenti.
Come si determina l’origine non preferenziale UE?
Nel quadro attualmente applicabile, i principi fondamentali sono contenuti nell’articolo 60 del CDU, integrato dagli articoli 31-36 del regolamento delegato (UE) 2015/2446. La classificazione tariffaria della merce costituisce un punto di partenza essenziale, poiché consente di individuare la regola eventualmente applicabile. L’articolo 60 distingue due situazioni.
1. Merci interamente ottenute in un solo Paese
Ai sensi dell’articolo 60, paragrafo 1, le merci interamente ottenute in un unico Paese o territorio sono considerate originarie di tale Paese o territorio. L’articolo 31 del regolamento delegato 2015/2446 precisa quali merci rientrano in questa categoria: vi figurano, tra l’altro, prodotti minerari estratti nel Paese, prodotti vegetali ivi raccolti, animali ivi nati e allevati e i prodotti da essi ottenuti, determinati prodotti della caccia e della pesca, rifiuti e scarti, nonché merci ottenute esclusivamente a partire da prodotti interamente ottenuti.
2. Produzione che coinvolge più Paesi
Quando alla produzione partecipano due o più Paesi, l’articolo 60, paragrafo 2, attribuisce l’origine al Paese o territorio nel quale le merci hanno subito l’ultima trasformazione o lavorazione sostanziale ed economicamente giustificata, effettuata presso un’impresa attrezzata a tale scopo, che abbia portato alla fabbricazione di un prodotto nuovo o rappresentato una fase importante del processo di fabbricazione.
L’applicazione di questo principio richiede di considerare diversi elementi.
Lavorazione sostanziale: occorre valutare le lavorazioni subite dai materiali impiegati e stabilire se quelle effettuate nell’ultimo Paese di produzione siano sufficienti a conferire l’origine.
Giustificazione economica: l’articolo 33 del regolamento delegato disciplina i casi in cui una lavorazione o trasformazione non è considerata economicamente giustificata, in particolare quando, sulla base dei fatti disponibili, risulta che lo scopo dell’operazione era quello di evitare l’applicazione di determinate misure dell’UE.
Operazioni minime: l’articolo 34 individua una serie di lavorazioni che non conferiscono origine, tra cui determinate operazioni di conservazione, operazioni semplici quali vagliatura, cernita, lavaggio o taglio, cambiamenti di imballaggio, semplici operazioni di condizionamento, apposizione di marchi ed etichette e semplice assemblaggio di parti.
Per applicare concretamente questi principi occorre verificare se la merce rientra nell’Allegato 22-01del regolamento delegato (UE) 2015/2446, che contiene specifiche regole di origine non preferenziale per determinate categorie di prodotti, individuate in base alla loro classificazione tariffaria. Per tali prodotti, l’articolo 32 stabilisce che l’ultima trasformazione o lavorazione sostanziale si considera avvenuta nel Paese o territorio in cui è soddisfatta la regola primaria prevista dall’Allegato. Per i prodotti non contemplati dall’Allegato, la determinazione dell’origine avviene invece applicando direttamente il principio dell’articolo 60, paragrafo 2.
Prodotti contemplati dall’Allegato 22-01 L’origine è determinata applicando le specifiche regole previste per la relativa categoria merceologica. Le regole primarie variano a seconda del prodotto e possono prevedere, ad esempio, un cambiamento di classificazione tariffaria, l’esecuzione di una specifica lavorazione oppure il rispetto di un determinato criterio di valore. Opera inoltre il principio di assorbimento: quando un materiale ha acquisito l’origine in un determinato Paese, esso viene considerato originario di tale Paese nelle successive lavorazioni. Se la regola primaria applicabile non è soddisfatta, trova applicazione la relativa regola residuale che, a seconda del prodotto, può attribuire l’origine al Paese dal quale proviene la parte prevalente dei materiali, determinata sulla base del valore o del peso.
Prodotti non contemplati dall’Allegato 22-01 L’origine deve essere determinata caso per caso, applicando il principio dell’ultima trasformazione sostanziale dell’articolo 60, paragrafo 2. Per favorire un’applicazione uniforme, la Commissione europea ha elaborato specifiche regole di lista non giuridicamente vincolanti, organizzate secondo la classificazione della Nomenclatura combinata, che costituiscono uno strumento di orientamento per l’interpretazione e l’applicazione del principio dell’ultima trasformazione sostanziale.
Chi è responsabile dell’origine dichiarata nell’UE?
La Commissione europea precisa che l’origine non preferenziale costituisce un dato obbligatorio della dichiarazione di immissione in libera pratica e che il dichiarante è responsabile della corretta determinazione dell’origine. Il dichiarante deve pertanto disporre delle informazioni necessarie sulle lavorazioni effettuate nell’ultimo Paese di produzione delle merci. La responsabilità nei confronti della dogana UE ricade quindi sul dichiarante nell’Unione europea.
Ciò non significa tuttavia che l’esportatore svizzero non abbia alcun ruolo: l’importatore può infatti dipendere dalle informazioni detenute dal produttore o esportatore per determinare correttamente l’origine e, se richiesto dalla dogana, fornire gli elementi necessari a sostenerla. In pratica, il flusso informativo può essere così sintetizzato:
produttore/esportatore svizzero à informazioni sulla produzione e sui materiali à importatore/dichiarante UE à determinazione e dichiarazione dell’origine non preferenziale secondo le regole UE.
Come si comprova l’origine non preferenziale nell’UE?
A differenza del sistema svizzero, nel quale le Camere di commercio e dell’industria possono rilasciare prove documentali dell’origine non preferenziale sulla base della normativa svizzera, la determinazione dell’origine non preferenziale ai fini dell’importazione nell’UE non comporta, come regola generale, il rilascio di un apposito certificato secondo le regole UE.
Il dichiarante deve essere in grado di sostenere l’origine indicata nella dichiarazione doganale con elementi probatori adeguati. L’articolo 61 del CDU consente infatti alle autorità doganali, in caso di richiesta, di esigere dal dichiarante la prova dell’origine dichiarata e, qualora sussistano ragionevoli dubbi, ulteriori elementi necessari a verificarla.
Il cambiamento del 1° marzo 2027 non introduce quindi un nuovo obbligo di certificazione: rende sistematica l’indicazione dell’origine non preferenziale nella dichiarazione doganale. Per l’esportatore svizzero diventa pertanto importante poter fornire all’importatore le informazioni necessarie affinché l’origine possa essere correttamente determinata secondo le regole UE e, se richiesto, giustificata nei confronti delle autorità doganali.
Cosa dovrebbero fare concretamente le imprese svizzere?
Dal 1° marzo 2027 l’esportatore svizzero dovrebbe essere in grado di mettere a disposizione dell’importatore le informazioni necessarie per determinare correttamente l’origine non preferenziale secondo le regole UE e, ove opportuno, il dato relativo all’origine così determinata, affinché possa essere indicato nella dichiarazione doganale e, se richiesto, adeguatamente sostenuto.
A seconda del prodotto e della regola applicabile, possono essere rilevanti:
la classificazione tariffaria del prodotto;
la descrizione del processo produttivo e i Paesi nei quali vengono effettuate le diverse lavorazioni;
la classificazione tariffaria e l’origine dei materiali utilizzati;
il valore o il peso dei materiali, quando rilevanti ai fini della regola applicabile;
il prezzo franco fabbrica, ove necessario;
la distinta base e altra documentazione produttiva utile a ricostruire la determinazione dell’origine.
Ciò non significa che tutte queste informazioni debbano essere trasmesse con ogni spedizione. L’impresa dovrebbe però disporre degli elementi necessari e definire con il cliente/importatore un flusso informativo adeguato, tenendo conto anche della riservatezza delle informazioni produttive. Per le imprese che esportano regolarmente gli stessi prodotti nell’UE può essere opportuno effettuare preventivamente una mappatura dell’origine non preferenziale secondo le regole UE per prodotto o codice tariffario, documentando la regola applicata e prevedendo un riesame quando cambiano il processo produttivo, la distinta base, l’origine o il valore dei materiali oppure la normativa applicabile.
Per le imprese che già determinano correttamente l’origine non preferenziale dei propri prodotti secondo le regole UE e dispongono di queste informazioni, l’adeguamento al nuovo obbligo dovrebbe essere prevalentementeprocedurale e operativo. Occorre in particolare assicurarsi che il dato possa essere gestito e trasmesso sistematicamente lungo il processo di esportazione verso l’UE, verificando:
che origine preferenziale, origine non preferenziale secondo le regole svizzere e origine non preferenziale secondo le regole UE siano correttamente distinte nei processi e nei dati aziendali;
che ERP, sistemi gestionali e anagrafiche prodotto consentano di registrare e gestire separatamente il dato relativo all’origine non preferenziale UE;
che il dato possa essere trasmesso correttamente all’importatore o agli altri soggetti coinvolti nello sdoganamento nell’UE;
che eventuali procedure interne, istruzioni di spedizione e interfacce con spedizionieri o rappresentanti doganali siano adeguate al nuovo obbligo.
E in caso di dubbio sull’origine?
Per situazioni complesse o economicamente rilevanti, l’ordinamento UE mette a disposizione l’Informazione vincolante in materia di origine – IVO (Binding Origin Information, BOI), una decisione adottata dall’autorità doganale di uno Stato membro in merito all’origine preferenziale o non preferenziale di una determinata merce. La decisione è vincolante, per quanto riguarda la determinazione dell’origine, per il titolare e per le autorità doganali dell’UE ed è, di regola, valida per tre anni.
La richiesta può essere presentata anche da un operatore economico stabilito al di fuori dell’UE, quindi anche da un’impresa svizzera; in tal caso il richiedente deve disporre di un numero EORI.
Non si tratta di uno strumento obbligatorio né da utilizzare necessariamente per ogni prodotto, ma può essere valutato quando la determinazione dell’origine presenta particolari difficoltà o dall’origine dipendono conseguenze economiche rilevanti.
Dal 2027 verso il nuovo Codice doganale dell’Unione
Il cambiamento del 1° marzo 2027 deve essere tenuto distinto dalla più ampia riforma del sistema doganale europeo. Il nuovo regolamento (UE) 2026/2108 istituisce un nuovo Codice doganale dell’Unione, l’Autorità doganale dell’UE e il futuro EU Customs Data Hub, ma non costituisce la base giuridica della modifica del 1° marzo 2027. Quest’ultima deriva dal regolamento delegato (UE) 2024/249 e riguarda i requisiti in materia di dati applicabili alla dichiarazione doganale.
Il nuovo Codice mantiene la distinzione tra origine non preferenziale e preferenziale e conserva i principi fondamentali per la determinazione dell’origine non preferenziale. Inoltre, l’articolo 284 prevede espressamente che gli atti delegati e di esecuzione adottati sulla base del precedente Codice continuino ad applicarsi fino alla loro sostituzione o abrogazione mediante nuovi atti della Commissione.
Parallelamente, il futuro sistema doganale sarà progressivamente basato sulla comunicazione e condivisione dei dati attraverso l’EU Customs Data Hub. Si tratta quindi di interventi normativi distinti, che si inseriscono tuttavia in un’evoluzione più ampia verso una gestione doganale sempre più basata su dati strutturati, corretti e disponibili per via elettronica.
In sintesi
Dal 1° marzo 2027 non cambiano le regole UE per determinare l’origine non preferenziale: cambia l’obbligo di indicazione del dato nella dichiarazione doganale. Anche quando viene richiesto un trattamento preferenziale e l’origine preferenziale e quella non preferenziale coincidono, l’origine non preferenziale dovrà essere indicata.
Per le imprese svizzere ciò non comporta, come regola generale, un nuovo obbligo di certificazione dell’origine. Significa invece verificare quale sia l’origine non preferenziale risultante dall’applicazione delle regole UE e assicurarsi che l’importatore disponga delle informazioni necessarie per dichiararla e, se richiesto, sostenerla. Un certificato d’origine rilasciato da una Camera di commercio svizzera attesta l’origine secondo le regole svizzere, ma non determina automaticamente l’origine non preferenziale ai fini dell’importazione nell’UE.
Per un’impresa svizzera che esporta nell’UE, la domanda centrale in vista del 1° marzo 2027 non è quindi semplicemente “Disponiamo di un certificato d’origine svizzero?”, ma piuttosto “Qual è l’origine non preferenziale del nostro prodotto secondo le regole UE e siamo in grado di fornire all’importatore le informazioni necessarie per dichiararla e sostenerla?”
VUOI APPROFONDIRE LE NUOVE REGOLE SULL’ORIGINE NON PREFERENZIALE UE? Per le imprese svizzere che esportano verso l’Unione europea, conoscere le regole UE per la determinazione dell’origine non preferenziale e prepararsi al nuovo obbligo dichiarativo è fondamentale per evitare errori e criticità nello sdoganamento. Il 9 dicembre 2026, la Cc-Ti propone il corso online “Origine non preferenziale UE: cosa cambia dal 1° marzo 2027?”, condotto dal Prof. Fabrizio Vismara, esperto di diritto doganale UE, per esaminare in chiave pratica i criteri di determinazione dell’origine non preferenziale, le differenze tra le regole svizzere e quelle europee, i nuovi obblighi dichiarativi e le relative implicazioni operative per le imprese. Scopri il programma e iscriviti.
https://www.cc-ti.ch/site/wp-content/uploads/2026/10/ART26-origine-non-pref-ue.jpeg8531280Giulia Scalzihttps://www.cc-ti.ch/site/wp-content/uploads/2020/05/LG-cc-ti-03.pngGiulia Scalzi2026-10-15 08:00:002026-11-13 12:25:43Origine non preferenziale: nuovo obbligo UE dal 1° marzo 2027
Il Numero 02 di GeoRisk Ticino, dedicato ai fatti di settembre 2026, registra un nuovo aumento del rischio geopolitico e geoeconomico sulle filiere ticinesi e svizzere. L’osservatorio della Cc-Ti, realizzato in collaborazione con Energytide, evidenzia un indice che resta nella fascia media, ma dietro il dato complessivo emergono dinamiche molto diverse tra vendite e acquisti e tra le singole filiere.
Un quadro in movimento
Energia, logistica, materie prime, valute e politica commerciale si intrecciano in un quadro in continua evoluzione, nel quale gli stessi sviluppi possono avere effetti molto diversi sulle singole filiere e sulle imprese. Dal Golfo al Reno, il nuovo numero di GeoRisk Ticino segue i principali fronti di rischio e la loro possibile evoluzione.
Non tutti i fattori vanno però nella stessa direzione. Alcuni possono tradursi in un rischio per determinate imprese e, allo stesso tempo, aprire opportunità per altre. È proprio questa doppia lettura a diventare particolarmente importante quando geopolitica e geoeconomia si traducono in costi, forniture, mercati e competitività.
Cosa monitorare a ottobre?
Quali filiere risultano oggi maggiormente esposte? Perché Ticino e Svizzera possono reagire diversamente agli stessi shock? Quali fattori rappresentano un rischio e quali possono invece aprire opportunità? E quali sviluppi potrebbero cambiare nuovamente il quadro?
Il Numero 02 di GeoRisk Ticino offre una lettura strutturata dei principali sviluppi attraverso tre prospettive:
Rischi e opportunità – gli effetti dei cambiamenti geopolitici e geoeconomici sulle diverse filiere;
Scenari evolutivi – le possibili direzioni del quadro nei prossimi mesi;
Segnali da monitorare a ottobre – le questioni chiave su cui le imprese sono chiamate a riflettere.
L’analisi completa nell’Area Soci
Come annunciato in occasione del lancio dell’osservatorio, a partire da questa seconda edizione l’Executive Summary e il report completo di GeoRisk Ticino sono riservati agli associati Cc-Ti e disponibili nell’Area Soci, alla voce Internazionale. Chi non disponesse ancora dei dati di accesso può rivolgersi a Lisa Pantini, Responsabile delle relazioni con i soci.
Per domande o approfondimenti sui contenuti di GeoRisk Ticino è possibile contattare Monica Zurfluh, Responsabile Servizio Commercio internazionale, all’indirizzo georisk@cc-ti.ch.
https://www.cc-ti.ch/site/wp-content/uploads/2026/07/ART26-Georisk-Ticino.png8531280Giulia Scalzihttps://www.cc-ti.ch/site/wp-content/uploads/2020/05/LG-cc-ti-03.pngGiulia Scalzi2026-10-08 08:00:002026-10-08 11:10:08GeoRisk Ticino: dove si sposta il rischio? Numero 2
Cliccando il pulsante «Accetta», acconsentite all’utilizzo di tutti i nostri cookie così come quelli dei nostri partner. Utilizziamo i cookie per raccogliere informazioni sulle visite al nostro sito web, con lo scopo di fornirvi un'esperienza ottimale e per migliorare continuamente le prestazioni del nostro sito web. Per maggiori informazioni potete consultare la nostra informativa sulla privacy.
Quando visitate un sito web, questo può memorizzare o recuperare informazioni attraverso il vostro browser, di solito sotto forma di cookie. Poiché rispettiamo il vostro diritto alla privacy, potete scegliere di non consentire la raccolta di dati da alcuni tipi di servizi. Tuttavia, il mancato consenso a tali servizi potrebbe influire sull'esperienza dell'utente.
Questi cookie sono strettamente necessari per fornirti i servizi disponibili attraverso il nostro sito web e per utilizzare alcune delle sue funzionalità.
Cookie di Google Analytics
Utilizziamo Analytics con lo scopo di monitorare il funzionamento del sito e analizzare il comportamento utente.
Altri servizi
Utilizziamo cookies di YouTube e Vimeo per l'iterazione di video esterni nel nostro sito.