Automotive, l’Europa paga le strategie mancate
L’automotive europeo è sotto pressione: concorrenza cinese, protezionismo americano, costi energetici e transizione tecnologica stanno ridisegnando un settore strategico. Al CEO Experience del 7 ottobre, Gian Luca Pellegrini ha spiegato, nel dialogo con Marcello Foa, perché in gioco non c’è soltanto il futuro dell’auto, ma la capacità dell’Europa di difendere industria, competenze e autonomia, con conseguenze dirette anche per la Svizzera e il Ticino.
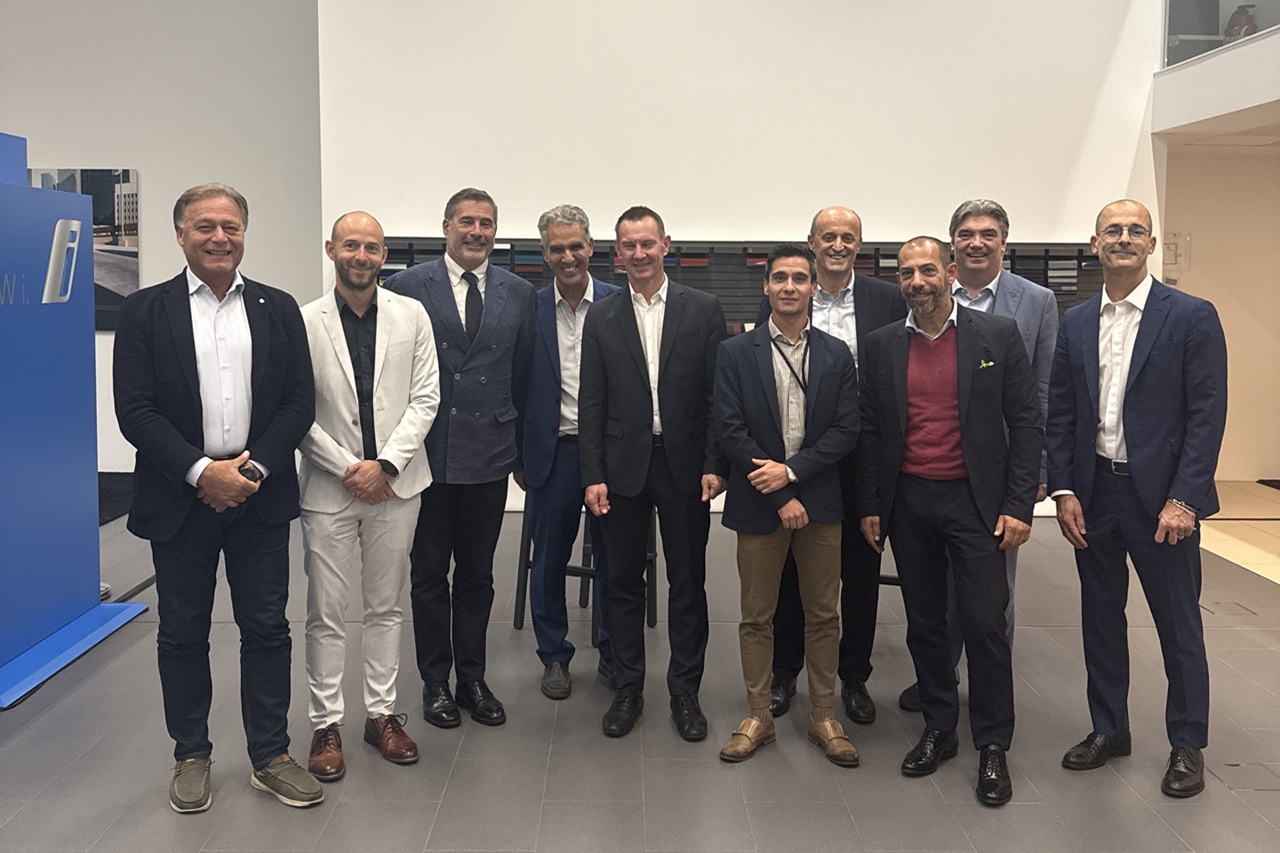
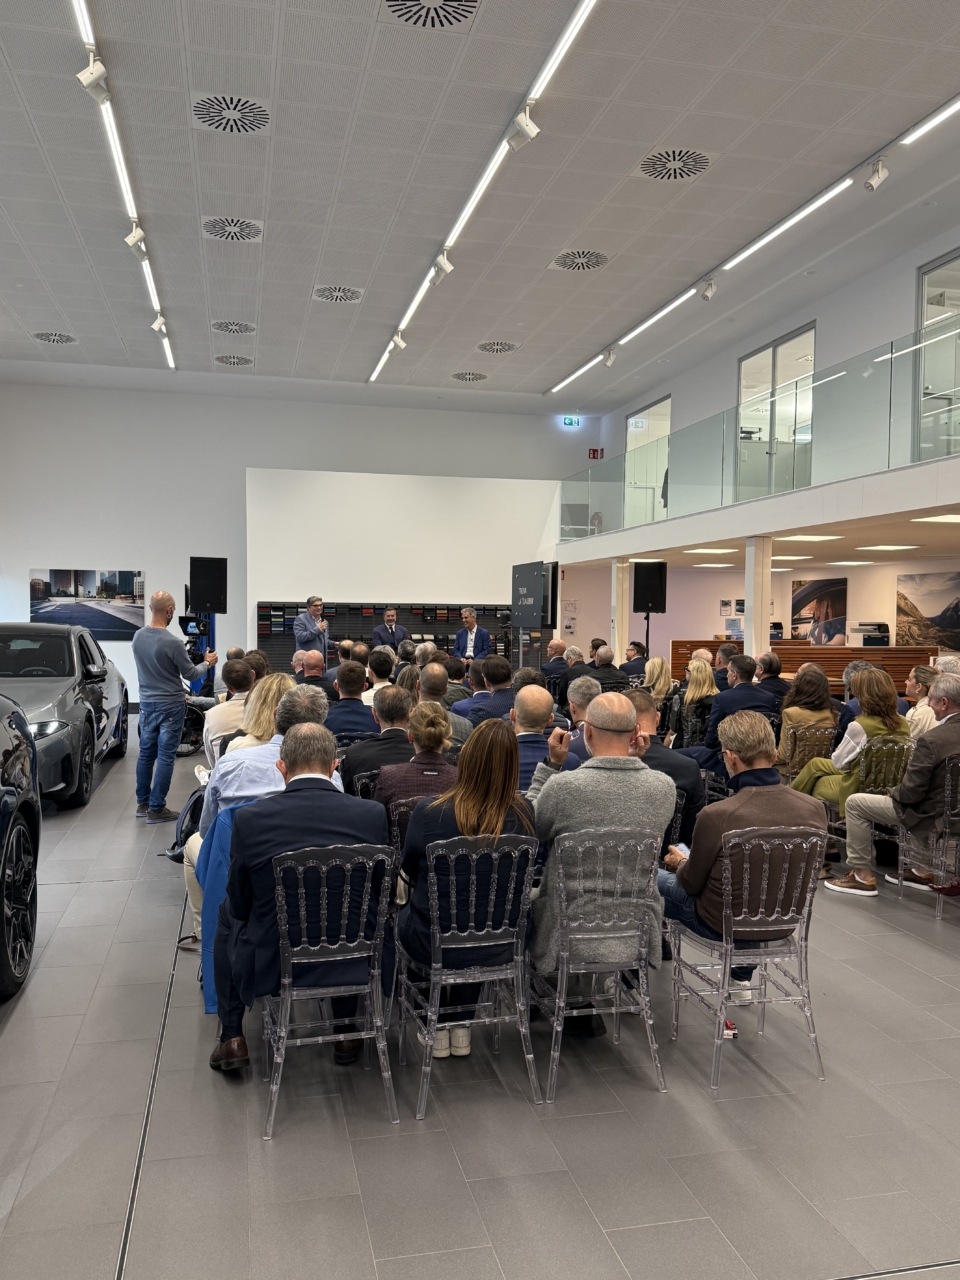
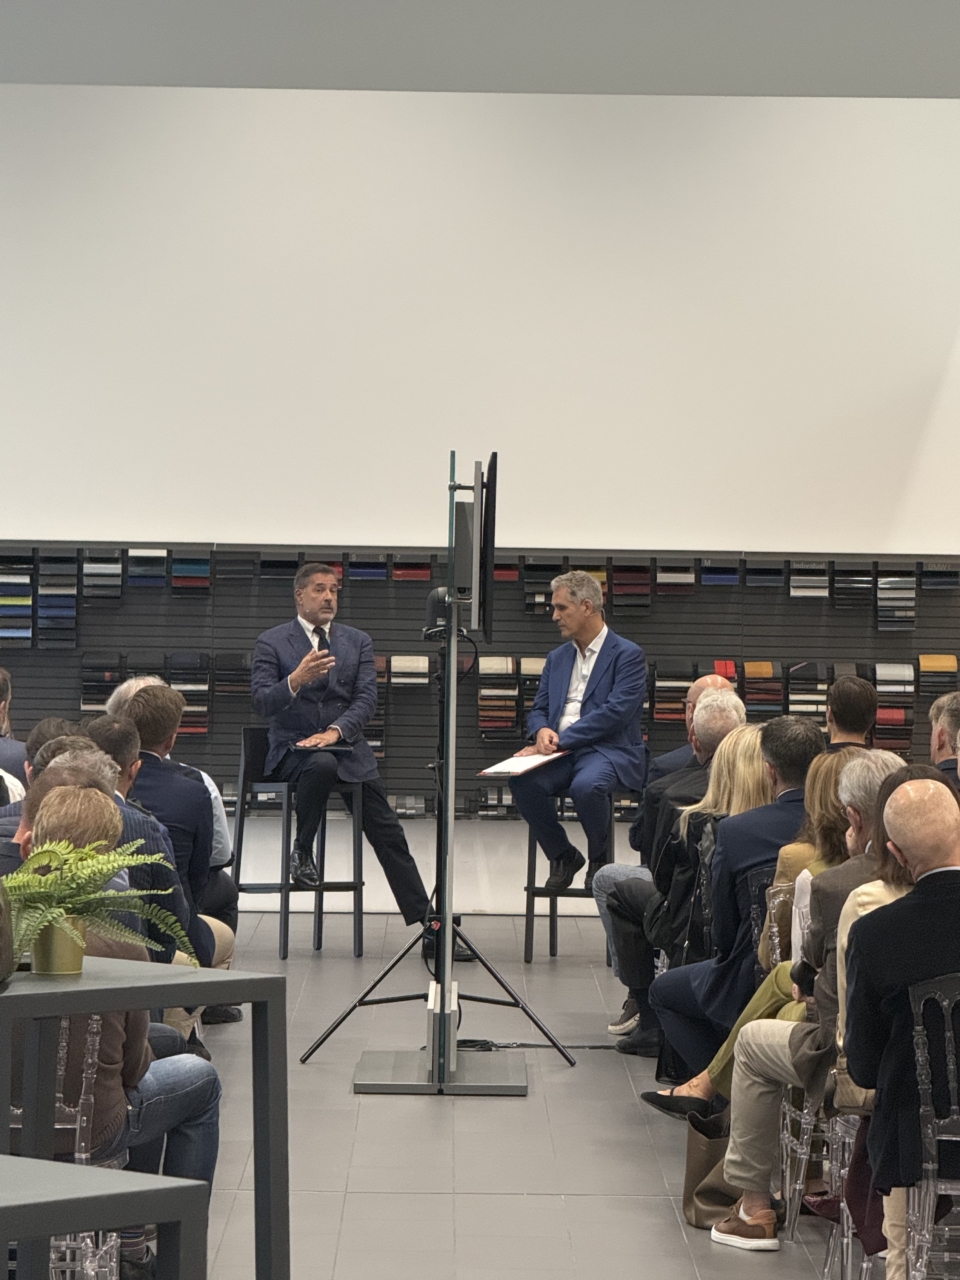
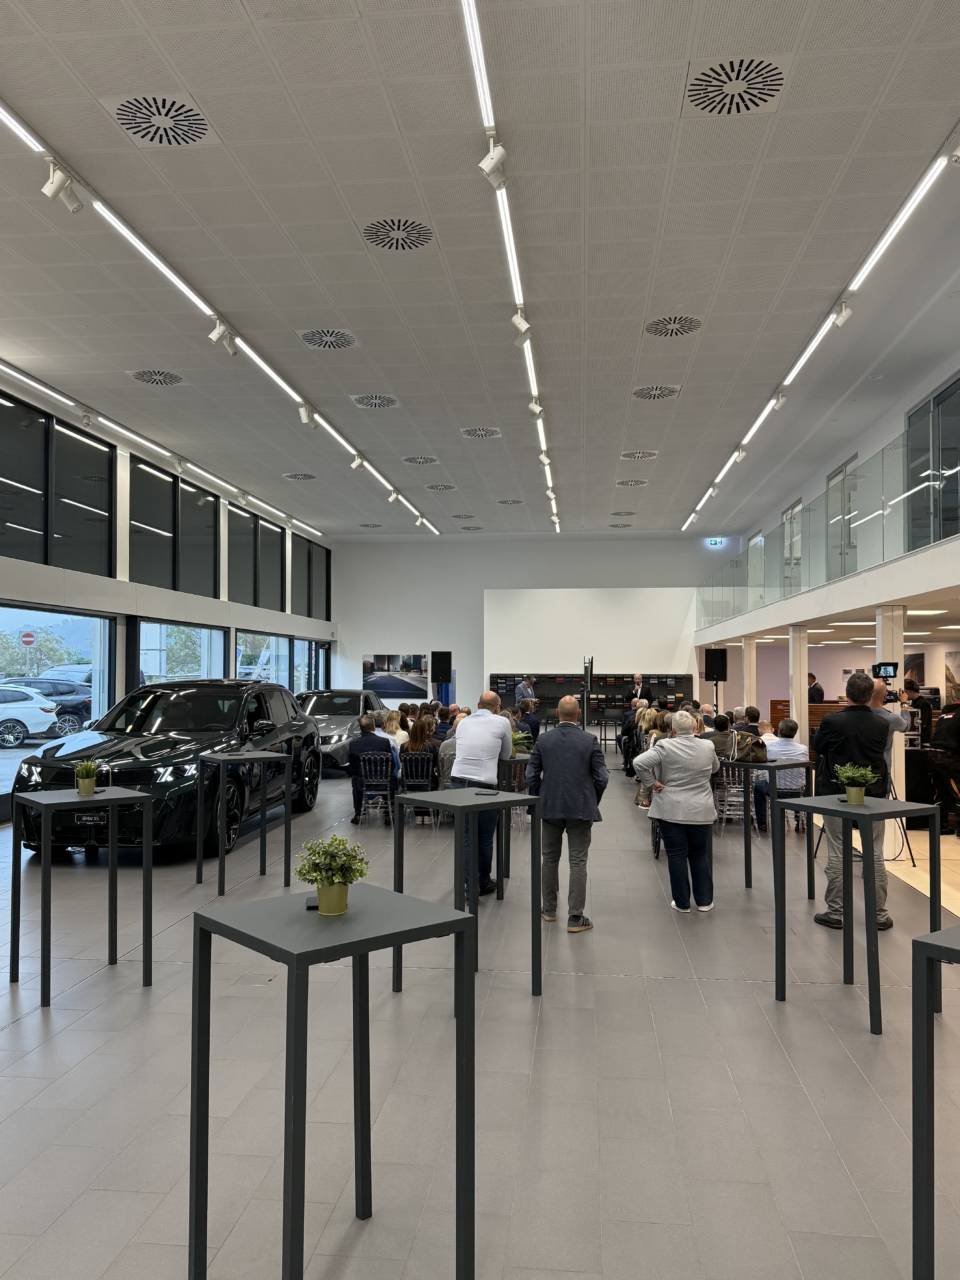
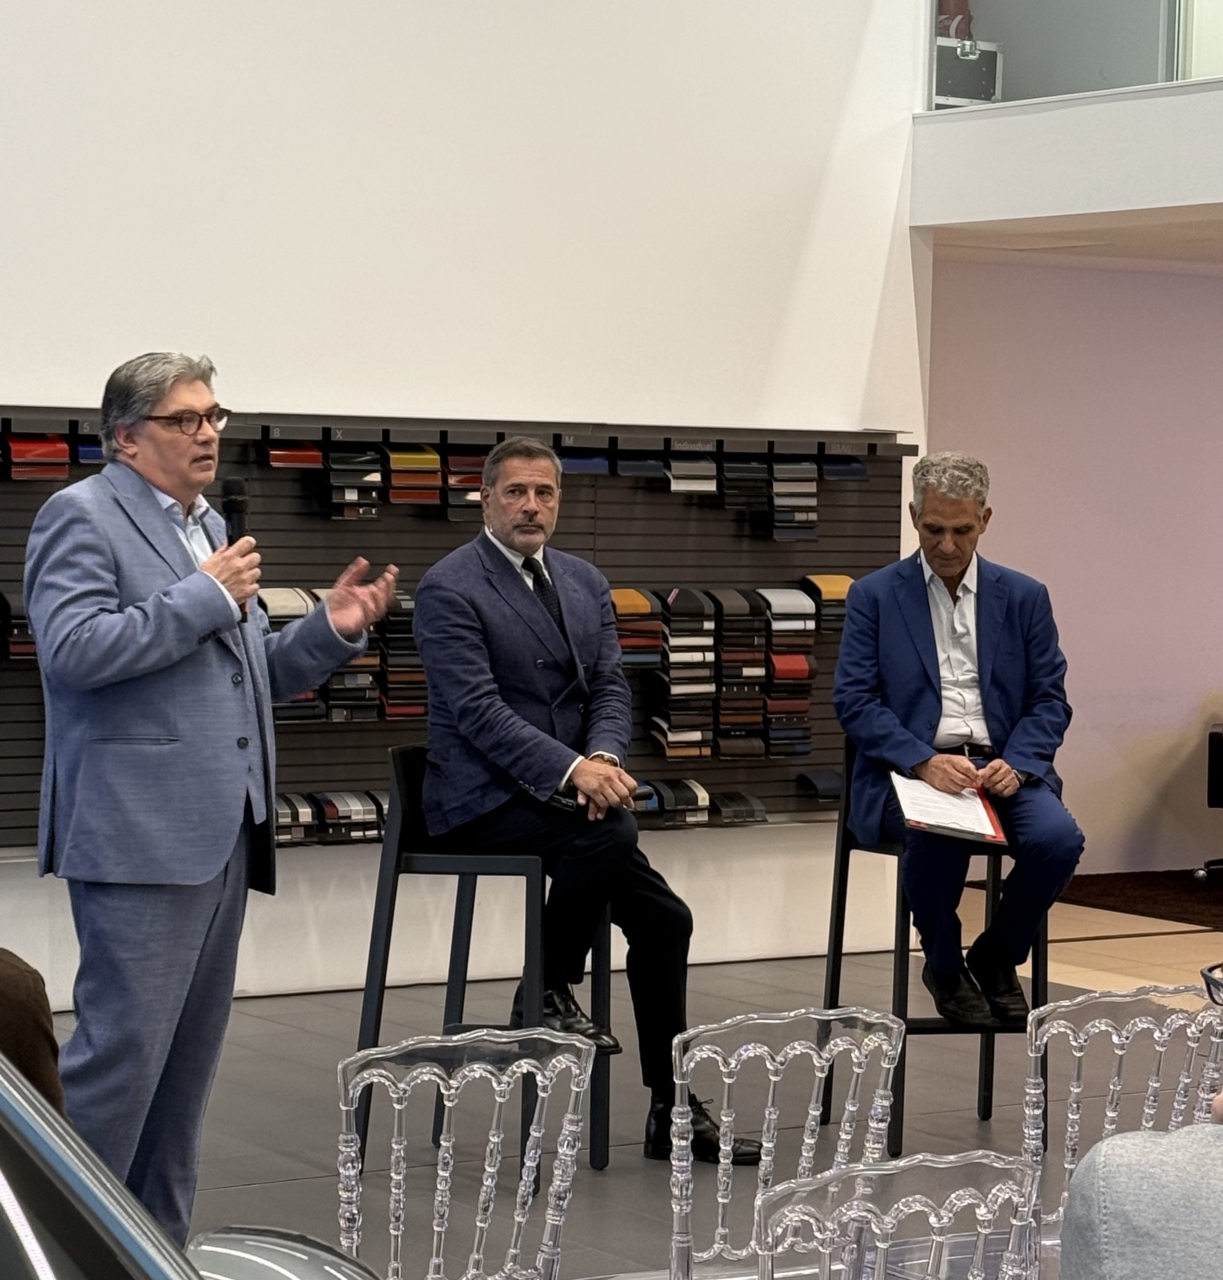
L’Europa è ancora al volante? È la domanda da cui ha preso avvio il CEO Experience del 7 ottobre 2026, organizzato dalla Cc-Ti in collaborazione con Colin&Cie Svizzera SA, economiesuisse, EY, Sunrise e UBS Switzerland SA. Nel confronto con Marcello Foa, Gian Luca Pellegrini, direttore editoriale Automotive di Quattroruote, Ruoteclassiche e Quattroruote Fleet&Business, ha formulato una previsione destinata a segnare l’incontro: la crisi corre più velocemente del previsto e il punto più difficile potrebbe non essere ancora stato raggiunto.
Il rallentamento della domanda, l’aumento dei costi, gli investimenti richiesti dalla trasformazione tecnologica e la pressione dei concorrenti cinesi stanno indebolendo uno dei pilastri dell’economia europea. Le conseguenze non si fermano ai grandi costruttori: si propagano lungo l’intera filiera, colpendo per primi fornitori e componentisti. La Svizzera, fortemente integrata nelle catene produttive tedesche ed europee, è esposta a questa onda lunga, con possibili ricadute anche sulle imprese attive in Ticino e nella Svizzera orientale.
Cina e Stati Uniti accelerano, l’Europa resta stretta
Per anni la Cina è stata un mercato decisivo per la redditività dei marchi europei, soprattutto tedeschi. Oggi quelle stesse imprese perdono terreno anche nei segmenti premium: i produttori locali non competono più soltanto sul prezzo, ma su qualità, batterie, software, connettività e velocità di sviluppo. Nel frattempo, gli Stati Uniti proteggono e incentivano la produzione nazionale. L’Europa si trova così compressa tra il protezionismo americano e l’espansione cinese, mentre un settore un tempo globale tende a regionalizzarsi.
Il confronto, ha sottolineato Foa, è profondamente asimmetrico: Pechino sostiene la propria industria, Washington risponde con incentivi e dazi, mentre l’Europa rischia di indebolirsi rispettando regole che gli altri interpretano in modo più muscolare. Pellegrini ha però richiamato anche le responsabilità dei costruttori europei, troppo fiduciosi nella forza dei propri marchi e lenti nel cogliere il cambiamento delle aspettative dei clienti.
Decarbonizzazione, la meta senza la strada
Nel confronto non è stata contestata la necessità di ridurre le emissioni e la dipendenza dai combustibili fossili. Le perplessità hanno riguardato il metodo europeo: obiettivi e scadenze molto stringenti sarebbero stati fissati prima di predisporre energia, infrastrutture e condizioni industriali adeguate. Secondo Pellegrini, le norme sulle emissioni allo scarico hanno reso l’elettrico di fatto la soluzione dominante. Ne è derivata una concentrazione di investimenti che avrebbe lasciato meno risorse per software, digitalizzazione e guida autonoma.
Dietro la transizione si intravede anche una scelta geopolitica: ridurre il consumo di petrolio significa diminuire la dipendenza da fornitori esterni. Pellegrini ha avanzato una lettura non usuale: la sostenibilità potrebbe essere stata la cornice comunicativa di una decisione soprattutto strategica, analoga a quella perseguita dalla Cina. A suo giudizio, la sequenza avrebbe dovuto partire dalla politica energetica — includendo anche una riflessione sul nucleare — per creare poi le condizioni del mercato. Può una politica industriale indicare la meta senza costruire prima la strada per raggiungerla?
Dal Dieselgate alla deindustrializzazione: il conto europeo
Per Pellegrini, il Dieselgate rappresenta l’«anno zero» della nuova era dell’automobile. Nel tentativo di riscattarsi anche sul piano morale, l’industria tedesca avrebbe accelerato la transizione elettrica, commettendo però errori strategici e manageriali. La conseguente perdita di volumi non è soltanto un problema commerciale: mette in discussione la sostenibilità degli stabilimenti e può trasformarsi in deindustrializzazione, con riduzione degli ordinativi, ristrutturazioni, chiusure e dispersione di competenze.
Alla pressione esterna si aggiunge una debolezza interna: la frammentazione dell’industria europea. I marchi continuano a differenziare piattaforme e componenti che il cliente non vede, mentre i concorrenti cinesi condividono più elementi e realizzano economie di scala. I dazi possono rallentare l’avanzata asiatica, ma non risolvono il problema: i gruppi cinesi possono adattare l’offerta, produrre in Europa o acquisire aziende locali. Interessi nazionali divergenti rendono inoltre difficile una risposta europea unitaria e incisiva.
Auto più care e consumatori più prudenti
Una possibile risposta europea potrebbe arrivare da un modello inatteso: le kei car giapponesi, piccole vetture soggette in Giappone a requisiti specifici e più leggeri. Pellegrini ha ricordato che Luca de Meo aveva proposto per l’Europa una categoria analoga, mentre automobili sempre più complesse e regolamentate costano di più e i modelli accessibili diminuiscono. Il tema è anche sociale: nelle aree meno servite dal trasporto pubblico l’auto resta essenziale, ma restrizioni urbane e costi crescenti rischiano di penalizzare chi non può sostituire il proprio veicolo. Prezzi elevati e incertezza tecnologica spingono molti acquirenti a rinviare la decisione, facendo invecchiare il parco circolante. Ne deriva un paradosso: una transizione pensata per ridurre le emissioni può finire per rallentare il rinnovo dei veicoli. La diffusione dell’elettrico dipende inoltre da reddito, possibilità di ricarica privata, costo dell’energia e abitudini di mobilità. Gli obiettivi pubblici possono orientare il mercato, ma non sostituiscono la convenienza percepita dal consumatore.
Non solo elettrico: le tecnologie che cercano spazio
La posizione di Pellegrini contiene un elemento rivelatore: da anni guida soltanto auto elettriche e considera l’elettrico il punto d’arrivo della mobilità. La sua critica non riguarda quindi la tecnologia, ma il modo in cui la trasformazione viene imposta. Restano nodi concreti: costo e diffusione delle colonnine, accesso alla ricarica per chi non dispone di un posto auto privato e valore residuo dei veicoli, reso incerto dalla rapida evoluzione delle batterie. Sono aspetti decisivi soprattutto per leasing, noleggio e flotte aziendali.
Idrogeno e taxi senza conducente hanno aperto una finestra sul futuro della mobilità. Secondo Pellegrini, l’idrogeno presenta vantaggi in termini di autonomia e rapidità di rifornimento, ma per l’auto privata resta oggi poco realistico a causa delle difficoltà di produzione, stoccaggio e distribuzione; potrebbe invece trovare spazio nel trasporto pubblico locale. La guida autonoma, già sperimentata in alcune città statunitensi, richiede connettività, infrastrutture e risposte a delicati interrogativi etici. A suo giudizio, avrà applicazioni specifiche, senza sostituire completamente la guida tradizionale.
La crisi dell’auto arriva fino in Svizzera e in Ticino
Per le imprese svizzere inserite nelle catene del valore europee, l’automotive è già un indicatore concreto delle trasformazioni in corso: diminuiscono gli ordinativi, aumenta la pressione sui margini e cresce la necessità di innovare, diversificare clienti e mercati, proteggendo al tempo stesso le competenze specialistiche. Nel corso dell’incontro è stato sottolineato come questo scenario possa riguardare da vicino anche il Ticino e come si intrecci con il dibattito sull’approvvigionamento energetico e sul futuro del nucleare in Svizzera.
Il messaggio conclusivo supera i confini del settore. La competitività europea richiede energia a costi sostenibili, economie di scala, accesso ai mercati, regole prevedibili e la capacità di agire come un unico attore geopolitico. Pellegrini ha auspicato che i costruttori tornino a offrire vetture con un rapporto qualità-prezzo capace di competere davvero con i marchi cinesi. La sfida, per l’Europa, non è soltanto scegliere quali automobili produrre domani, ma assicurarsi di poter continuare a progettarle, costruirle e venderle.
Rivivete l’evento
Gallery